資産形成
FX「くるくるワイド」で値段が逆行し、出口まで3〜17年かかった3つのサイクルを詳しく見る
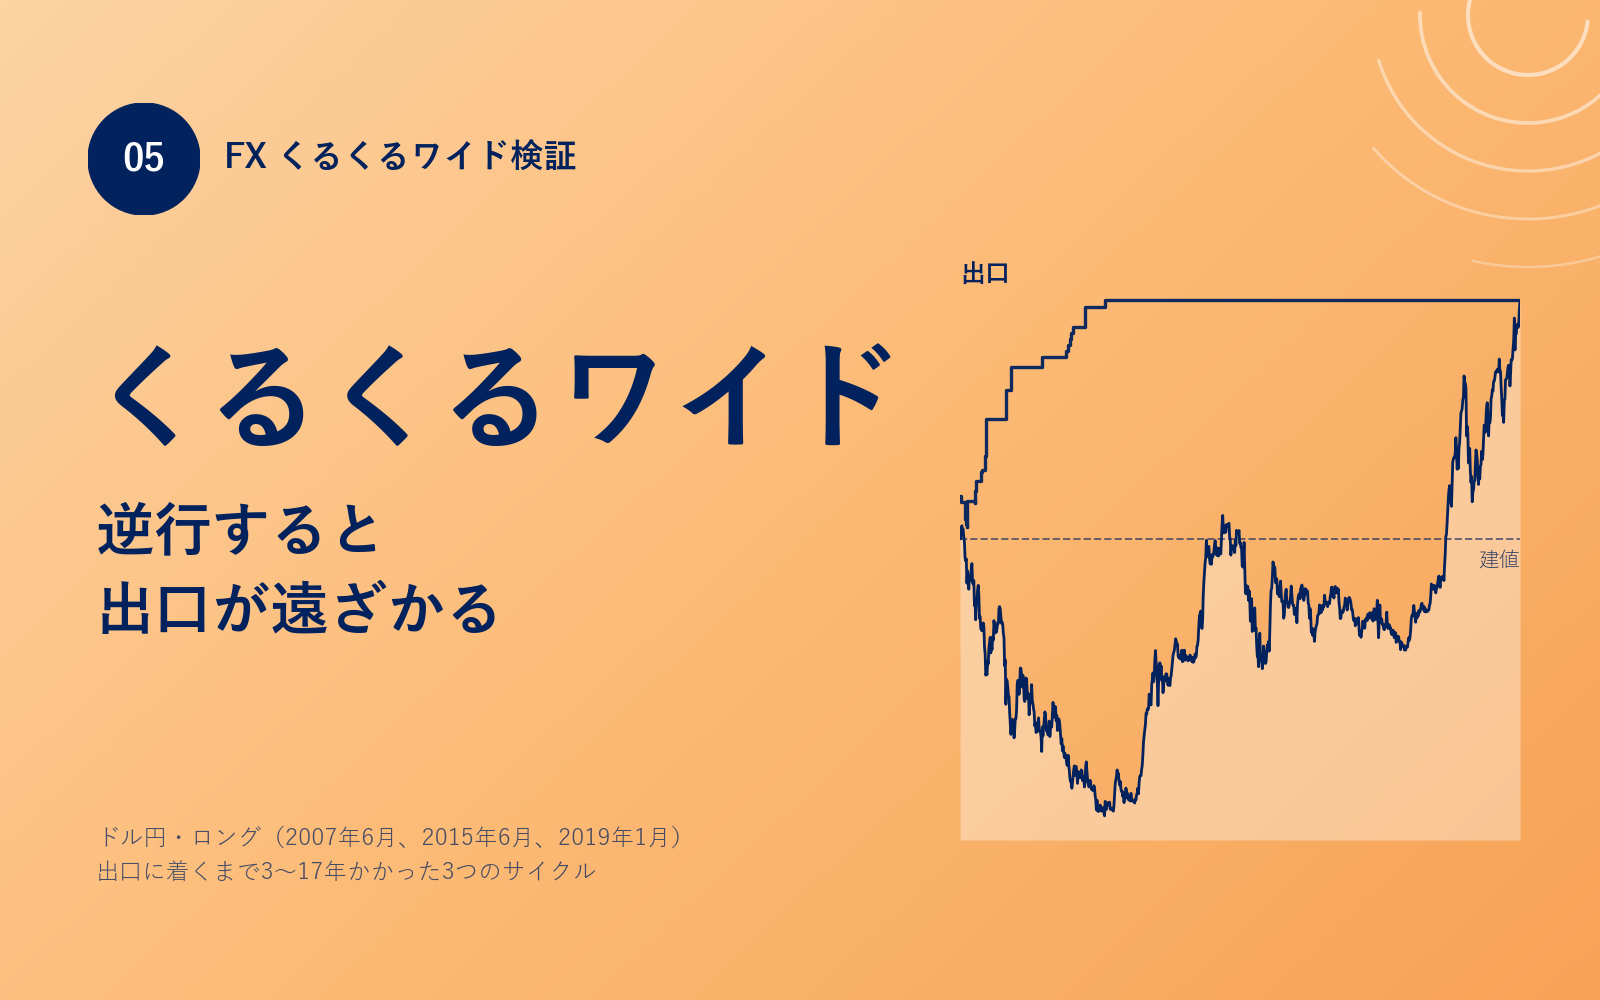
くるくるワイドのロングで、本体を建てたあと値段が大きく逆行し、出口に着くまで3〜17年かかった過去のドル円の3つのサイクル(2007年6月、2015年6月、2019年1月)を、本体・トラップ・ヘッジ・複利・固定ポジションに分けて詳しく見ます。出口が遠ざかる仕組みと、長いサイクルの損益の中身を確かめます。
続きを読む
資産形成
くるくるワイドのロングで、本体を建てたあと値段が大きく逆行し、出口に着くまで3〜17年かかった過去のドル円の3つのサイクル(2007年6月、2015年6月、2019年1月)を、本体・トラップ・ヘッジ・複利・固定ポジションに分けて詳しく見ます。出口が遠ざかる仕組みと、長いサイクルの損益の中身を確かめます。
続きを読む
資産形成
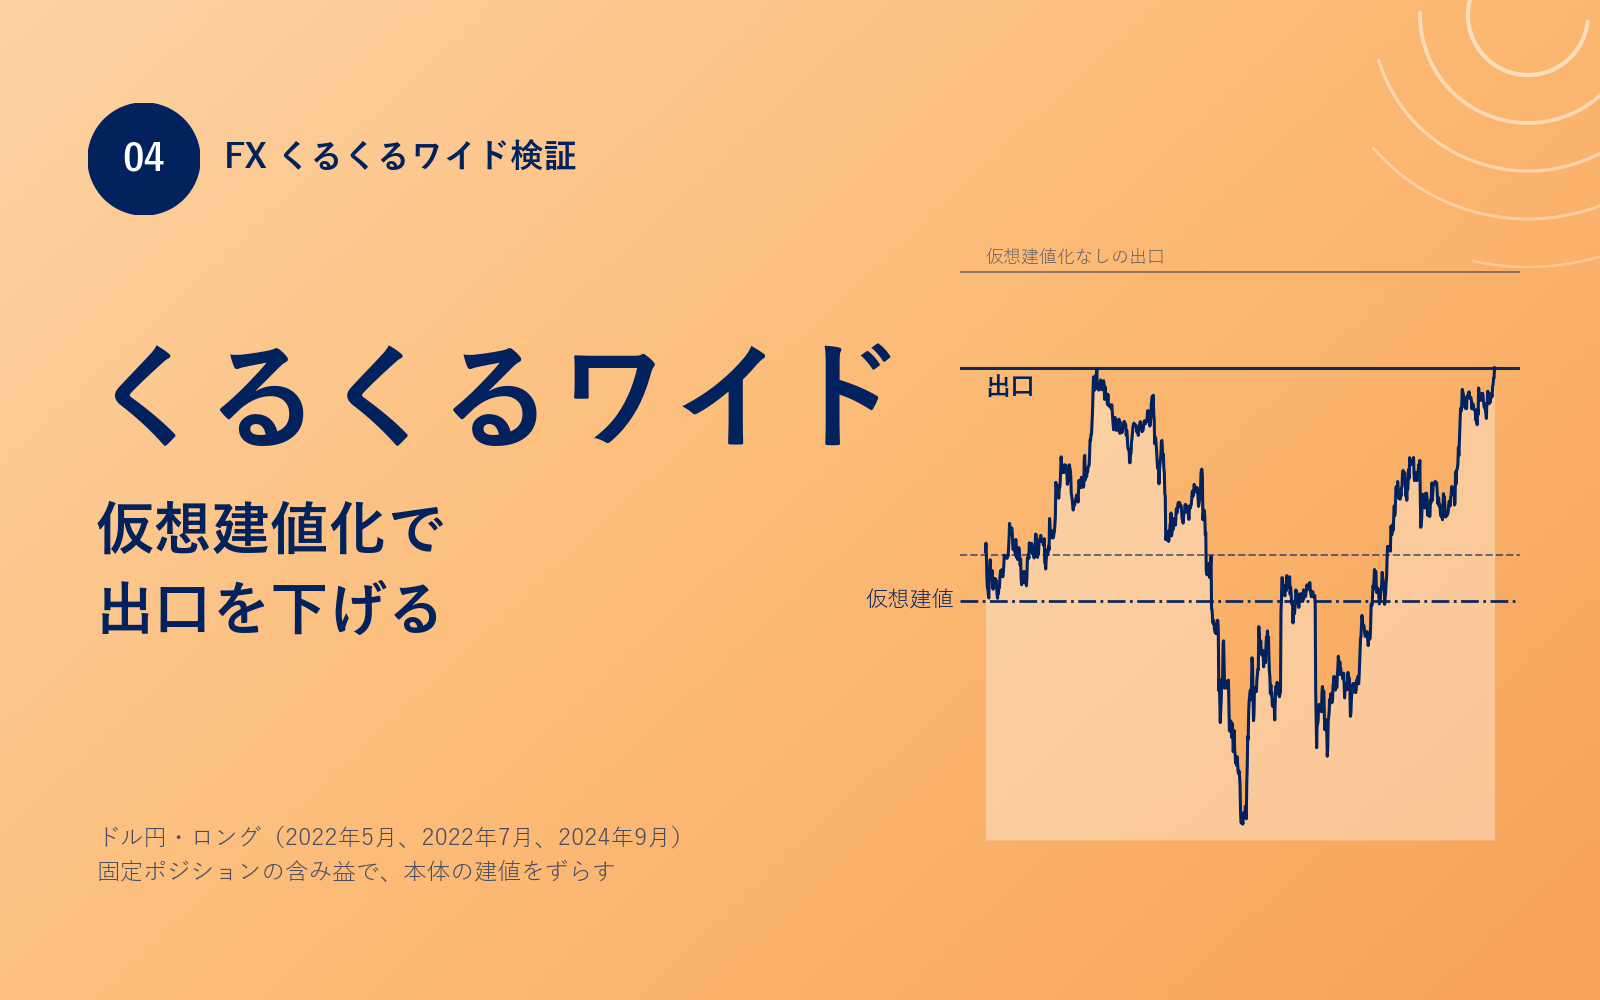
くるくるワイドの仮想建値化(固定ポジションの含み益を決済して、本体の建値をずらす操作)をPythonで実装し、値段が半値を下回った過去のドル円の3つの期間(2022年5月、2022年7月、2024年9月)で、仮想建値と出口がどう動くかを確かめました。1サイクルの損益と1日あたりの損益の両方で、仮想建値化なしと比べます。
続きを読む
資産形成
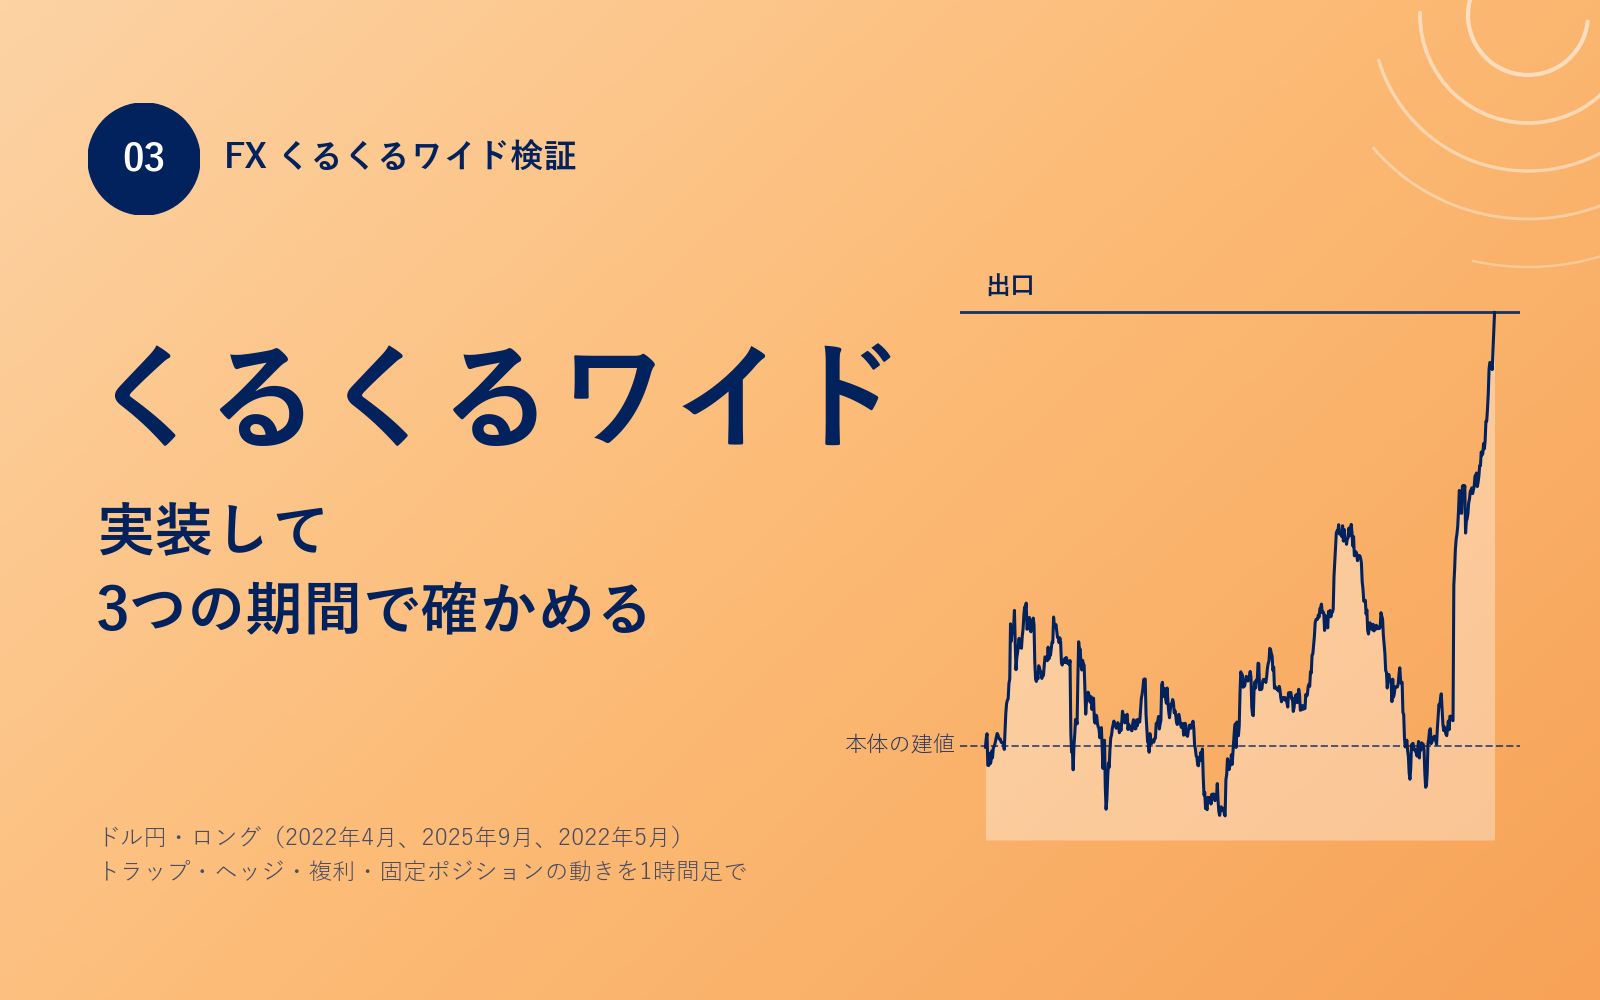
くるくるワイドの本体・トラップ・ヘッジ・複利・固定ポジションをPythonで実装し、過去のドル円の3つの期間(2022年4月、2025年9月、2022年5月)で1時間足に重ねて動きを確かめました。これまで決めてきたルールの一覧と、各ポジションがどこで建ち、どこで決済されたかを図で見ていきます。
続きを読む
資産形成
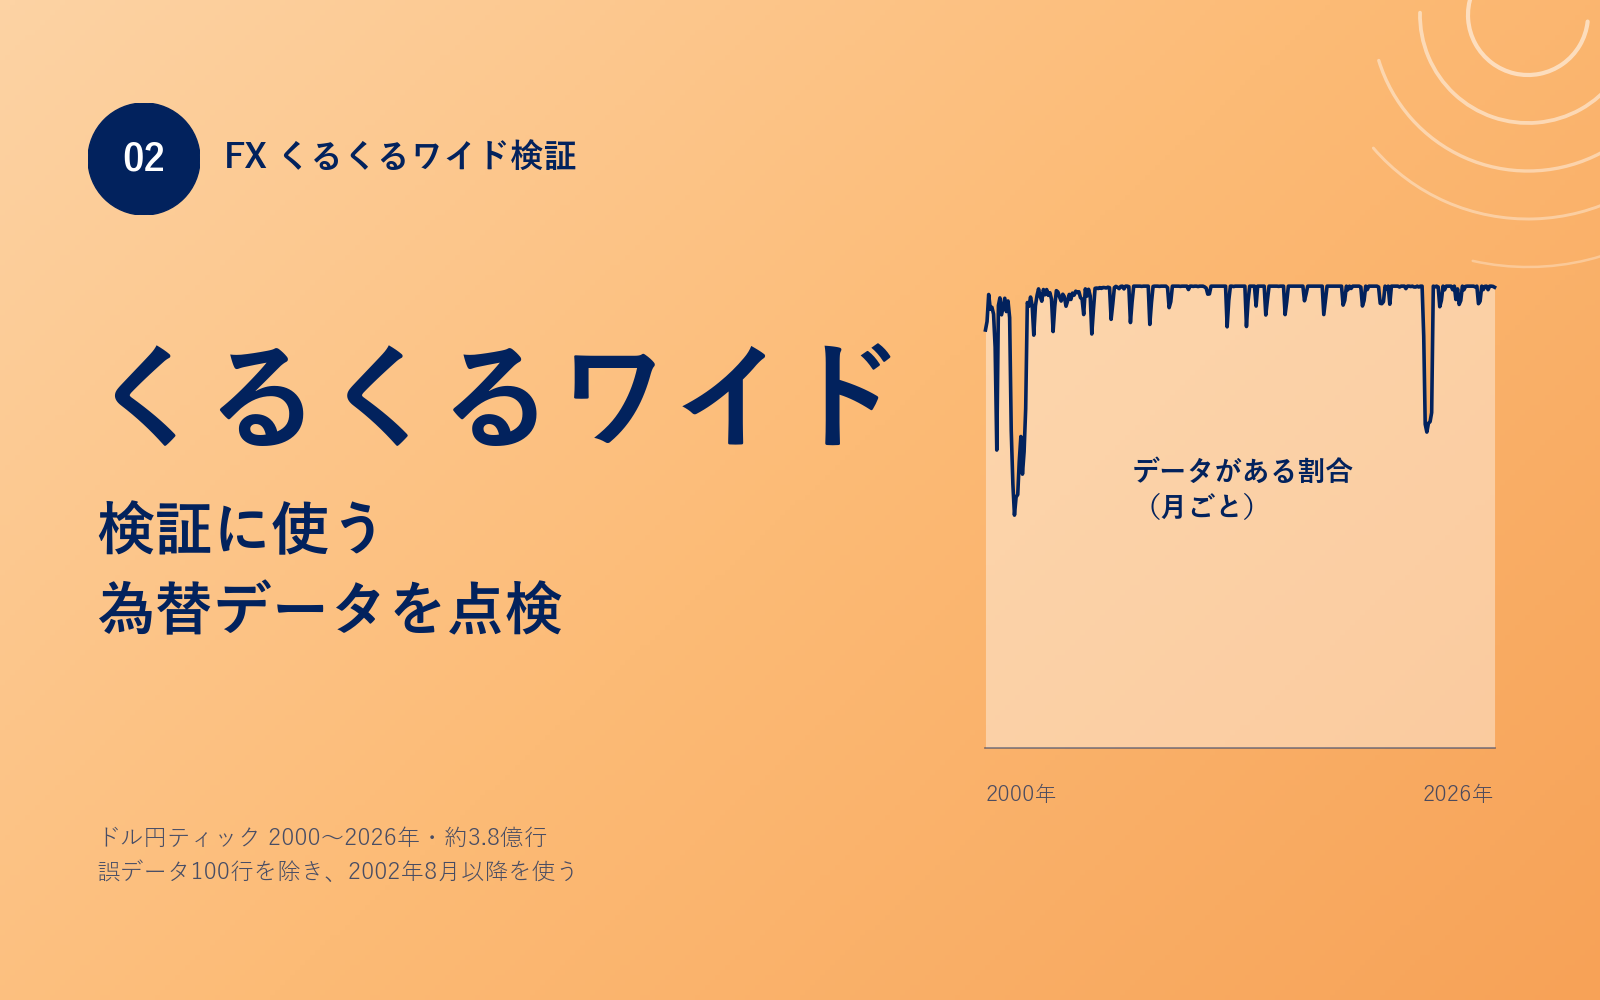
くるくるワイドのバックテストに使う、2000〜2026年のドル円のティックデータ(約3.8億行)の出典と点検結果をまとめました。データの欠け、実際の値ではないスプレッド、1円近く跳ねてすぐ戻る誤データの見つけ方と、本物の急落を残すための線引きを図で説明します。
続きを読む
資産形成
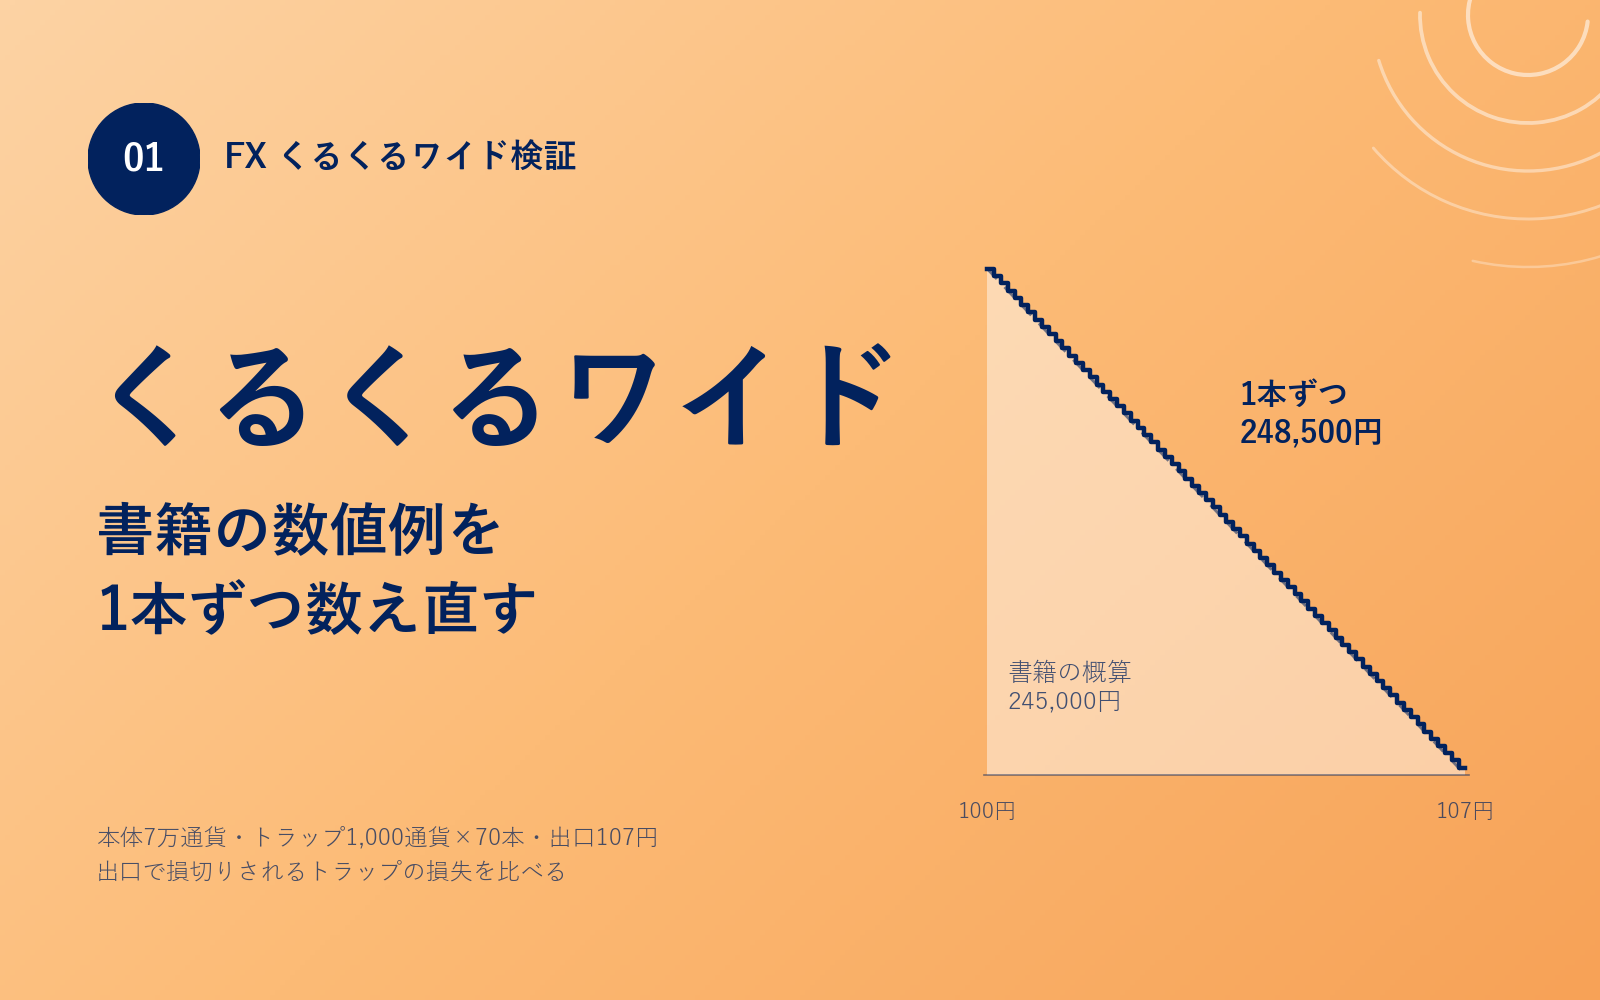
FXの投資手法「くるくるワイド」を、書籍の典型例(元本200万円・ドル円100円・出口107円)にならってPythonでトラップを1本ずつ数えて計算し直しました。出口で損益がマイナスにならない仕組みと、書籍の概算とのわずかなずれ、逆に動いたときのルールを図で確かめます。
続きを読む
資産形成
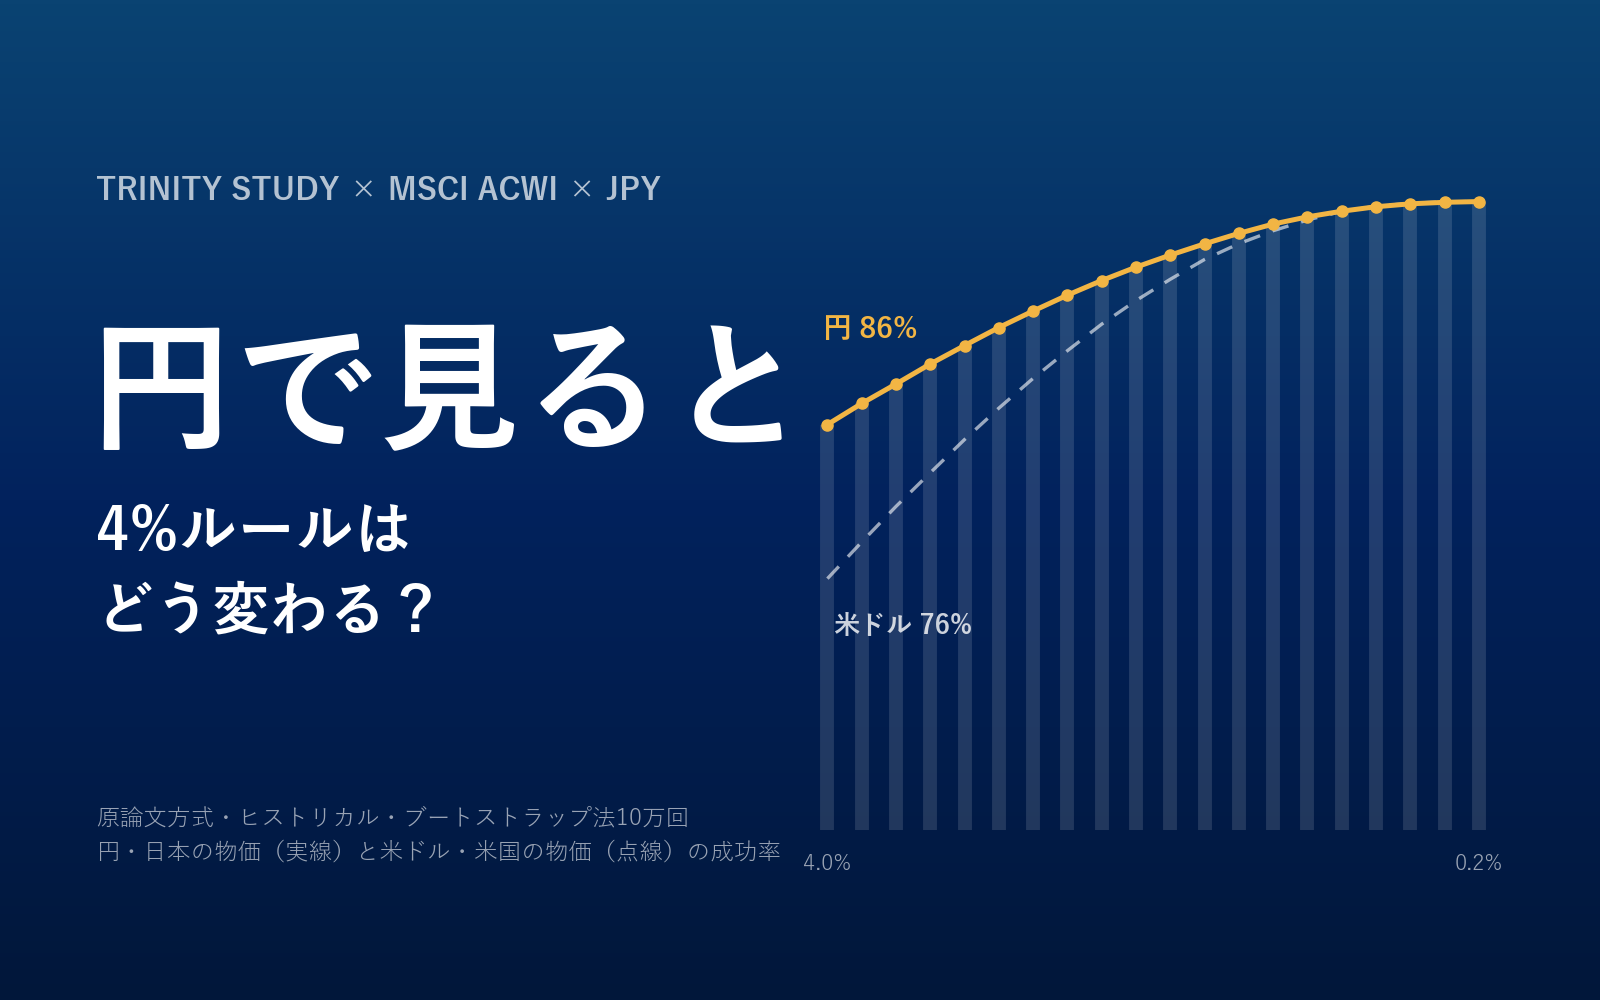
これまで米ドル建てで検証してきた全世界株式(ACWI)の取り崩しを、円建てのリターンと日本の消費者物価で計算し直しました。取り崩し率4%の成功率は76.0%から85.8%に上がりましたが、その主な理由は円安ではなく、日本の物価があまり上がらなかったことでした。円高の時期を含む1974〜2025年の米国株でも確かめています。
続きを読む