FX「くるくるワイド」の仮想建値化を実装し、半値を下回った3つの期間で確かめた
FXの投資手法「くるくるワイド」をPythonで検証する連載の4本目です。 1本目では書籍の数値例を計算し直して仕組みを確かめ、 2本目では検証に使うドル円のティックデータを点検しました。 3本目では、本体・トラップ・ヘッジ・複利・固定ポジションを実装し、 過去の3つの期間で、ルールどおりに動くかを確かめました。
3本目でまだ実装していなかったのが、仮想建値化です。今回はこれを実装し、 値段が半値を下回った3つの期間で、仮想建値と出口がどう動くかを、仮想建値化なしの結果と比べて確かめます。
この記事でわかること:
- 仮想建値化を実装するために決めたルール
- 3つの期間で、いつ、どの固定ポジションを決済し、仮想建値と出口がどう動いたか
- 仮想建値化なし/ありの損益の比べ方(1サイクルの損益と、1日あたりの損益)
仮想建値化とは
1本目で紹介したとおり、仮想建値化は、固定ポジションの含み益を決済して、その利益の分だけ本体を安く買えたとみなす操作です。 たとえば建値100円の本体7万通貨なら、固定ポジションで7万円の利益を確定させると、7万円÷7万通貨で1通貨あたり1円になり、 建値を100円から99円に下げたのと同じになります。こうしてずらした、みなしの建値を「仮想建値」と呼びます。
建値を下げると何がよいのかは、出口の決め方を思い出すとわかります(3本目の「トラップと出口の動かし方」)。
- 値段が半値(建値の3.5円下)まで下がる間は、レンジの下端と出口を10銭ずつ下げる(平行移動)
- 半値を超えて下がったら、出口=建値+(建値−下端)に引き上げる(幅の拡大)
幅を広げると、出口が上がって遠くなり、サイクルが終わるまでの時間が長くなります。建値を下げれば、 半値(建値−3.5円)も一緒に下がるので、同じ値段まで下がっても幅を広げずに済むか、広げる幅が小さくて済みます。
仮想建値化のルールと実装
ルール
書籍では、いつ、どれだけ仮想建値化するかは裁量になっています。プログラムで動かすために、次のように決めました。
| 項目 | 決め事 |
|---|---|
| いつ | 幅を広げる直前だけ(値段がレンジの下端からトラップの間隔(最初は10銭)下がって下端を下げるとき、新しい下端が半値より下になる場合) |
| どれだけ | 幅を広げずに済む分だけ。仮想建値を「新しい下端+3.5円」まで下げるのに必要な額 |
| 含み益が足りないとき | 含み益のある固定ポジションを使える分だけ決済して仮想建値を下げ、足りない分だけ幅を広げる |
| 決済する順番と単位 | 1通貨あたりの含み益が大きいもの(売った値段が高いもの)から。同じ値段なら古いものから。1,000通貨単位で、一部だけ決済してもよい |
| 1回に決済する量の上限 | なし(仮想建値の動きをそのまま見るため) |
| 決済した利益 | 現金として取っておく。固定ポジションや複利の元手には回さない |
| 仮想建値の計算 | 本体の建値−決済した利益の合計÷7万通貨(下げる幅は0.0005円単位に切り捨て、建値を下げすぎない側に丸める) |
| 仮想建値を使うもの | 半値、幅を広げたときの出口、出口余力(出口に着いたとき、本体の利益からトラップなどの損失を引いた残り。ヘッジの数量を決めるもの)、新しく建てる固定ポジションの損切り |
| 実際の建値のまま使うもの | 本体の損益、複利の損切り、元本 |
| 出口が下がるとき | 下げてよい。出口より上になったヘッジと固定ポジションの損切りは、出口まで下げる |
| 決済したあとの固定ポジション | これまでのルールのまま建て直す(損切りの値段は仮想建値と出口の中間)。すでに出口まで引き上げた損切りはそのまま |
手で計算できる例で、流れを確かめておきます。建値100円、半値96.5円で、固定ポジションを100円で3,000通貨売っているとします。
- 値段が96.39円まで下がり、レンジの下端が96.4円になります。仮想建値化なしなら、下端が半値より下がったので幅を広げ、 出口は100+(100−96.4)=103.6円です。
- 幅を広げずに済ませるには、仮想建値を96.4+3.5=99.9円まで下げます。必要な利益は7万通貨×0.1円=7,000円です。
- 固定ポジションの含み益は1通貨あたり100−96.39=3.61円なので、7,000÷3.61で約1,940通貨分になります。これを1,000通貨単位に切り上げて、 2,000通貨を決済します(利益は7,220円)。
- 仮想建値は99.897円になり、出口は下端+7円の103.4円になります(平行移動)。
決済した利益は口座に現金として残ります。サイクルが終わったとき、本体の損益は実際の建値(100円)で計算し、 そこに取っておいた現金を足します。合計は、本体を仮想建値で建てていた場合とほぼ同じになります(違いは上の丸めの分だけです)。
また、決済した固定ポジションのために取り置いていた分(損切りされたときの損に備えたもの)は、要らなくなるので、 固定ポジション用の元手に戻ります。そのため、新しいヘッジの利益がなくても、翌朝9時に固定ポジションを建て直せることがあります。
実装の確認
3本目と同じ方法に加えて、今回は次のことを確かめました。
- 上の例のような手で計算できる値動きで、決済する固定ポジション・数量・仮想建値・出口が、手計算と一致するか (同じ値段で売った固定ポジションが2本あるときは、古いほうから決済することも含む)
- 乱数で作った値動き1,800回と、過去のドル円の610サイクルで、決め事だけから別に書いた計算と、 決済のタイミングと内容・仮想建値・出口が一致するか(不一致は0件)
- 仮想建値化を入れない設定では、3本目の結果と、すべての売買の記録まで完全に同じになるか
選んだ3つの期間
取り上げるのは、どれもロングで、値段が半値を下回り、90日以内に出口に着いた次の3回です。 検証はどれも、本体・トラップ・ヘッジ・出口の移動・複利・固定ポジションをすべて入れて、仮想建値化なし/ありの2回ずつ回しました。 複利には、3本目で変更したとおり、トラップを付けていません。
| 2022年5月 | 2022年7月 | 2024年9月 | |
|---|---|---|---|
| 本体を建てた日 | 5月2日 | 7月1日 | 9月2日 |
| 本体の建値 | 130.1475円 | 135.744円 | 146.452円 |
| 最も下がった値段(売値) | 126.357円(建値の3.79円下) | 130.3925円(5.35円下) | 139.5765円(6.88円下) |
| 仮想建値化の回数 | 2回 | 9回 | 6回 |
| 最後の仮想建値 | 129.942円(建値の0.21円下) | 134.865円(0.88円下) | 146.0945円(0.36円下) |
| 幅の拡大(なし → あり) | 2回 → 0回 | 15回 → 9回 | 23回 → 23回 |
| 最後の出口(なし → あり) | 133.8505円 → 133.4475円 | 141.0865円 → 139.276円 | 153.1445円 → 152.5495円 |
| 日数(なし → あり) | 37.4日 → 37.3日 | 67.3日 → 62.0日 | 51.6日 → 51.3日 |
仮想建値化の効き方が違う3回を選びました。2022年5月は、3本目でも取り上げた回で、幅の拡大を全部避けられた回です。 2022年7月は、仮想建値化が9回起きて、幅の拡大の一部を避けた回です。2024年9月は、6回決済しても、 固定ポジションの含み益が足りず、幅を広げた回数は減らなかった回です。
図の見方
期間ごとに2枚の図で見ていきます。
- 1枚目は、期間全体の1時間足です。灰色の実線が仮想建値化なしの出口、緑の実線がありの出口、緑の点線がありのレンジの下端です。 緑の破線が本体の建値、緑の一点鎖線が仮想建値です。
- 黄土色の印は、仮想建値化ありの固定ポジションです。ダイヤが建てたところ、塗りの下向き三角が仮想建値化で決済したところ、 白抜きの上向き三角が損切りされたところです。トラップ・ヘッジ・複利の印は描いていません。
- 2枚目は、仮想建値化が起きた時間帯の拡大図で、上から出口、建値、値段の3段です。3段とも縦軸の1円の長さをそろえているので、 「出口−仮想建値」と「仮想建値−下端」が同じ長さになる(線対称)ことが見えます。縦の点線が仮想建値化の時刻です。 下段の灰色の点線は仮想建値化なしのレンジの下端、灰色の破線はなしの半値(建値−3.5円)です。
なお、仮想建値化ありの半値(仮想建値−3.5円)は、拡大図には描いていません。仮想建値化で幅を広げずに済んだ場面では、 半値が下端とほぼ同じ値段まで下がり、2本の線が重なってしまうためです。
2022年5月:幅の拡大を全部避けた回
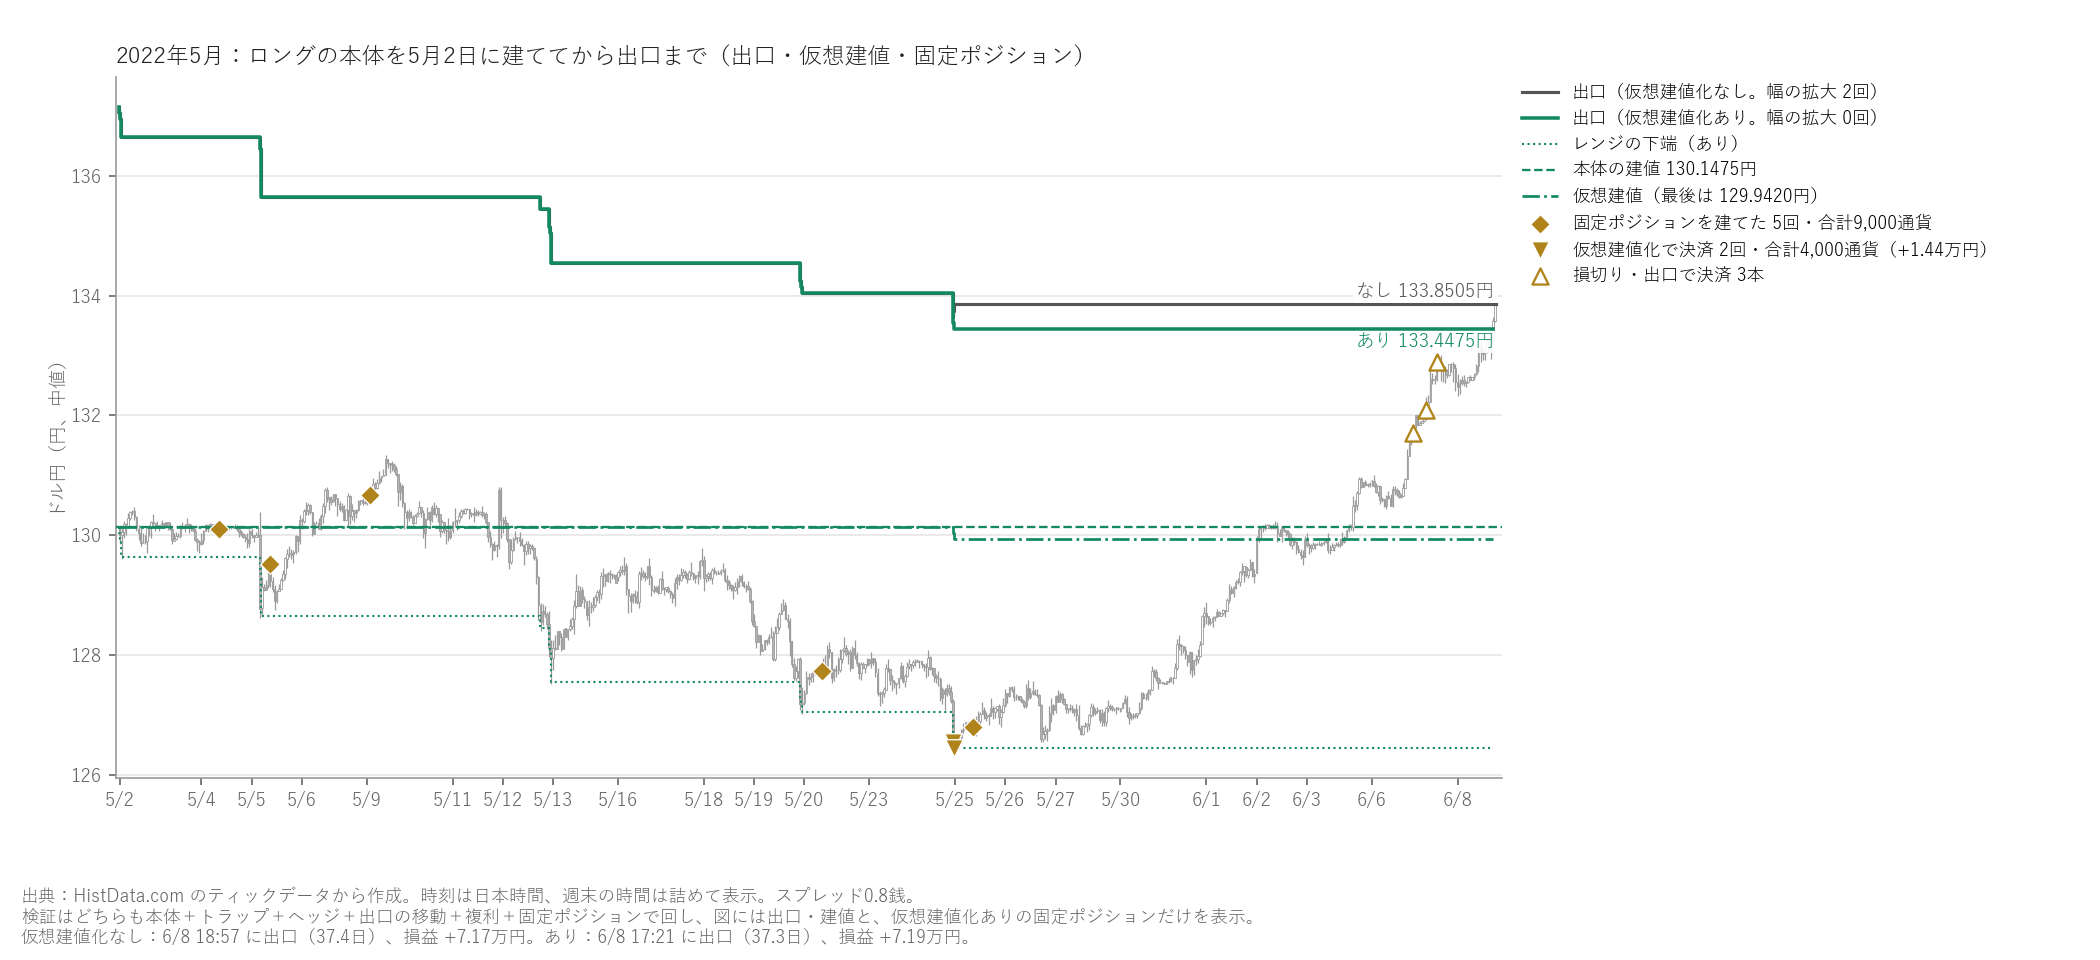
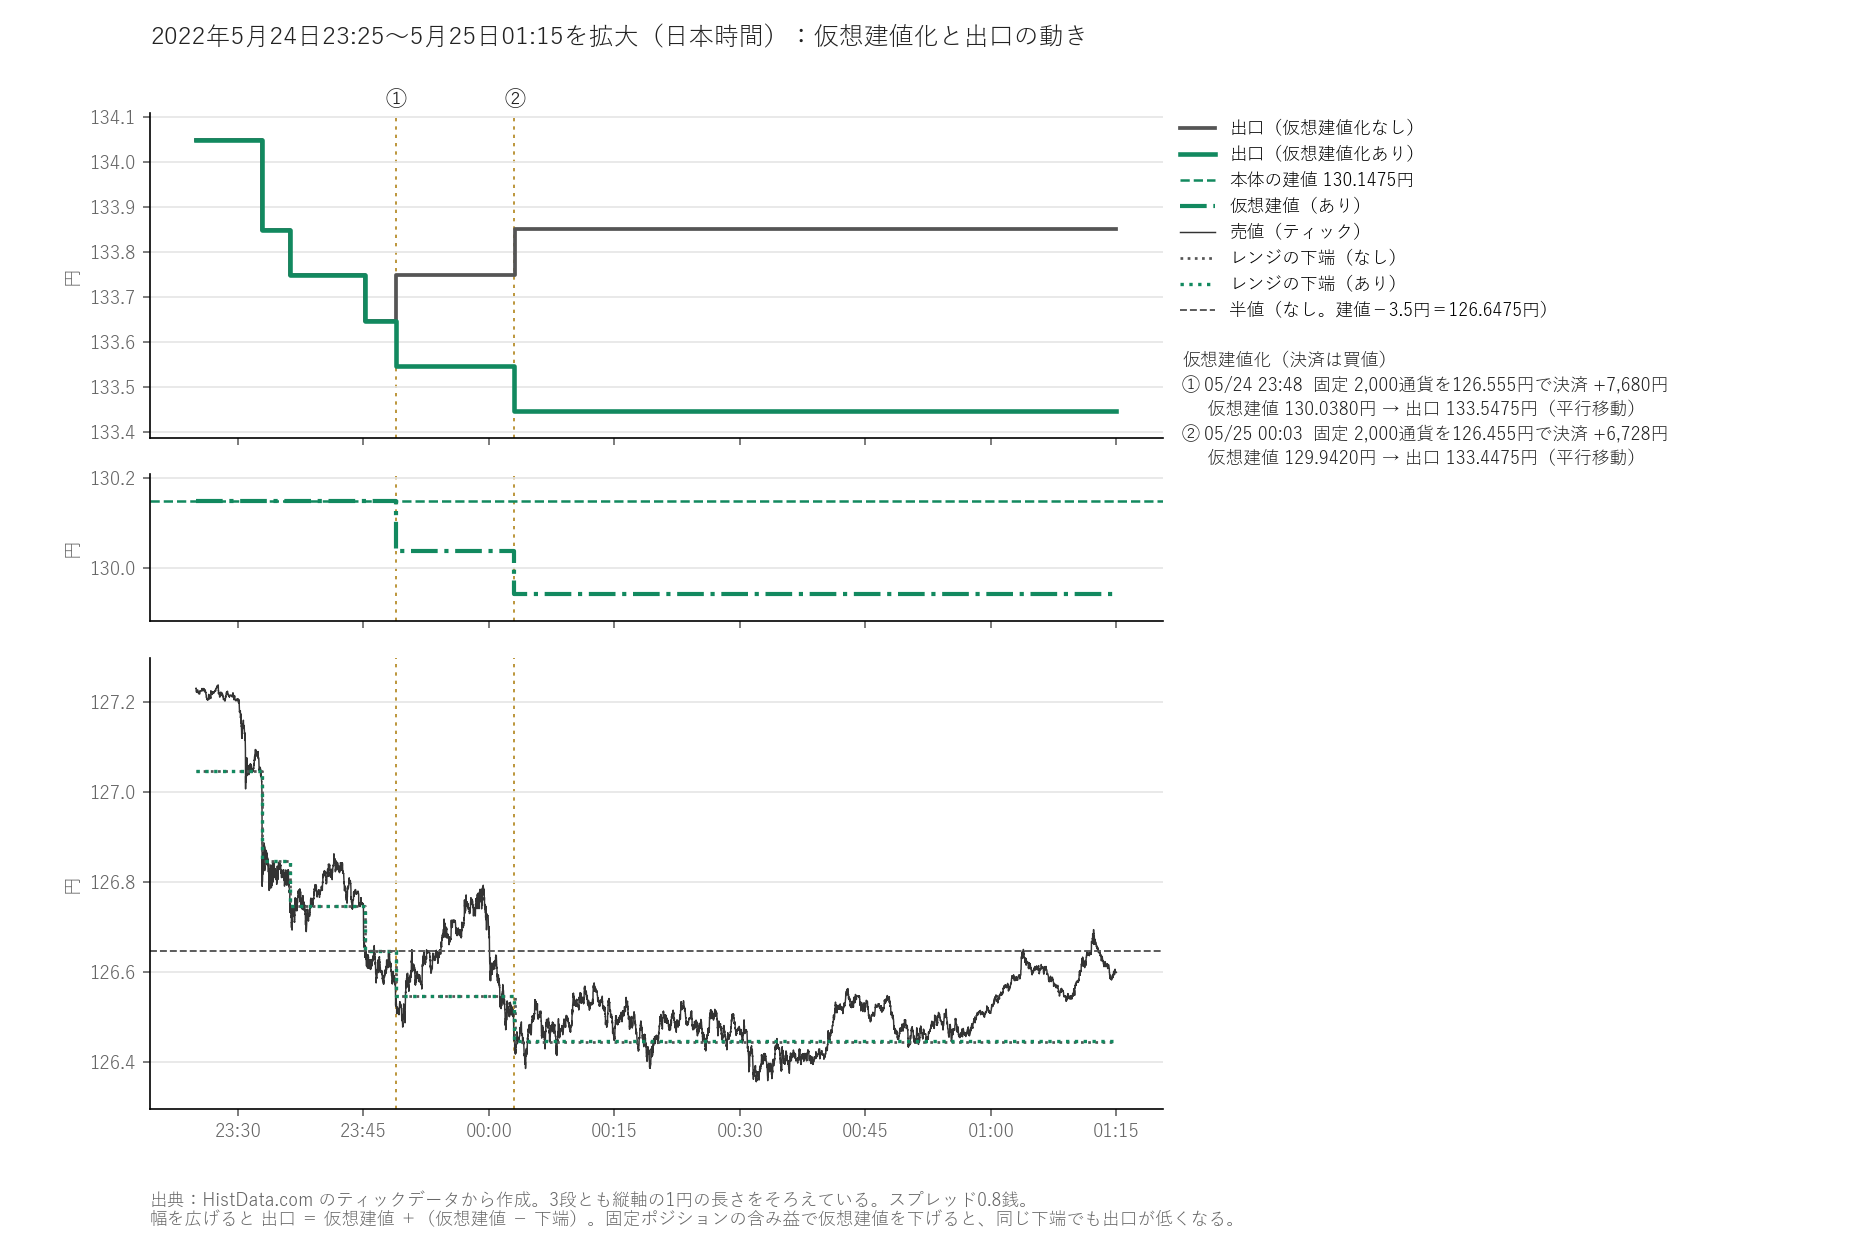
5月24日23時48分、値段が下がって、レンジの下端が半値(126.6475円)より10銭低い126.5475円になりました。 仮想建値化なしでは、ここで幅を広げて出口が133.7475円に上がります(3本目の図14と同じ場面です)。
仮想建値化ありでは、幅を広げる代わりに、仮想建値を126.5475+3.5=130.0475円まで下げます。必要な利益は7万通貨×0.1円=7,000円です。 このとき持っていた固定ポジションのうち、売った値段がいちばん高い130.68円の1,000通貨(含み益4,126円)と、 次の130.11円の1,000通貨(3,554円)を決済しました(図2の①)。利益は合わせて7,680円で、 仮想建値は130.0380円になり、出口は平行移動して133.5475円です。15分後の0時03分にも同じことが起き(②)、 固定ポジション2,000通貨を決済して、仮想建値は129.9420円、出口は133.4475円になりました。
そのあと値段は、下端からさらに10銭下がることはなかったので、幅は1回も広げていません。出口は、なしより0.40円低い 133.4475円から動かず、6月8日に値段がそこに着きました。
| 内訳 | 仮想建値化なし | あり |
|---|---|---|
| 本体 | +25.88万円 | +23.04万円 |
| トラップの利確 | +6.95万円 | +7.00万円 |
| 出口でのトラップの損 | −26.31万円 | −24.85万円 |
| ヘッジ | +2.28万円 | +2.28万円 |
| 複利 | +0.55万円 | +0.51万円 |
| 固定ポジション | −2.18万円 | −0.80万円 |
| うち仮想建値化での決済 | なし | +1.44万円 |
| 最終的な損益 | +7.17万円 | +7.19万円 |
| 日数 | 37.4日 | 37.3日 |
| 1日あたりの損益 | 1,918円 | 1,925円 |
出口が0.40円下がったぶん、本体の利益は2.84万円、複利の利益は405円減りました。その代わりに、固定ポジションで1.44万円の利益を確定し、 出口でのトラップの損も1.46万円小さくなりました。幅を広げなかったので、トラップの間隔は10銭のままで、 出口でのトラップの損は1本目で計算した24万8,500円そのものです。ほかに、トラップの利確が500円増え、 仮想建値化での決済を除いた固定ポジションの損益が620円悪くなりました。差し引きで、最終的な損益は133円だけ増えました。
なお、本文で書く差は、表の丸めた数値どうしではなく、丸める前の値から計算しています。そのため、表の数値を引き算した差と0.01万円ずれることがあります。
固定ポジションの損益が−0.80万円とマイナスなのは、仮想建値化のあとに建てた固定ポジションが損切りされたためです。 決済した4,000通貨の分の元手が戻ったので、翌朝9時に3,000通貨を126.81円で売りました。損切りの値段は、仮想建値と出口の中間の131.70円です。 6月7日の上昇でこれが損切りされ、1.47万円の損になりました。
2022年7月:幅の拡大を一部避けた回
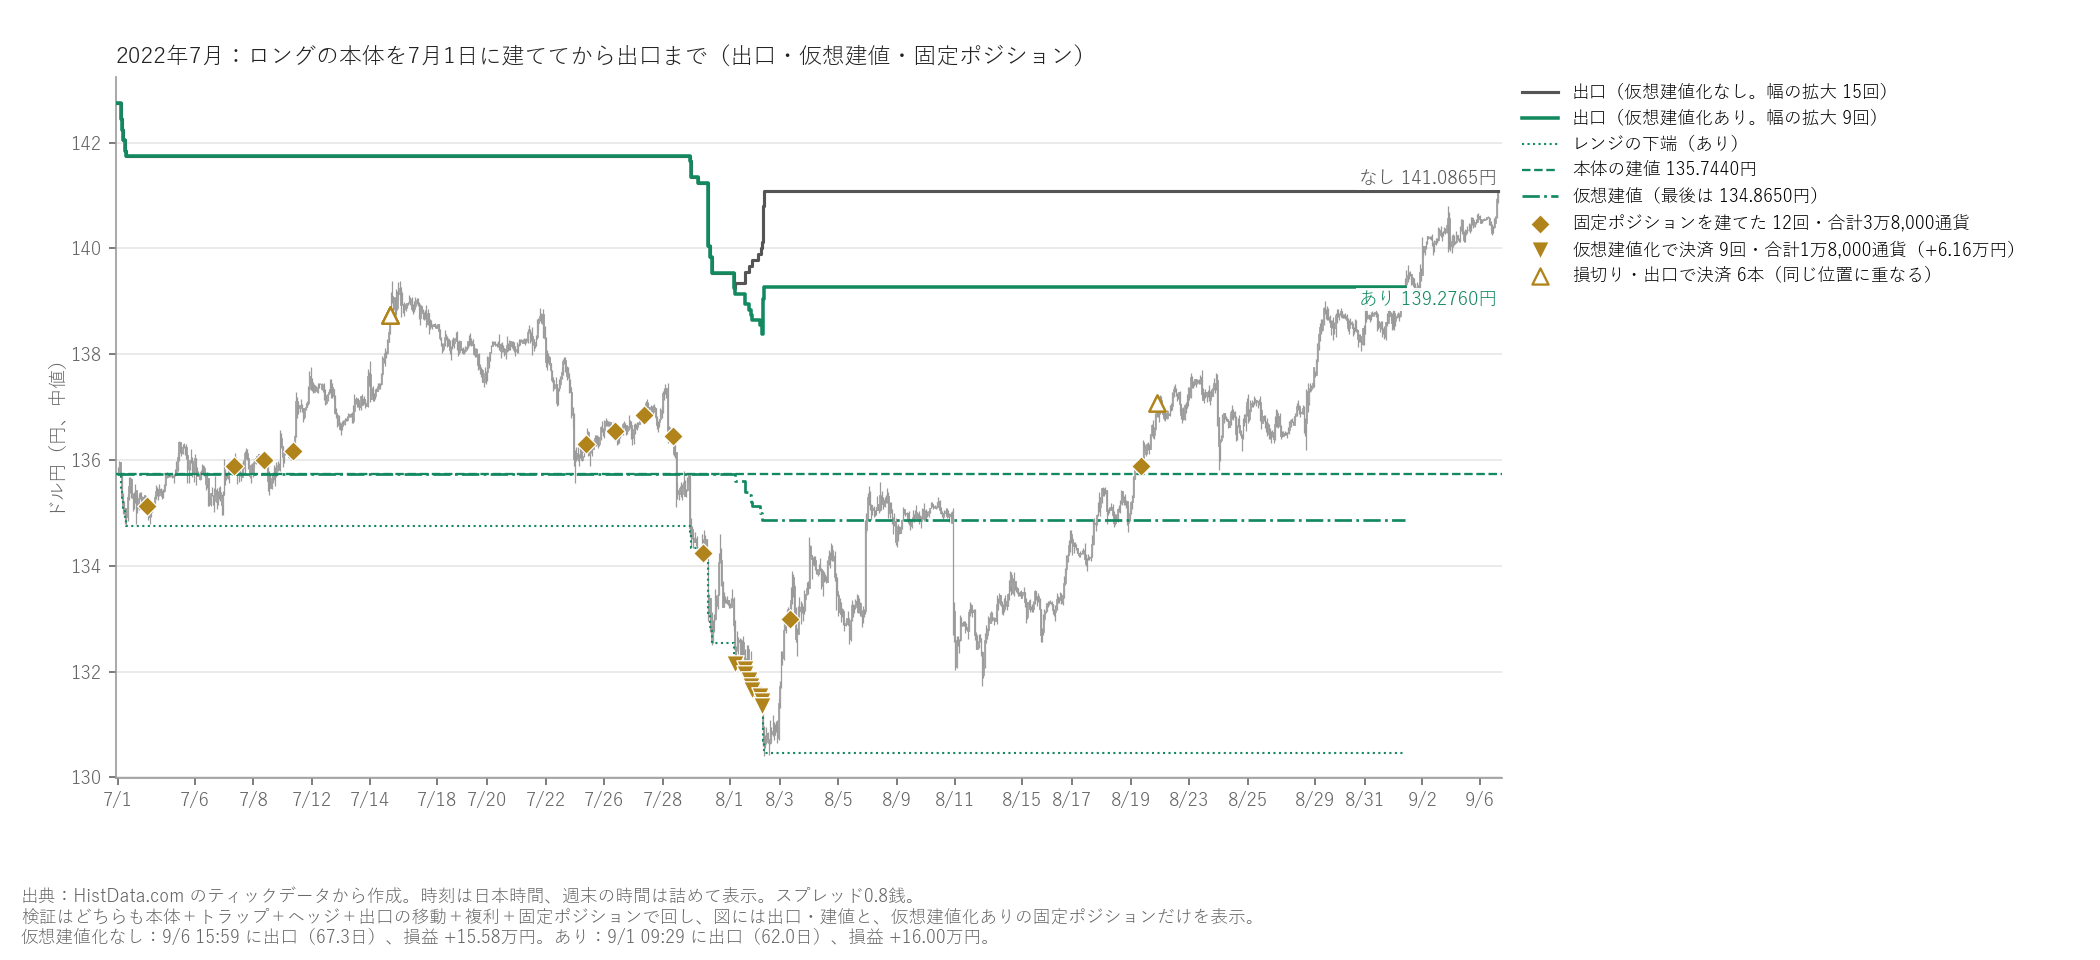
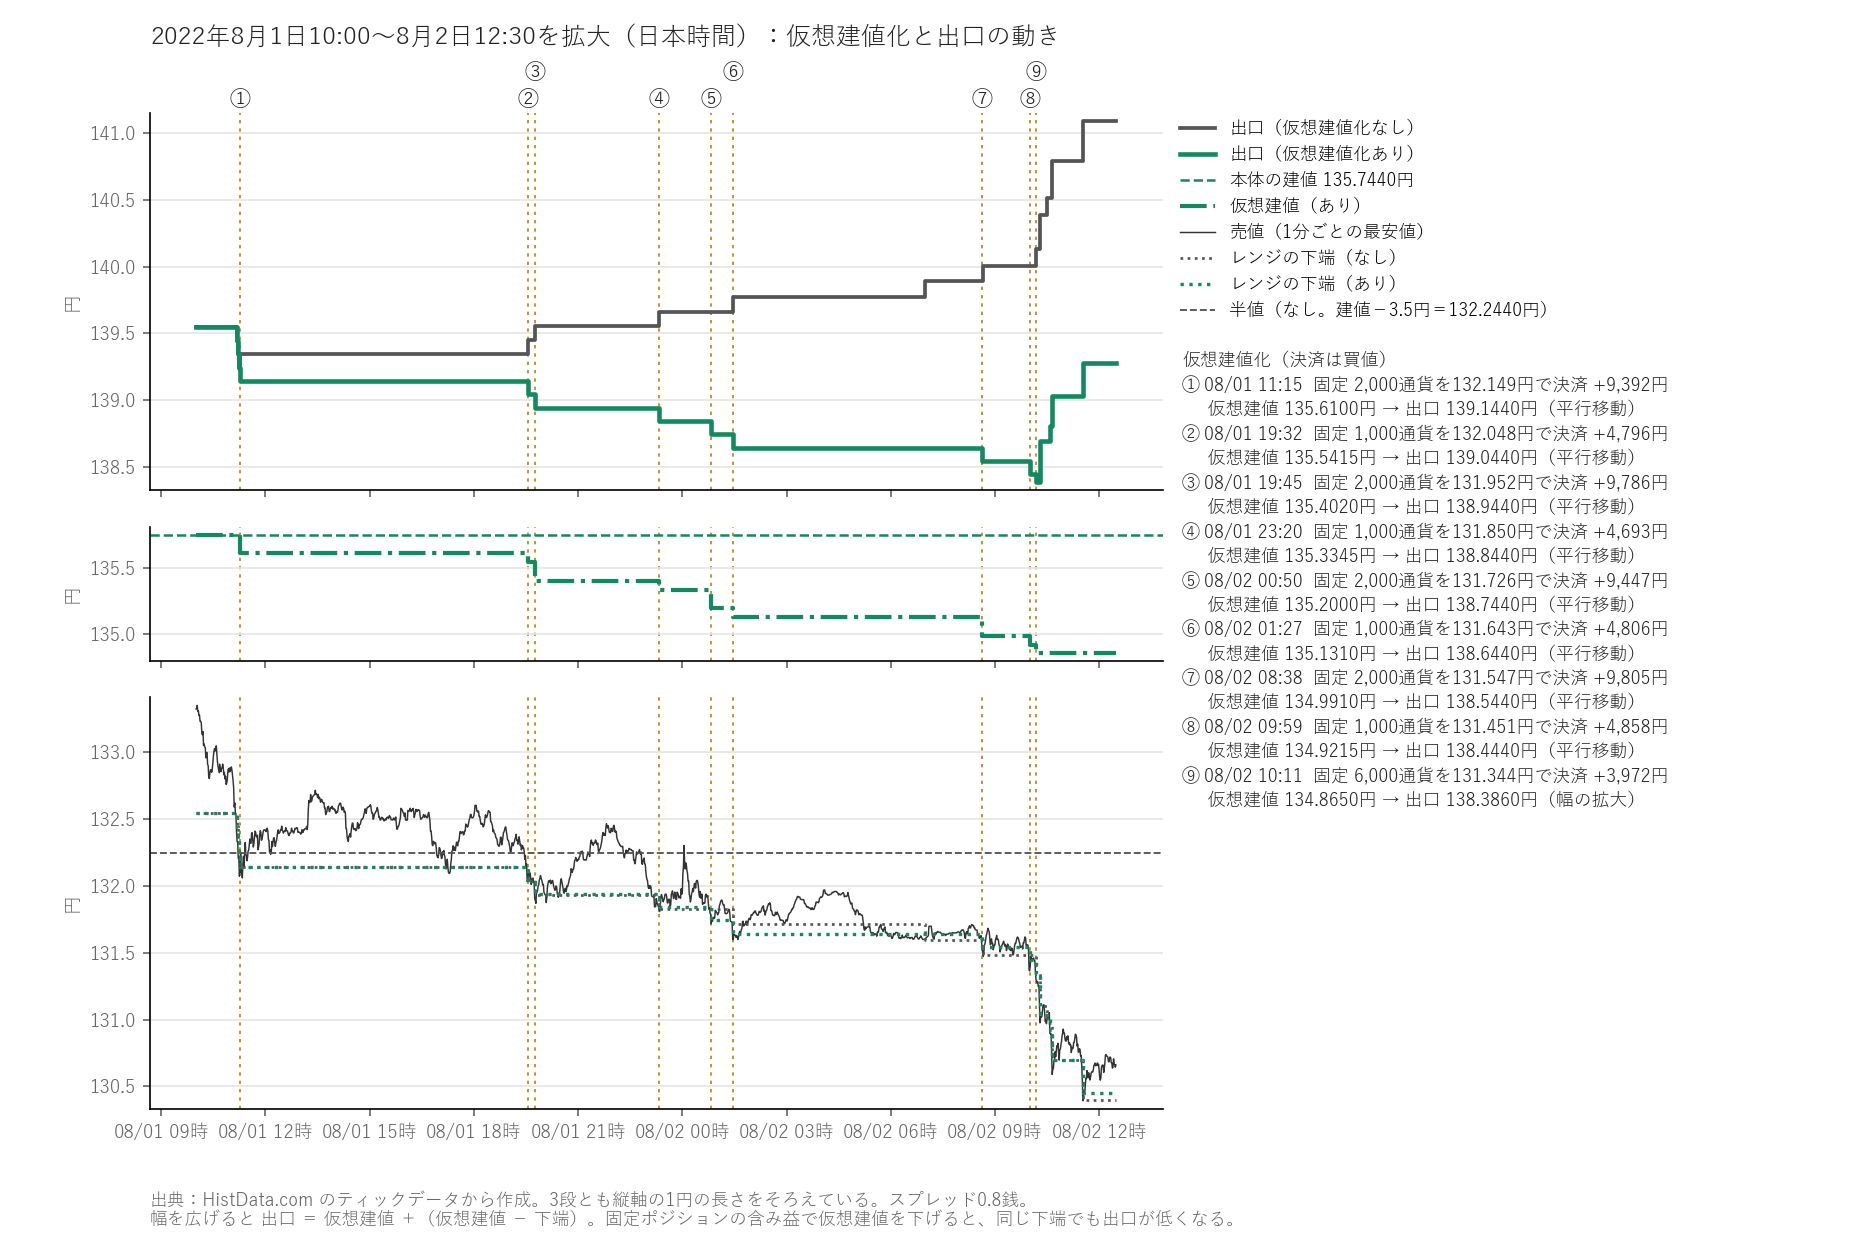
7月1日に135.74円で建てたあと、8月1日から2日にかけて、値段は半値(132.24円)を割って130.39円まで下がりました。 この約24時間に、仮想建値化が9回起きています(図4)。
①から⑧までの8回は、含み益が足りて、平行移動で済みました。7月25〜28日に売った固定ポジション(136.31〜136.84円で合計1万2,000通貨)の含み益を、 売った値段の高いものから少しずつ使い、仮想建値は135.7440円から134.9215円まで下がりました。
8月2日10時11分の⑨の時点で残っていた固定ポジションは、6,000通貨でした。7月29日に134.24円で売った1,000通貨と、 同じ8月2日の9時に131.56円で売ったばかりの5,000通貨です。含み益は合わせて3,972円しかなく、全部決済しても足りません。 仮想建値を134.865円まで下げ、足りない分だけ幅を広げました。そのあとは決済できる固定ポジションがないまま、 下げが続く間に、⑨を含めて合わせて9回、幅を広げています。
それでも、最後の出口は139.276円で、仮想建値化なし(141.0865円)より1.81円低くなりました。仮想建値を0.88円下げた分が、 線対称の出口ではほぼ2倍になって効くためです(出口=仮想建値+(仮想建値−下端))。出口が低いので、ありは9月1日に出口に着き、 なしより5.3日早く終わりました。
| 内訳 | 仮想建値化なし | あり |
|---|---|---|
| 本体 | +37.36万円 | +24.68万円 |
| トラップの利確 | +14.20万円 | +15.00万円 |
| 出口でのトラップの損 | −37.96万円 | −31.33万円 |
| ヘッジ | +6.52万円 | +6.52万円 |
| 複利 | +1.97万円 | +1.46万円 |
| 固定ポジション | −6.51万円 | −0.32万円 |
| うち仮想建値化での決済 | なし | +6.16万円 |
| 最終的な損益 | +15.58万円 | +16.00万円 |
| 日数 | 67.3日 | 62.0日 |
| 1日あたりの損益 | 2,316円 | 2,579円 |
出口が1.81円下がったぶん、本体の利益は12.69万円減りました。複利は3本とも出口まで持ちました。3本目はありのほうが早く、安い値段で建ちましたが、 出口が低いぶん、複利の利益は合わせて0.51万円小さくなりました。一方で、出口でのトラップの損は6.63万円小さくなり、 固定ポジションでは6.16万円の利益を確定しました。トラップの利確も0.80万円増えています(理由は次の段落で説明します)。 最終的な損益は0.41万円増え、1日あたりでは2,316円から2,579円になりました。
トラップの利確が増えたのは、出口と下端の距離が短くなり、トラップの間隔が狭く保たれたためです。 70本のトラップは下端から出口までに並べるので、幅を広げるほど間隔が広がり、同じ値動きでも約定と利確が減ります。
ここでも、仮想建値化のあとに建てた固定ポジションが損切りされています。8月3日に、戻った元手などで8,000通貨を133.00円で売り、 8月19日の上昇で137.07円で損切りされて3.26万円の損になりました。ただ、仮想建値化なしでも、 同じ時期の固定ポジションは損切りされているので(なしの固定ポジションは−6.51万円)、固定ポジションの損益では、ありのほうが良くなっています。
2024年9月:含み益が足りず、幅の拡大は減らなかった回
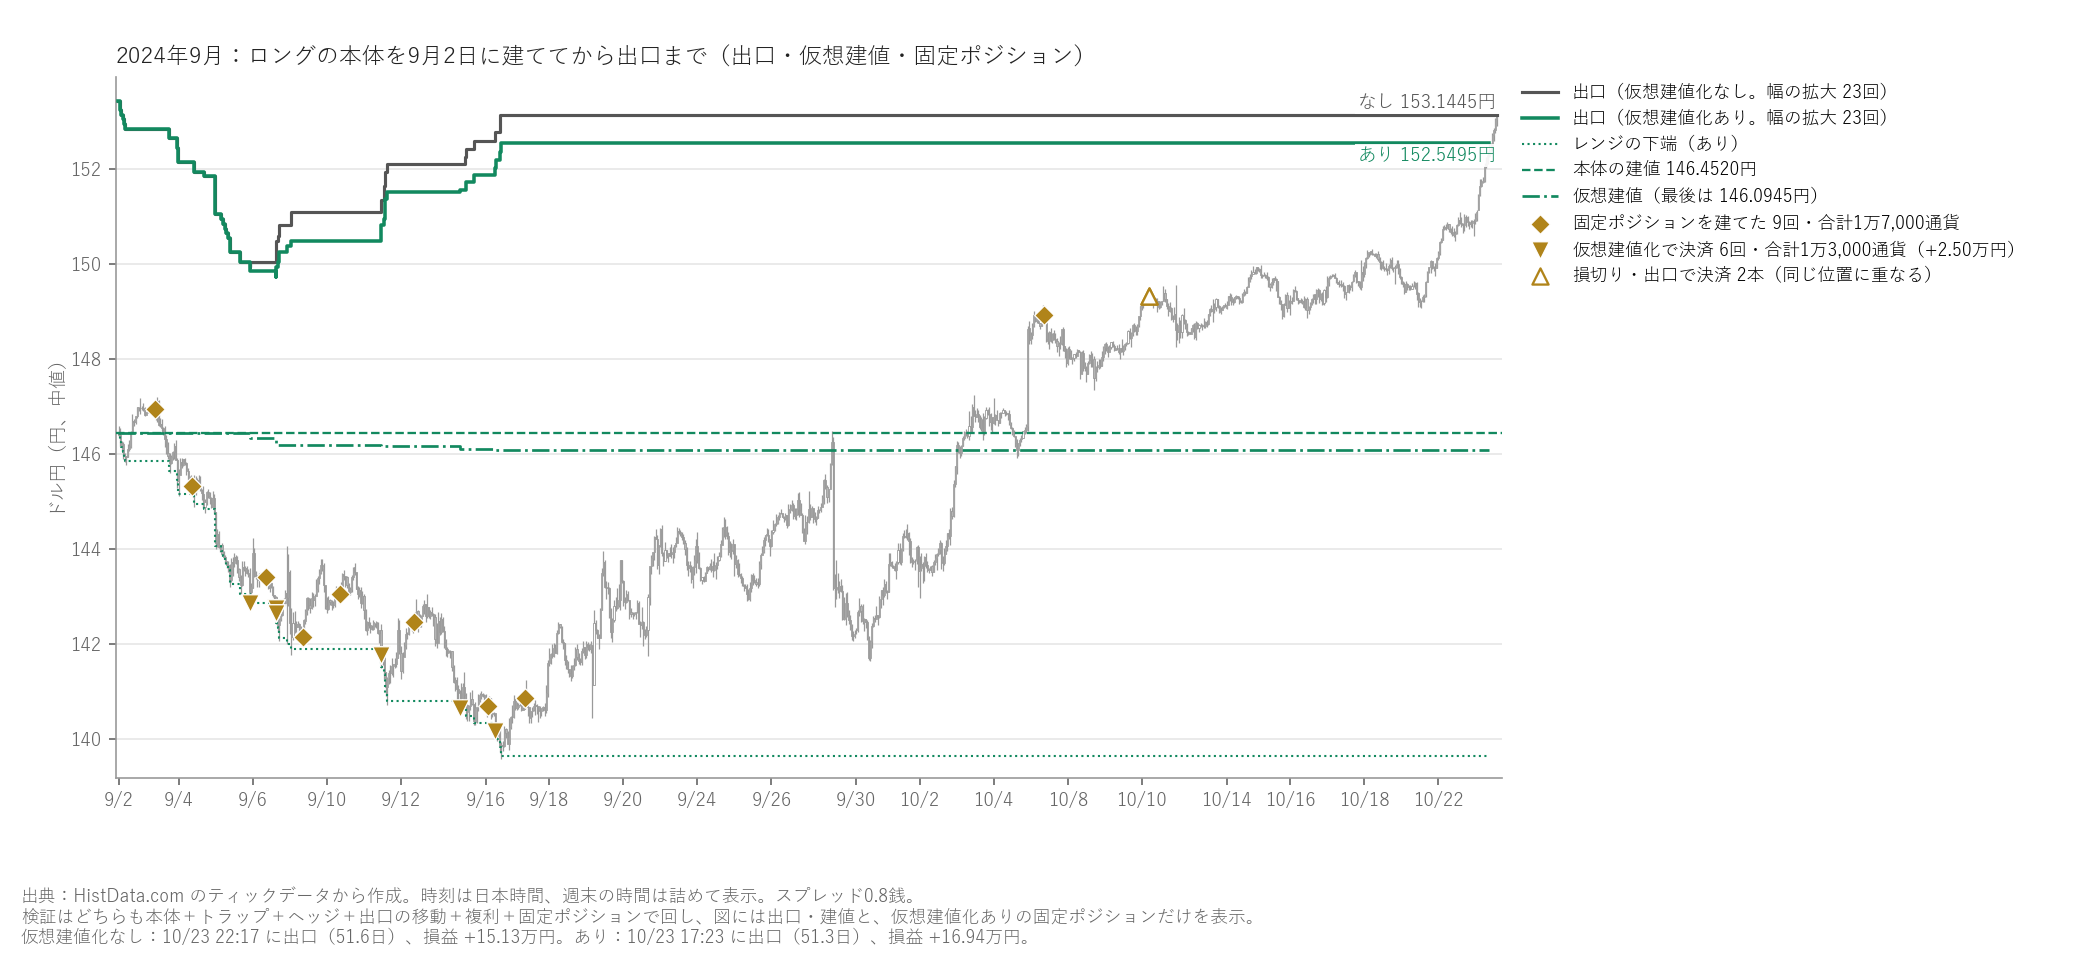
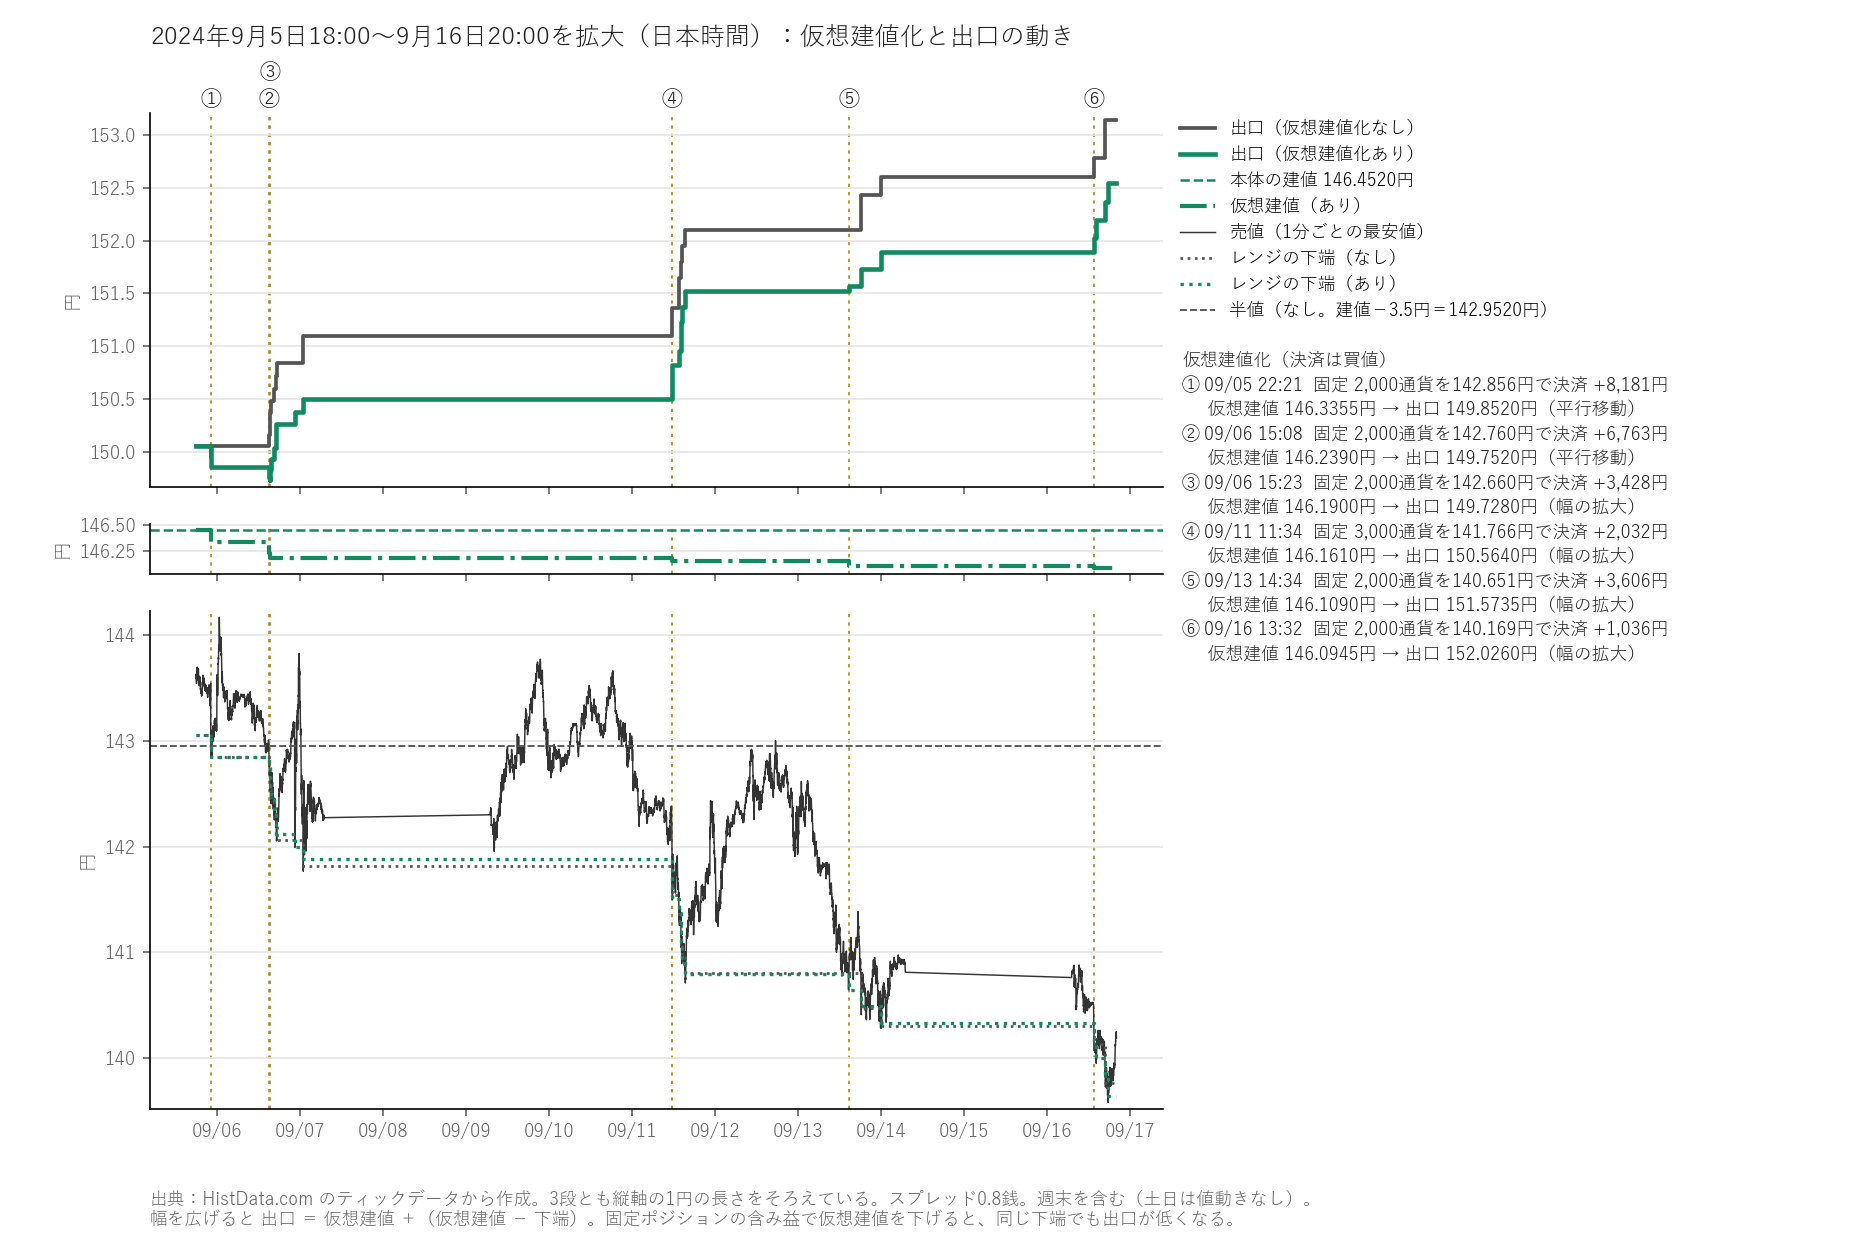
9月2日に146.45円で建てたあと、9月16日にかけて、値段は半値(142.95円)を3.4円下回る139.58円まで下がりました。 仮想建値化は6回起きましたが、平行移動で済んだのは最初の2回(①②)だけで、あとの4回は含み益が足りず、幅を広げています。
含み益が足りなかったのは、そもそも固定ポジションが少なかったためです。固定ポジションの元手はヘッジの利益ですが、ヘッジは7回で1.78万円しか稼いでおらず、 仮想建値化の前に持っていた固定ポジションは5,000通貨でした。③から⑥で決済したのは、数日前からその日の朝9時までに建てたばかりの固定ポジションで、 2,000〜3,000通貨ずつでした。含み益は1回あたり1,036〜3,606円と小さなものです。仮想建値化で確定した利益は合わせて2.50万円で、仮想建値は0.36円しか下がりませんでした。
それでも、出口は最後まで、なしより低いところにあります。最後の出口は152.5495円で、なし(153.1445円)より約0.6円低くなりました。
| 内訳 | 仮想建値化なし | あり |
|---|---|---|
| 本体 | +46.79万円 | +42.67万円 |
| トラップの利確 | +13.65万円 | +14.65万円 |
| 出口でのトラップの損 | −47.52万円 | −45.88万円 |
| ヘッジ | +1.78万円 | +1.78万円 |
| 複利 | +2.20万円 | +2.99万円 |
| 固定ポジション | −1.78万円 | +0.73万円 |
| うち仮想建値化での決済 | なし | +2.50万円 |
| 最終的な損益 | +15.13万円 | +16.94万円 |
| 日数 | 51.6日 | 51.3日 |
| 1日あたりの損益 | 2,934円 | 3,300円 |
本体の利益は4.12万円減りました。一方で、トラップの利確は1.00万円増え、出口でのトラップの損は1.64万円小さくなり、固定ポジションは2.51万円改善しました。 複利は、なしでは2回しか建ちませんでしたが、ありでは10月2日に3回目が建ち、利益が0.79万円多くなりました。 最終的な損益は1.82万円増えています。日数はほとんど変わらず、1日あたりでは2,934円から3,300円になりました。
ここでも、最後の仮想建値化のあとに建てた固定ポジションが大きな損を出しています。9月17日に140.86円で2,000通貨を売り、 損切りの値段は仮想建値と出口の中間の149.32円でした。 10月10日にこれが損切りされ、1.69万円の損です。値段が大きく下がったあとに建てた固定ポジションは、損切りまでの距離が長いので、 損切りされたときの損も大きくなります。
3つの期間を比べる
| 2022年5月 | 2022年7月 | 2024年9月 | |
|---|---|---|---|
| 仮想建値化で確定した利益 | +1.44万円 | +6.16万円 | +2.50万円 |
| 仮想建値の下げ幅 | 0.21円 | 0.88円 | 0.36円 |
| 出口の下げ幅(なしと比べて) | 0.40円 | 1.81円 | 約0.6円 |
| 最終的な損益(なし → あり) | +7.17万円 → +7.19万円 | +15.58万円 → +16.00万円 | +15.13万円 → +16.94万円 |
| 日数(なし → あり) | 37.4日 → 37.3日 | 67.3日 → 62.0日 | 51.6日 → 51.3日 |
| 1日あたりの損益(なし → あり) | 1,918円 → 1,925円 | 2,316円 → 2,579円 | 2,934円 → 3,300円 |
3回とも、仮想建値化ありのほうが出口が低くなり、最終的な損益も1日あたりの損益も大きくなりました。 ただし増え方には差があり、最終的な損益では、2022年5月は133円とわずかで、2024年9月は1.82万円(12%)でした。 出口の下げ幅は、仮想建値の下げ幅の2倍近くになりました。幅を広げたときの出口は「仮想建値+(仮想建値−下端)」なので、 仮想建値を下げた分が2回効きます。ただし、2024年9月(約1.7倍)のように、ありの最後の下端がなしより低いところで終わった回は、 その分だけ出口の下げ幅が小さくなります(この回は、ありの最後の下端がなしより0.12円低い)。
損益の内訳を見ると、どの回も本体の利益が減り、その分を固定ポジションの決済益と、出口でのトラップの損の減少で取り戻していました。 複利の利益も、出口が下がるぶん小さくなります(2022年5月と7月)。2024年9月は、ありでは複利が1回多く建ったので、逆に大きくなりました。 ヘッジは3回とも、なし/ありで同じです。仮想建値化が起きるのは半値を下回ったあとで、そのときにはもう出口余力がなく、ヘッジを建てていないためです。
わかったこと
- 仮想建値化を実装し、3つの期間で、決め事どおりに固定ポジションが決済され、仮想建値と出口が動くことを確かめました。 2022年5月は幅の拡大を全部避け(2回→0回)、2022年7月は一部を避け(15回→9回)、2024年9月は回数が変わりませんでした(23回)。
- 3回とも、出口は仮想建値化なしより低くなりました(0.40円、1.81円、約0.6円)。出口の下げ幅は、仮想建値の下げ幅の2倍近くです。
- 最終的な損益は、3回とも増えました(2022年5月は+133円とわずか、2022年7月は+0.41万円、2024年9月は+1.82万円)。 本体の利益は減りましたが、固定ポジションの決済益、出口でのトラップの損の減少、トラップの利確の増加で、それを取り戻しました。 2024年9月は、これに加えて複利が1回多く建った分が上乗せになりました。1日あたりの損益も、3回とも大きくなっています。
- 仮想建値化の効き方は、そのときに持っている固定ポジションの含み益で決まります。ヘッジの利益が少なく、固定ポジションをあまり建てられなかった回(2024年9月)は、 仮想建値をあまり下げられません。
- 最後の仮想建値化のあとに建てた固定ポジションは、3回とも損切りされました。値段が大きく下がったあとに売るので、損切りまでの距離が長く、 1回の損も大きくなります。
この検証の限界
- 確かめたのは、ロングの3つの期間だけです。ショートや、本体のロスカット価格まで下がる回は含んでいません。
- 1回の検証は1サイクルだけです。1日あたりの損益は、出口に着いたらすぐ次のサイクルを始めることを仮定した目安で、 次のサイクルまで続けて回した結果ではありません。
- 仮想建値化は、幅を広げる直前にだけ行い、1回に決済する量に上限をかけていません。決済のタイミングや量を変えると、結果は変わります。
- 出口の動かし方は、書籍どおりの線対称のやり方だけで確かめています。
- 3本目と同じく、スプレッドは0.8銭で一定、スワップポイントは入れていません。複利と固定ポジションの数量は1,000通貨単位で、 指値は値段が飛んだときも注文した値段で約定させています。
出典:為替データは HistData.com のドル円ティックデータ。 計算はPythonで実装し、値段は0.0005円単位の整数で扱っています。くるくるワイドは、魚屋『FXくるくるワイド投資術』(日本実業出版社、2016年)で紹介された手法です。
ご注意: この記事のシミュレーション結果は、過去の値動きのデータをもとに算出したものであり、将来の結果を確実に予測するものではありません。FXはレバレッジにより、預けた証拠金を上回る損失が生じる可能性があります。本ブログは投資を推奨するものではありません。投資は皆様ご自身の判断でお願いします。投資によって発生したいかなる損失に対しても、本ブログは一切の責任を負いません。
コメント