FX「くるくるワイド」の仕組みを、書籍の数値例をPythonで再現しながら確かめてみた
FX(外国為替証拠金取引)の投資手法のひとつに、くるくるワイドがあります。 魚屋さんの著書『FXくるくるワイド投資術』(日本実業出版社、2016年)で紹介された手法で、 大きな「買い」と、それと逆向きの小さな「売り」をたくさん並べて同時に持ち、 決めておいた出口の値段に着いたとき、損益の合計がマイナスにならないように資金を配分するのが特徴です。
この手法は本当に有効なのか。この連載では、くるくるワイドをPythonで実装し、過去の値動きのデータで 条件を変えながら検証していきます。1本目の今回は相場データを使わず、書籍の典型例をトラップ1本ずつ数えて計算し直して、 仕組みそのものを確かめます。
この記事でわかること:
- くるくるワイドの全体像と、すべてのルールの土台になっている考え方
- 書籍の典型例(元本200万円・ドル円100円・出口107円)の数字を、1本ずつ数えるとどうなるか
- 書籍の概算と1本ずつの計算が、3,500円〜1万円ずれる理由
- 相場が逆に動いたときの2つのルール(平行移動と幅の拡大)
- この連載で、書籍では「裁量」になっている部分をどうルールにするか
FXの用語のおさらい
この連載で使う言葉を先にまとめておきます。
- 通貨ペアとドル円:FXでは2つの通貨の交換レートを売り買いします。この2つの組み合わせを通貨ペアと呼びます。 この記事で扱うのは米ドルと円の組み合わせ(ドル円)で、「1ドル=100円」のように表します。1円は100銭です。
- 買い(ロング)と売り(ショート):値上がりで利益になるのが買い、値下がりで利益になるのが売りです。 ドル円を1万通貨(1万ドル分)買って1円上がれば、1万円の利益になります。
- 建てる・建値:ポジションを持つことを「建てる」、持ったときの値段を「建値」といいます。
- 証拠金とレバレッジ:FXでは取引額の一部を担保(証拠金)として預ければ取引できます。 国内の個人向けFXでは、取引額の4%以上の証拠金が必要です(レバレッジ最大25倍)。
- ロスカット:含み損が大きくなり証拠金が足りなくなると、FX会社がポジションを強制的に決済します。
- 両建て:同じ通貨ペアで、買いと売りを同時に持つことです。くるくるワイドはこれが前提になります。
- 利確・損切り:利益が出たところで決済するのが利確、損失を確定させて決済するのが損切りです。 どちらも「この値段になったら決済する」という注文(指値・逆指値)をあらかじめ置いておけます。
くるくるワイドとは
くるくるワイドの基本形は、2種類のポジションの組み合わせです。
- 本体:狙う方向(書籍の典型例では買い)の大きなポジションです。元本のほとんどを、 大きく下がっても耐えるための証拠金と含み損への備えに使います。利確の値段を出口と呼びます。
- トラップ:本体と逆向き(売り)の小さなポジションを、本体の建値から出口まで等間隔に並べたものです。 売った値段から少し下がったら利確し、買い戻したらまた同じ値段で売る、という売買を繰り返します。 値動きのたびにトラップがくるくると回転して、少しずつ利益を積み上げます。
トラップは本体と逆向きなので、値上がりして出口に着くと、その時点で持っているトラップはすべて損切りになります。 そこで、出口に着いたときの本体の利益で、トラップの損失を必ずまかなえるように数量を決めておく。 これがくるくるワイドの中心にある考え方です。この記事では、出口での本体の利益からトラップなどの損失を 引いた残りを「出口余力」と呼びます。
この基本形に、3種類の補助のポジションが加わります(図1)。
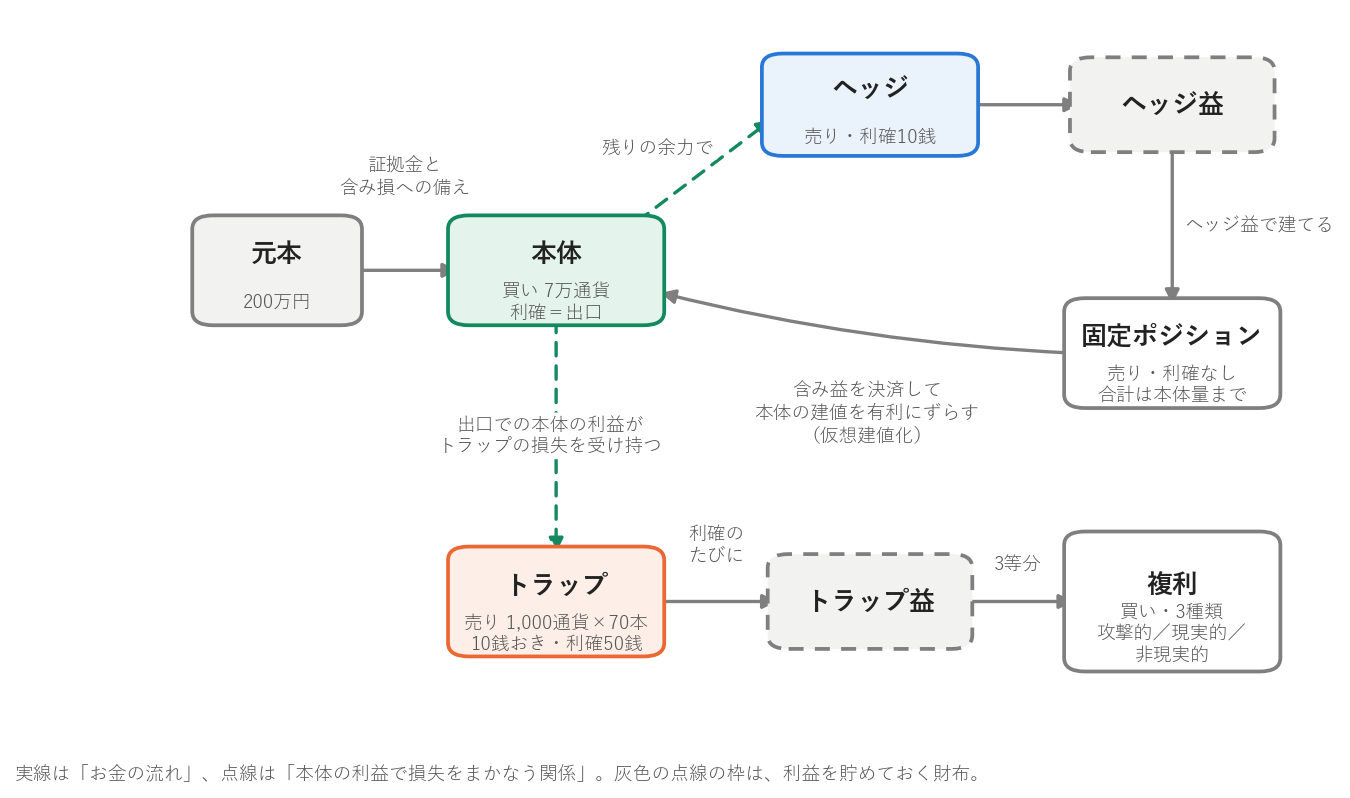
- ヘッジ:出口余力が残っている間に行う、本体と逆向きの短期売買です。
- 固定ポジション:ヘッジで得た利益を元手に建てる、本体と逆向きの長めのポジションです。 相場が大きく逆に動いたときの備えになります。
- 複利:トラップで得た利益を元手に建てる、本体と同じ向きのポジションです。
補助の3つはどれも「出口余力」か「すでに確定した利益」だけを元手にするので、 うまくいかなかったときに失うのもその元手の範囲にとどまります。元本には手をつけない設計です。 それぞれの数字は後半で見ます。
書籍の例を数字で追う
ここからは書籍の典型例にならって、次の条件で計算します。
| 項目 | 値 |
|---|---|
| 元本 | 200万円 |
| 本体 | ドル円を100円で買い |
| 出口(本体の利確) | 107円 |
| 本体のロスカット価格 | 75.54円 |
| 証拠金 | 取引額の4% |
| トラップ1本の数量 | 1,000通貨 |
計算はPythonで行いました。値段は0.001円単位の整数、金額は1円未満まで正確に扱える形で計算しているので、 小数の丸め誤差は入っていません。
本体は7万通貨
本体の数量は、「75.54円まで下がってもロスカットされない」ことを条件に決めます。 1通貨あたりに必要な資金は、75.54円までの含み損24.46円と、証拠金4.00円(100円の4%)の合計28.46円です。 元本200万円をこれで割ると70,274通貨になり、1,000通貨単位に切り捨てて7万通貨です。
実際に75.54円まで下がると、含み損は171万2,200円で、口座に残るのは28万7,800円です。 そのときに必要な証拠金は21万1,512円(75.54円×7万通貨×4%)です。証拠金維持率(口座に残る資金÷必要な証拠金)は約136%で、 ロスカットになる維持率はFX会社によって違いますが、よくある100%や50%の設定なら、まだロスカットにはなりません。
75.54円は、ドル円の過去の最安値付近の値です。ドル円は2011年10月31日に、変動相場制になってからの 最安値(75.32円前後。資料によって数銭の差があります)をつけました。この連載でも、書籍の値(75.54円)をそのまま使います。
トラップは1,000通貨×70本
トラップの合計は本体と同じ7万通貨にします。1,000通貨ずつに分けると70本になります。 建値100円から出口107円までの7円を70本で割ると、間隔は10銭です。 1本目は本体の建値と同じ100.00円、70本目は106.90円になります(図2)。
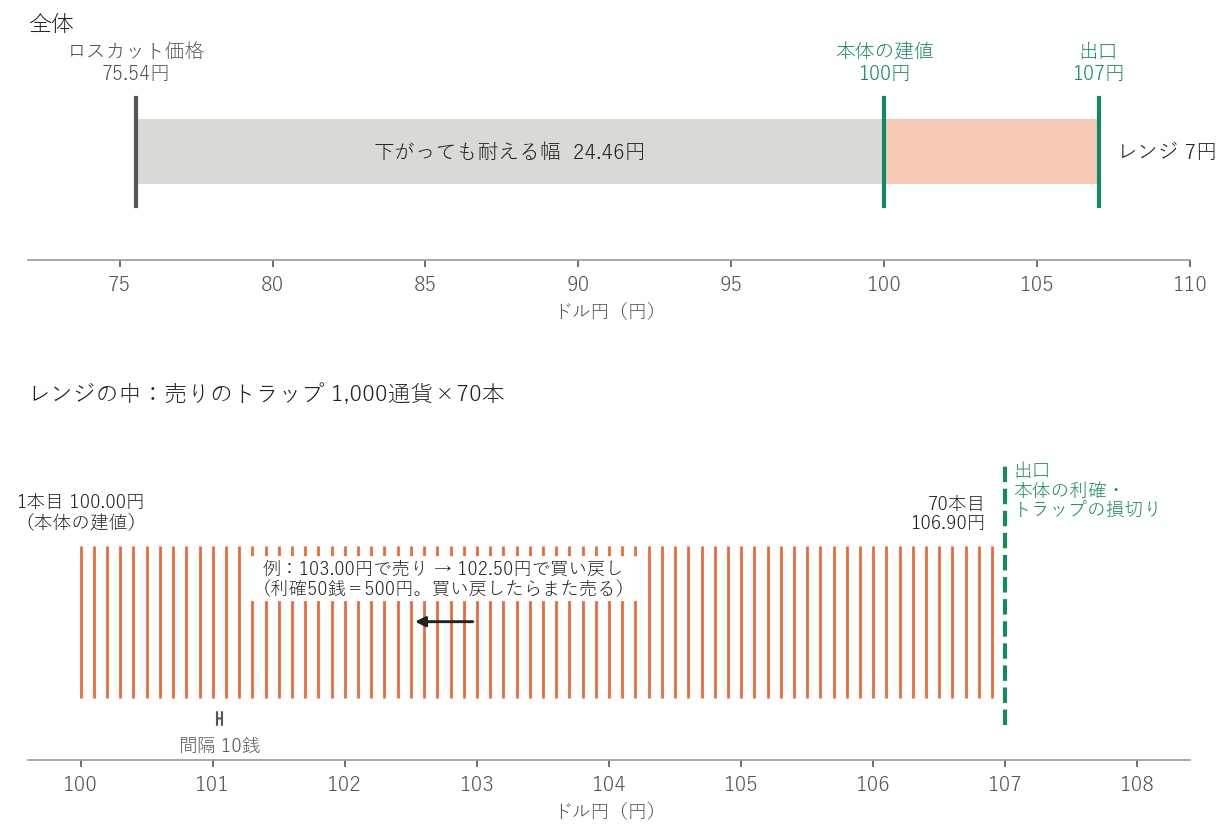
トラップはそれぞれ、売った値段から50銭下がったら買い戻して利確します。1回の利確で 1,000通貨×50銭=500円です。買い戻したあと値段が戻ってくれば、同じ値段でまた売ります。 損切りの値段はどのトラップも出口の107円です。
出口でトラップはいくら損するか:書籍の概算とは3,500円ずれる
出口の107円に着くと、本体は7万通貨×7円=49万円の利益になります。
一方のトラップは、出口に着いた時点で持っているものがすべて損切りになります。いちばん厳しいのは、 70本すべてを売ったまま出口に着いた場合です。書籍ではこの損失を「7万通貨×7円÷2」と概算していて、 その値は24万5,000円です。出口余力は49万円−24万5,000円=24万5,000円になります。
これを1本ずつ数えてみます。100.00円で売った1本は107円まで7円分の損失で7,000円、 100.10円の1本は6,900円、……、106.90円の1本は100円です。70本を合計すると24万8,500円で、 出口余力は24万1,500円になります。書籍の概算より3,500円少ない計算です(図3)。
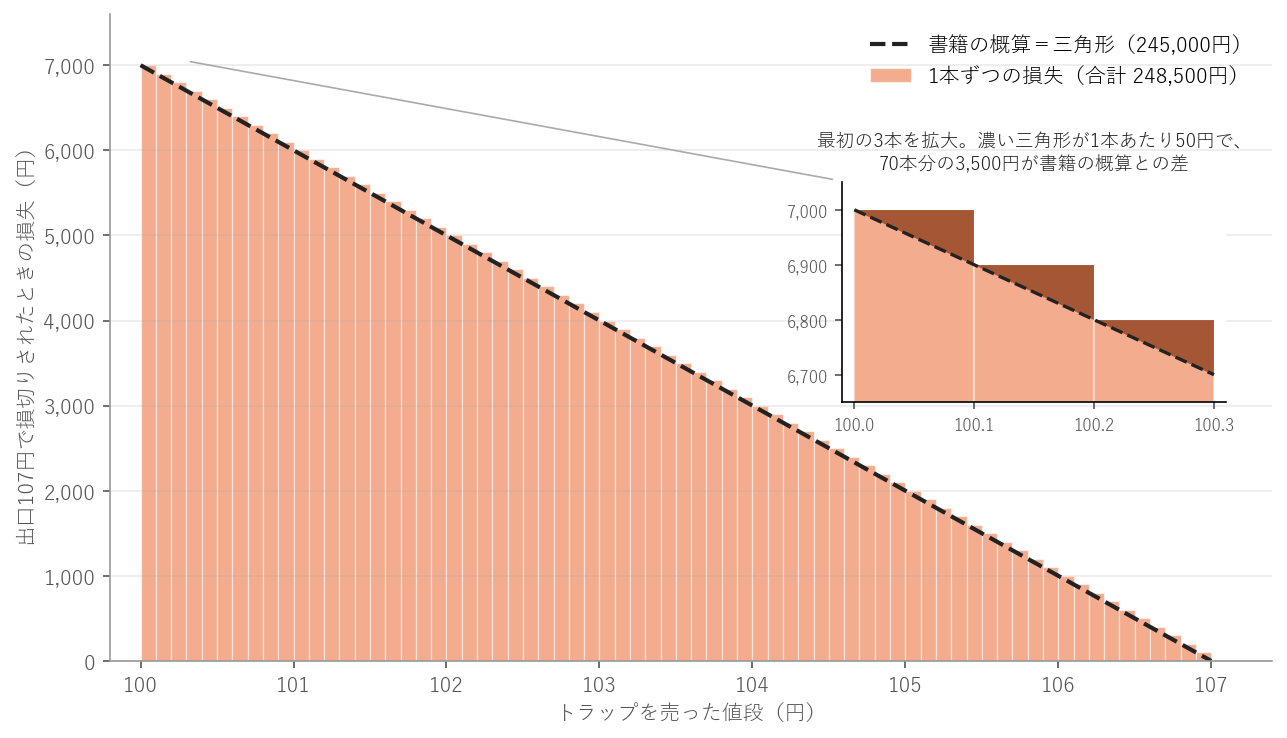
ずれの理由は、図3の右上の拡大図でわかります。書籍の概算は、トラップの損失を三角形の面積で まとめて計算する方法です。三角形の斜辺は各棒の左上の角を通るので、どの棒も、右上の角が 小さな三角形(1本あたり50円)の形で、概算の三角形からはみ出します。言い換えると、書籍の概算では、 どのトラップも出口までの距離を実際より5銭(間隔の半分)短く数えたことになり、70本で3,500円の差になります。
差は元本200万円の0.2%足らずなので、暗算で見当をつけるための近似としては十分です。 ただし「出口でちょうど損益ゼロ」を狙ってぎりぎりの計算をすると、この差がそのまま不足になります。 この連載のシミュレーションでは、1本ずつ数える計算を使います。
なお、ここではトラップがそれまでに利確して得た利益を数に入れていません。出口余力は 「トラップの利益が1円もなくても大丈夫か」を見る、慎重な計算です。
逆に動いたときの2つのルール
本体が買いなので、困るのは値段が建値100円より下がる場合です。トラップは100円から上にしか 並べていないので、そのままでは下がっている間にトラップが回らず、利益が出ません。 そこで書籍には、レンジ(トラップを並べる範囲と出口)を動かす2つのルールがあります。
ルール1:半値までは、幅を変えずにレンジを下へずらす
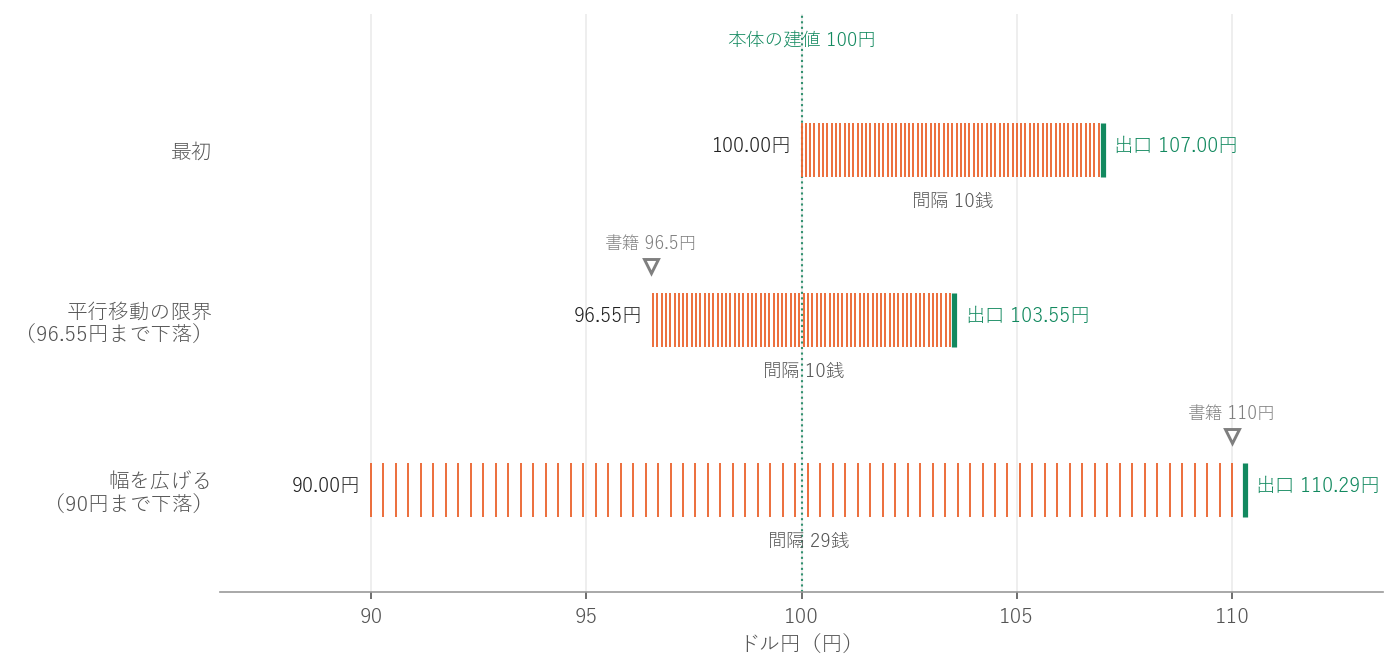
ここでいう半値は、本体の建値からレンジ幅の半分だけ下がった値段のことです。 値段が下がったら、トラップの本数と間隔はそのままで、レンジ全体を下へずらします(平行移動)。 たとえば99円まで下がったら、トラップを99.00円から並べ直し、出口も106円に下げます。 レンジの形は変わらないので、出口でのトラップの損失の最大値は24万8,500円のままです。 一方、出口が1円下がるごとに本体の利益は7万円ずつ減ります。そのため、ずらせる幅には限りがあります。
ずらせる限界を、書籍では「建値−レンジ幅÷2=100−7÷2=96.5円」としています。 1本ずつ数えて計算し直すと、出口余力24万1,500円を7万通貨で割った3.45円分までずらせるので、限界は96.55円でした。96.5円までずらすと、出口は103.5円で、 本体の利益24万5,000円に対してトラップの損失の最大値が24万8,500円となり、3,500円足りません。 前の節と同じ「5銭×70本」のずれが、ここにも出ています。この連載では、96.55円を平行移動の限界とし、そこを超えたらルール2に切り替えます。
ルール2:半値を超えたら、幅を広げて出口を上げる
半値を超えて下がったら、トラップの本数(70本)はそのままで、レンジの幅を広げます。 下の端を今の値段に合わせ、出口は引き上げるので、トラップの間隔は広くなります。
書籍では、本体の建値を中心に線対称になるよう出口を決めます。90円まで下がった場合、 出口は100+(100−90)=110円、間隔は約28.6銭です。これも1本ずつ数えると、本体の利益70万円に対して トラップの損失の最大値は71万円で、1万円足りません。足りる出口を探すと110.29円(間隔は約29銭)でした。
| 場面 | 書籍の概算 | 1本ずつ数えた場合 | 書籍の値での不足 |
|---|---|---|---|
| 出口でのトラップの損失 | 24万5,000円 | 24万8,500円 | 3,500円 |
| 平行移動の限界 | 96.5円 | 96.55円 | 3,500円 |
| 幅を広げたときの出口(90円まで下落) | 110円 | 110.29円 | 1万円 |
どの場面でも書籍の値は少しだけ楽観的ですが、差は元本の約0.2〜0.5%です。手法の考え方が崩れるような 差ではありません。この連載では、1本ずつ数えた値を使います。また、一度下げた出口は、 その後に値段が上がっても引き上げないことにします。
補助の3つのポジションと仮想建値化
ここまでの本体とトラップが、くるくるワイドの骨組みです。補助の3つのポジションは、 それぞれ詳しく検証する回を設けるので、ここでは書籍の典型例にならった数字を1つずつ見ておきます。
| ポジション | 向き | 元手 | 数量の決め方 | 損切り | 利確 |
|---|---|---|---|---|---|
| ヘッジ | 本体と逆(売り) | 出口余力 | 出口余力÷(出口−今の値段) | 出口 | 10銭 |
| 固定ポジション | 本体と逆(売り) | ヘッジ益 | ヘッジ益÷(損切り−今の値段) | 本体の建値と出口の中間(本体と同じ量まで積んだら出口) | なし |
| 複利 | 本体と同じ(買い) | トラップ益 | トラップ益÷(今の値段−損切り) | 3種類 | 出口 |
ヘッジ:出口余力を使い切る短期売買
ヘッジは、損切りの値段が出口なので、「10銭の利確で終わる」か「出口で損切りされる」かのどちらかです。 数量は、出口で損切りされても出口余力の範囲に収まるように決めます。値段が105円のときは、 出口余力を出口までの2円で割ります。概算の出口余力なら24万5,000円÷2円=12万2,500通貨、 1本ずつ数えた出口余力では24万1,500円÷2円=12万750通貨です。どちらに転んでも、出口での損益の合計はマイナスになりません。
どんなときにヘッジを入れるかは、書籍では裁量(トレーダーの判断)です。この連載では後で説明するルールに置き換えます。
固定ポジション:ヘッジ益で逆向きを積み上げる
固定ポジションは、ヘッジで得た利益だけを元手に建てる売りです。損切りは本体の建値と出口の中間 (典型例では103.5円)に置き、損切りに掛かっても失うのはヘッジ益の範囲だけになるように数量を決めます。 ヘッジ益が3,500円たまったとき、100円で建てるなら、3,500円÷(103.5円−100円)=1,000通貨です。
固定ポジションを積み上げるほど、本体の値下がりに強くなります(図5)。本体7万通貨だけなら、99円に下がると 7万円の含み損です。固定ポジションを100円で1万通貨売っていれば、固定の側に1万円の含み益が出るので、合計は6万円の含み損で済みます。
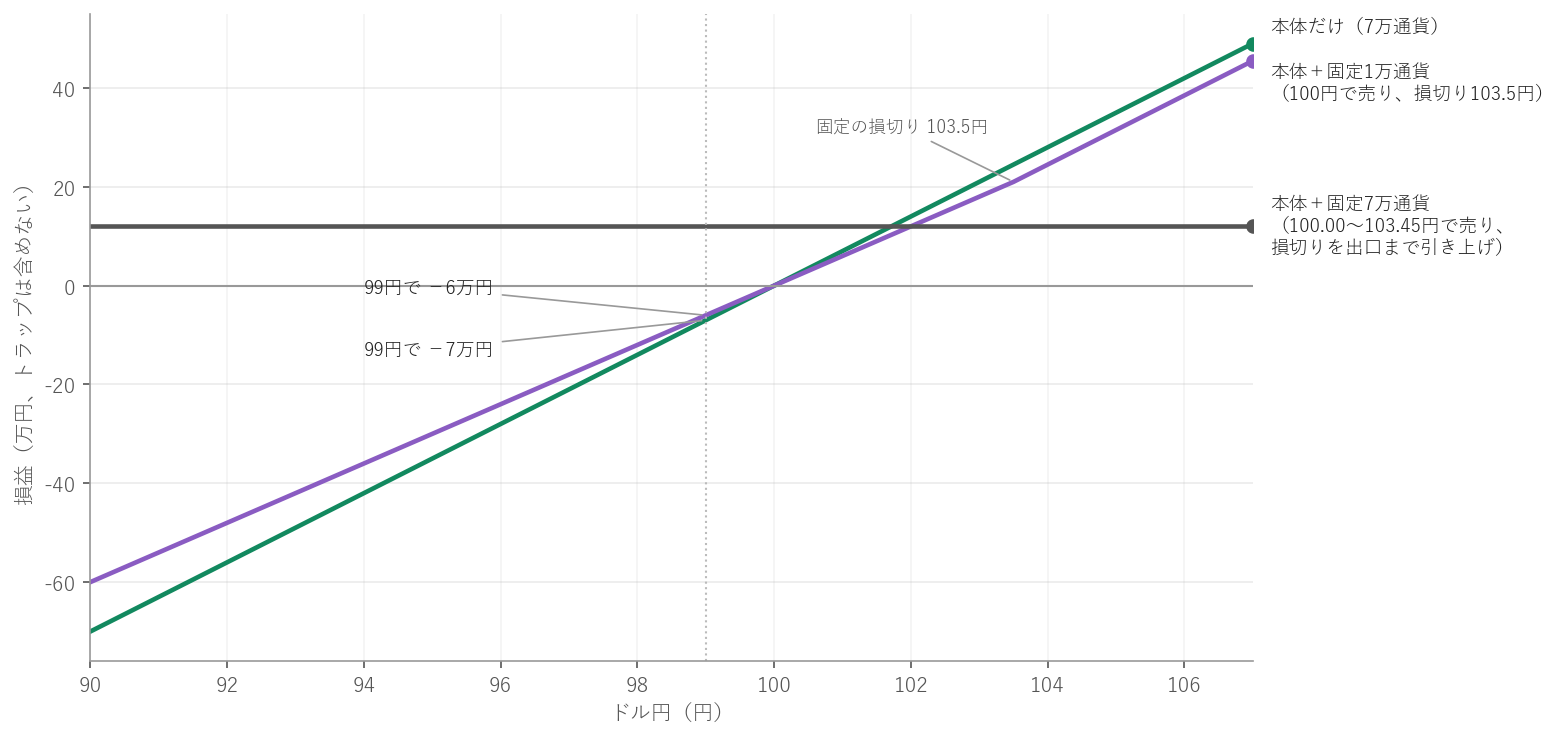
書籍では、固定ポジションを本体と同じ7万通貨まで建て終えたら、すべての損切りを中間の103.5円から 出口(動かしていなければ107円)に引き上げます。103.5円のままだと、それより上では固定ポジションが損切りされて 損失が確定し、そこから先は本体だけが値動きの影響を受けます。損切りを出口に引き上げると、本体と固定ポジションの 損益が打ち消し合い、損益は値段によらず一定になります。図5の濃い灰色の線は、100.00〜103.45円で5銭おきに 1,000通貨ずつ売って7万通貨にし、損切りを出口の107円に引き上げた場合で、損益は12万750円で一定です。 出口に着いたときも、この金額で確定します。
複利:トラップ益で本体と同じ向きを足す
複利は、トラップで得た利益だけを元手に建てる買いです。損切りの位置が違う3種類があり、 書籍の典型例では、攻撃的が本体の建値の1円下(99円)、現実的が20円下(80円)、 非現実的が75円です。トラップ益は3等分して3種類に回します。 この連載では、非現実的の損切りを「検証を始める時点までの最安値の少し下」とし(典型例の75円にあたります)、 3等分は1日ごとに行います。
たとえばトラップ益3,000円を1,000円ずつに分けて、100円で建てる場合の数量は次のとおりです。
| 種類 | 損切り | 元手 | 数量 |
|---|---|---|---|
| 攻撃的 | 99円 | 1,000円 | 1,000通貨 |
| 現実的 | 80円 | 1,000円 | 50通貨 |
| 非現実的 | 75円 | 1,000円 | 40通貨 |
損切りに掛かっても失うのはその複利の元手(トラップ益)だけで、元本には影響しません。 この連載では、攻撃的が損切りされたら、そのサイクル(本体を建ててから出口に着くまでの1周)が終わるまで、 トラップ益を残りの2種類に分けて回します。
仮想建値化:固定ポジションの含み益で建値をずらす
固定ポジションに含み益が出ているときは、それを決済して、その利益の分だけ本体を安く買えたとみなすことができます。 固定ポジションで7万円の利益を確定させれば、本体7万通貨では1通貨あたり1円(7万円÷7万通貨)になり、 本体の建値を100円から99円に下げたのと同じです。書籍ではこれを仮想建値化と呼びます。 建値が下がれば出口余力が増えるので、ルール2で幅を広げずに済んだり、広げる幅が小さくて済んだりします。 ただし固定ポジションが減る分、値下がりへの備えは弱くなります。
書籍で「裁量」になっている部分をどうルールにするか
次の記事からは、過去の値動きのデータで、くるくるワイドを機械的に動かします。そのためには、 書籍でトレーダーの判断に任されている部分も含めて、すべてをルールとして決めておく必要があります。 この連載で使う決め事は次のとおりです。
| 項目 | この連載での決め事 | 出どころ |
|---|---|---|
| トラップ | 1本1,000通貨、本体の建値から出口まで等間隔、利確50銭 | 書籍どおり |
| 本体の数量 | 証拠金を建値で計算(典型例で7万通貨) | 書籍どおり |
| 出口余力の計算 | トラップの損失を1本ずつ数える | この連載で決めた |
| ルール1・2 | 平行移動の限界・幅を広げたときの出口を、1本ずつ数えて計算。一度下げた出口は戻さない | この連載で決めた |
| ヘッジを入れるタイミング | 15分足で次の3つがそろった足が確定したとき。①直近3本のどれかの高値がボリンジャーバンド(期間20)の+2σ以上、②RSI(期間14)が基準値(62〜65から選ぶ。後述)以上、③スローストキャスティクス(5・3・3)が75以上の位置からデッドクロスし、その足が陰線 | この連載で決めた |
| 出口余力が残っていないとき | ヘッジは入れない | 書籍どおり |
| ヘッジの損切り | 出口が上がっても動かさない(下がったときは出口に合わせて下げる) | この連載で決めた |
| 固定ポジションの損切り | 本体の建値(仮想建値化のあとはずらした建値)と出口の中間。本体と同じ量まで積んだら出口に引き上げる | 書籍どおり(仮想建値化のあとの扱いはこの連載で決めた) |
| 複利 | 損切りは本体の建値の1円下・20円下・75円の3種類。トラップ益を3等分して回す | 書籍どおり |
| 複利の細部 | 非現実的の損切りは「検証を始める時点までの最安値の少し下」(典型例の75円にあたる)。3等分は1日ごと。損切りされた種類の分は、そのサイクルの間は残りの2種類へ | この連載で決めた |
| 複利に付けるトラップ | 複利を建てたら、その値段から出口まで、複利と同じ量のトラップを追加する。複利が損切りされたら一緒に決済する | 書籍どおり |
| 対象外 | 抵抗線(値段が跳ね返されやすい水準)の手前で複利を先に決済する技(先消し)と、その利益でのレンジ内の短期売買(ピンポン) | — |
ヘッジのタイミングは、1つの指標だけだと「行き過ぎに見えて、そのまま進んでしまう」ことが多いので、 値段の行き過ぎ(ボリンジャーバンド)、勢いの過熱(RSI)、反転の始まり(ストキャスティクス)の3つが そろったときだけ入れる、というルールにしました。RSIの基準は、過去のデータで1日あたりのシグナルが 4回程度になる値を62〜65の中から選びます。15分足やデッドクロスなどの用語は、ヘッジを検証する回で詳しく説明します。
まだ決めていないのは、本体の向きとレンジ(出口)の決め方、出口に着いたあと次のサイクルをいつ始めるか、 などです。これらは次の記事で、過去のデータに当てはめる前に決めます。
わかったこと
- くるくるワイドのルールは、どれも「出口に着いたとき、損益の合計がマイナスにならない」という1つの考え方 (この記事でいう、出口余力をゼロ以上に保つこと)から説明できました。トラップの本数、ヘッジの数量、 レンジのずらし方と広げ方は、いずれもそのための計算です。
- 書籍の典型例(元本200万円・100円で7万通貨の買い・出口107円)を1本ずつ数え直すと、出口でのトラップの損失は 24万5,000円ではなく24万8,500円、平行移動の限界は96.5円ではなく96.55円、90円まで下がったときの 出口は110円ではなく110.29円でした。
- 書籍の値は少しだけ楽観的ですが、差は元本の約0.2〜0.5%で、近似としては十分な精度です。ずれの理由は、 三角形の面積で概算すると、トラップ1本ごとの出口までの距離を、間隔の半分ずつ短く数えてしまうためでした。
- ただし、この記事で確かめたのは「設計どおりに計算が合っているか」だけです。この手法でどれだけ利益が出るのか、 どんな相場で苦しくなるのかは、過去の値動きに当てはめてみないとわかりません。
この検証の限界
- 相場データを使っていません。トラップが実際にどれだけ回るか、ヘッジがどれだけ入るかといった、 値動きに左右される部分はまだ何もわかっていません。
- スプレッド(売値と買値の差)、スワップポイント(通貨の金利差の受け払い)、週明けなどの窓開け(取引が止まっている間に値段が飛ぶこと)は入れていません。 トラップの利確幅は50銭と小さいので、スプレッドが結果に効いてきます。また、買いと売りを長く同時に持つので、 スワップポイントの受け取りと支払いの差(大きさはFX会社によって違います)も効いてくるはずです。
- 書籍で裁量になっている部分は、この連載で決めたルールに置き換えています。書籍の著者と同じ判断をするわけではありません。
- 両建てできるかどうかや、両建てのときの証拠金の計算方法は、FX会社によって違います。この記事では考慮していません。
次の記事
次回は、過去のドル円の値動きに、本体とトラップだけの基本形を当てはめます。 レンジの決め方と次のサイクルの始め方を決め、開始日をずらしながら何度も回して、 トラップがどれだけ回るのか、どのくらいの割合で出口に着くのかを確かめる予定です。
参考文献:魚屋『FXくるくるワイド投資術』日本実業出版社、2016年(典型例の条件と数値例はこの書籍にならいました)。 計算はPythonで実装し、値段は0.001円単位の整数で扱っています。
ご注意: FXはレバレッジにより、預けた証拠金を上回る損失が生じる可能性があります。本ブログは投資を推奨するものではありません。投資は皆様ご自身の判断でお願いします。投資によって発生したいかなる損失に対しても、本ブログは一切の責任を負いません。
コメント