全世界株式(ACWI)の取り崩しを円で見るとどうなる?為替と日本の物価を入れて「4%ルール」を検証してみた
ここまでの3本の記事では、米ドル建てのリターンを米国の物価で調整して、「4%ルール」を検証してきました。 前の記事では、全世界株式(ACWI)を原論文と同じ方式(初年度に当初資産の4%を 取り崩し、以降は物価に合わせて増やす)で取り崩すと、30年間資産が尽きずに残る確率(成功率)は76.0%でした。
ただ、日本に住んでいる人の多くは、円で資産を持ち、円で生活費を払います。米ドル建てで計算した結果には、 為替(円安・円高)の動きも、日本の物価の動きも入っていません。そこでこの記事では、ACWIのリターンを円建てに替え、 日本の消費者物価指数(CPI)で物価上昇の分を差し引いて、前の記事と同じ計算をやり直します。さらに、円高が大きく 進んだ時期も含めて確かめるため、米国株(S&P 500)を円に換算した1974〜2025年の52年分でも計算しました。
これまでの検証のおさらい
- 1本目の記事では、トリニティスタディ原論文と同じ条件(米国株+米国社債。 初年度に当初資産の4%を取り崩し、以降は物価上昇に合わせて取り崩し額を増やす)で計算を再現しました。 株式100%・4%・30年の成功率は、原論文では95%、2025年までのデータを使ったヒストリカル・ブートストラップ法では89.2%でした。
- 2本目の記事では、対象を全世界株式(ACWI)に替え、毎年その時点の残高の4%を取り崩す方式 (変動額方式)で検証しました。30年後に当初資産を下回る確率は45.0%でした。
- 3本目の記事では、ACWIを原論文と同じ方式で取り崩し、取り崩し率を4%から 0.2%刻みで下げて検証しました。成功率は4%で76.0%、2.6%で90%を超え、2.0%で95%に届きました。
いずれも米ドル建て・米国の物価での結果です。この記事では、3本目とまったく同じ計算を、円建て・日本の物価で行います。
この記事で検証する条件
- 対象資産とデータ: 3本目と同じMSCI ACWI(配当込み。配当の源泉税を差し引いた後の「Net」の指数)の 2001〜2025年の25年分です。ただし今回は、MSCIが公表している円建ての指数を使います。円建てのリターンは、 米ドル建てのリターンに為替の動きが加わったものです。円安(1ドルあたりの円が増える)になれば、同じ株でも円で見た 価値は上がり、円高になれば下がります。
- 物価: 総務省統計局の消費者物価指数(全国・総合)の年平均の値をもとにした前年比で、物価上昇の分を差し引きます (CPIや物価調整の意味は1本目と2本目で説明しています)。 3本目でも米国のCPIの年平均を使ったので、測り方は揃っています。
- 取り崩し率・方式・計算方法: 3本目とまったく同じです。取り崩し率は4.0%から0.2%刻みで20段階、 方式は原論文方式(指標は成功率)と変動額方式(指標は30年後に当初資産を下回る確率)、計算方法は ヒストリカル・ブートストラップ法とモンテカルロ法(それぞれ10万回)です。乱数も3本目と同じものを使っており、 米ドル建て・米国の物価で計算し直すと、3本目の数字と完全に一致することを確かめています。それぞれの方式や 計算方法の詳しい説明は3本目をご覧ください。
円建て・日本の物価にすると、計算に使うデータは次のように変わります(2001〜2025年。年平均成長率は、複利で増えたペースです)。
| 米ドル建て・米国の物価(3本目) | 円建て・日本の物価(この記事) | |
|---|---|---|
| 年平均成長率(物価調整前) | 年7.12% | 年8.48% |
| 物価上昇率 | 年2.52% | 年0.56% |
| 物価調整後の年平均成長率 | 年4.48% | 年7.87% |
| 物価調整後のリターンの標準偏差(値動きの振れ幅) | 18.8% | 22.5% |
円建てのリターンが高いのは、この25年間に円安が進んだためです。ドル円は、2000年末の1ドル=114.9円から、 2025年末には156.0円になりました。この為替の動きだけで、円建てのリターンは年1.2〜1.3%ほど押し上げられています (日本銀行の年末の値で計算すると年1.2%、MSCIの円建てと米ドル建ての指数から計算すると年1.3%)。さらに、日本の 物価の上昇は年0.56%にとどまり、米国(年2.52%)よりずっと小さかったので、物価調整後の年平均成長率は年4.48%から 年7.87%へと大きく上がります。一方で、為替の動きが加わる分、値動きの振れ幅(標準偏差)も18.8%から22.5%に大きくなっています。
結果①:原論文方式なら、4%でも成功率85.8%
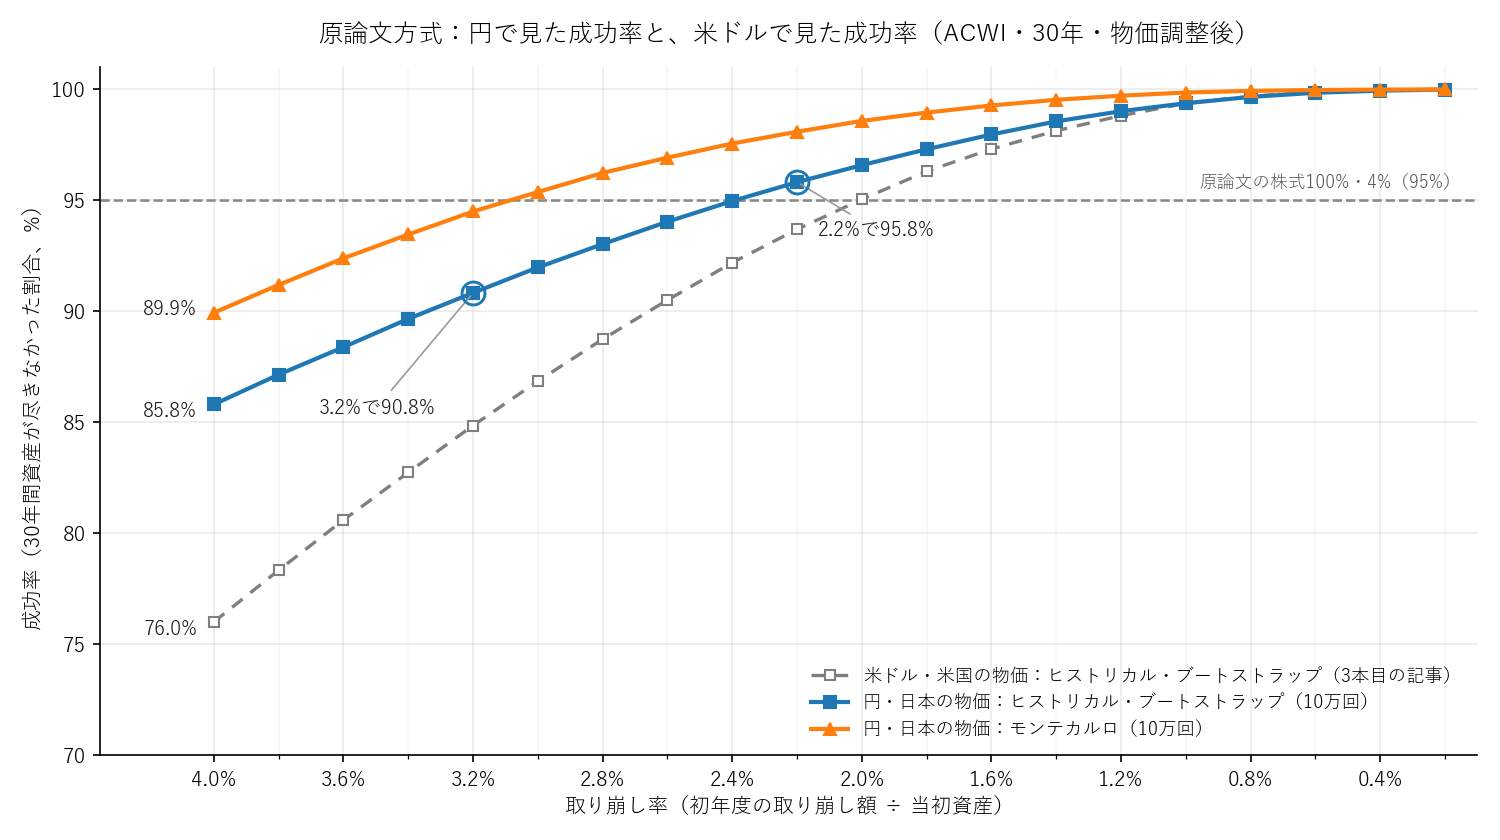
| 取り崩し率 | 円・ヒストリカル・ブートストラップ | 円・モンテカルロ | 米ドル・ヒストリカル・ブートストラップ(3本目) |
|---|---|---|---|
| 4.0% | 85.8% | 89.9% | 76.0% |
| 3.8% | 87.1% | 91.2% | 78.3% |
| 3.6% | 88.4% | 92.4% | 80.6% |
| 3.4% | 89.7% | 93.5% | 82.7% |
| 3.2% | 90.8% | 94.5% | 84.8% |
| 3.0% | 92.0% | 95.4% | 86.8% |
| 2.8% | 93.0% | 96.2% | 88.7% |
| 2.6% | 94.0% | 96.9% | 90.5% |
| 2.4% | 95.0%(注) | 97.6% | 92.2% |
| 2.2% | 95.8% | 98.1% | 93.7% |
| 2.0% | 96.6% | 98.6% | 95.0% |
| 1.8% | 97.3% | 99.0%(注) | 96.3% |
| 1.6% | 98.0% | 99.3% | 97.3% |
| 1.4% | 98.6% | 99.5% | 98.1% |
| 1.2% | 99.0% | 99.7% | 98.8% |
| 1.0% | 99.4% | 99.9% | 99.4% |
| 0.8% | 99.7% | 99.9% | 99.7% |
| 0.6% | 99.8% | 100.0%※ | 99.9% |
| 0.4% | 99.9% | 100.0%※ | 100.0%※ |
| 0.2% | 100.0%※ | 100.0%※ | 100.0%※ |
(※は四捨五入して100.0%になった値で、10万回のうち1〜27回は資産が尽きています)
(注:円・ヒストリカル・ブートストラップの2.4%は正確には94.97%、円・モンテカルロの1.8%は98.96%で、 それぞれ95%・99%にはわずかに届いていません)
円建て・日本の物価で見ると、取り崩し率4.0%の成功率は、ヒストリカル・ブートストラップで85.8%、 モンテカルロで89.9%でした。ヒストリカル・ブートストラップどうしで比べると、3本目の米ドル建て・米国の物価の 76.0%より10%ポイントほど高く、1本目の米国株100%(米ドル建て、89.2%)に近い水準です(「%ポイント」は割合どうしの 差のことで、86%と76%なら10%ポイントの差です)。
節目となる水準を見ると(ヒストリカル・ブートストラップ)、
- 成功率が90%以上になるのは、取り崩し率3.2%(成功率90.8%)。米ドル建てでは2.6%でした。
- 成功率が95%以上になるのは、取り崩し率2.2%(成功率95.8%)。米ドル建てでは2.0%でした。
- 成功率が99%以上になるのは、取り崩し率1.2%(成功率99.0%)。米ドル建てでは1.0%でした。
モンテカルロ法では、それぞれ取り崩し率3.8%(成功率91.2%)、3.0%(95.4%)、1.6%(99.3%)でした。
ただし、円と米ドルの差は、取り崩し率を下げるほど小さくなります。4.0%では9.8%ポイントの差がありますが、 3.0%では5.2%ポイント、2.0%では1.6%ポイントに縮み、1.0%ではどちらも99.4%で同じです。取り崩し率が低いと、 資産が尽きるのは相場がひどく悪い筋書きだけになります。そうした筋書きでは、円の「リターンの平均が高い」という 有利さよりも、「値動きの振れ幅が大きい」という不利さの方が効いてくるためと考えられます。
資産が尽きるタイミングも見ておきます。4.0%(ヒストリカル・ブートストラップ)で資産が尽きたケースでは、 尽きた時期の中央値は19年目でした(米ドル建てでは21年目)。20年目までに資産が尽きたケースは10万回全体の8.4%で、 米ドル建ての11.6%より少なくなっています。30年後の資産(物価調整後)の中央値は当初の5.22倍で、 米ドル建ての1.27倍を大きく上回りました。
なお、どの取り崩し率でもモンテカルロ法の方が成功率が高く、2%以上の範囲では2〜4%ポイントほどの差がありました (米ドル建てでは2〜3%ポイントほど)。円建てのリターンには、後で見る2008年(53%の下落)のような大きな下げが含まれます。 正規分布(平均を中心に左右対称な釣り鐘型の分布)を仮定するモンテカルロ法では、その特徴が薄まるためと考えられます。
具体的な金額にしてみます。例えば資産から年240万円(月20万円、今のお金の価値で)を取り崩したい場合、 成功率90%以上を目安とすると、必要な資産は米ドル建ての結果(2.6%)では約9,230万円でしたが、円建ての結果(3.2%)なら 7,500万円で済む計算です。ただし、後の節(なぜ円だと良くなるのか)で見るとおり、この差は日本の物価が ほとんど上がらなかった25年間に支えられたもので、そのまま当てにするには注意が必要です。
結果②:変動額方式では、4%でも「当初資産割れ」は2割ほど
ここからは、毎年その時点の残高の○%を取り崩す変動額方式の結果です。この方式では資産が尽きない代わりに、 相場が悪い年には取り崩し額(使えるお金)が自動的に減ります。指標は、30年後に当初資産を下回る確率です。
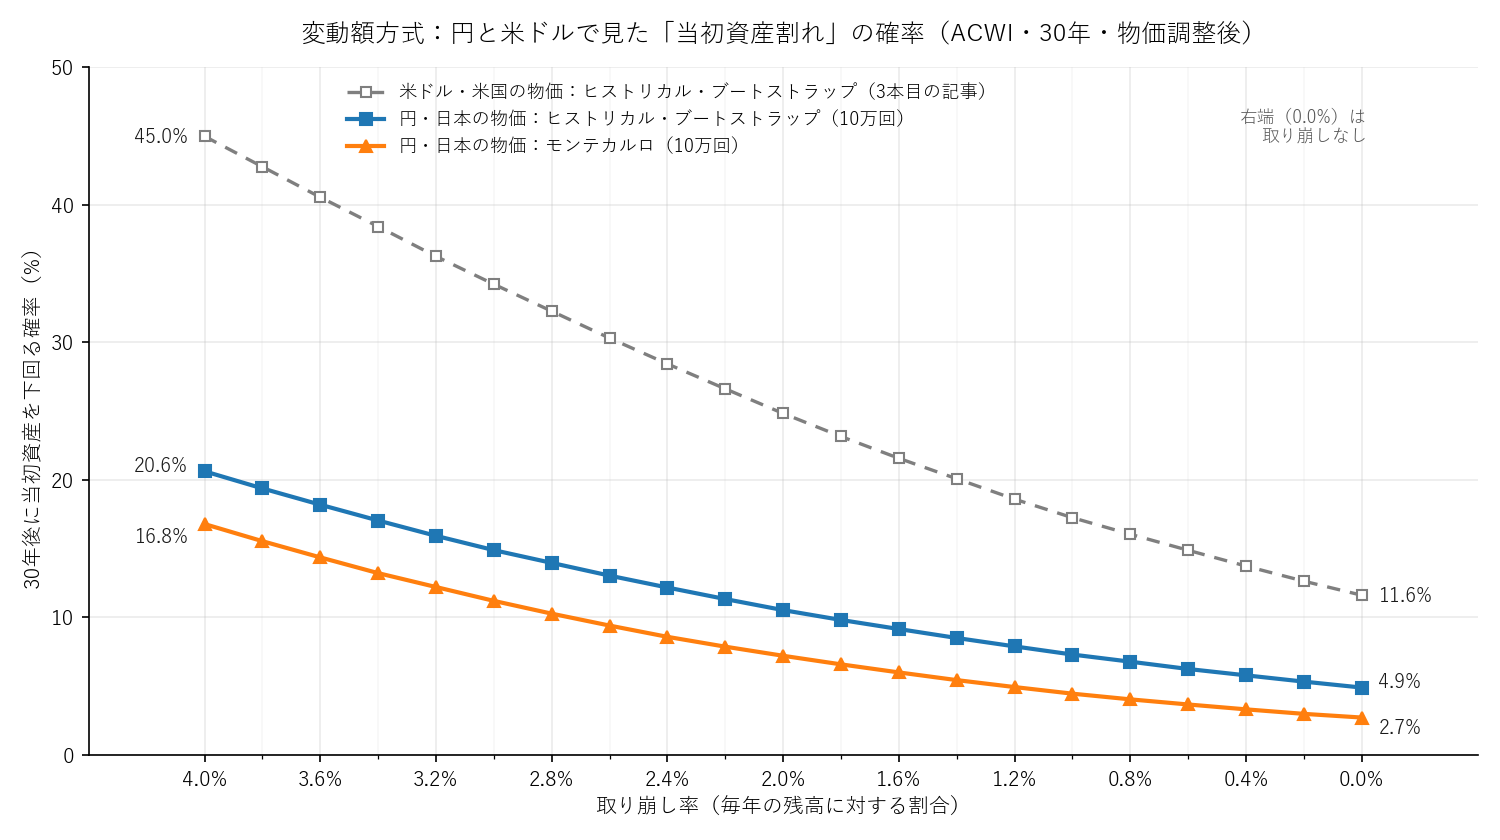
| 取り崩し率 | 円・ヒストリカル・ブートストラップ | 円・モンテカルロ | 米ドル・ヒストリカル・ブートストラップ(3本目) |
|---|---|---|---|
| 4.0% | 20.6% | 16.8% | 45.0% |
| 3.8% | 19.4% | 15.5% | 42.8% |
| 3.6% | 18.2% | 14.4% | 40.6% |
| 3.4% | 17.0% | 13.2% | 38.4% |
| 3.2% | 15.9% | 12.2% | 36.3% |
| 3.0% | 14.9% | 11.2% | 34.2% |
| 2.8% | 14.0% | 10.3% | 32.3% |
| 2.6% | 13.0% | 9.4% | 30.3% |
| 2.4% | 12.2% | 8.6% | 28.4% |
| 2.2% | 11.3% | 7.9% | 26.6% |
| 2.0% | 10.5% | 7.2% | 24.8% |
| 1.8% | 9.8% | 6.6% | 23.2% |
| 1.6% | 9.2% | 6.0% | 21.6% |
| 1.4% | 8.5% | 5.4% | 20.1% |
| 1.2% | 7.9% | 4.9% | 18.6% |
| 1.0% | 7.3% | 4.5% | 17.2% |
| 0.8% | 6.8% | 4.0% | 16.0% |
| 0.6% | 6.2% | 3.7% | 14.9% |
| 0.4% | 5.8% | 3.3% | 13.7% |
| 0.2% | 5.3% | 3.0% | 12.6% |
| 0.0%(取り崩しなし) | 4.9% | 2.7% | 11.6% |
変動額方式でも、円建て・日本の物価で見ると結果は大きく変わります。4.0%で30年後に当初資産を下回る確率は、 ヒストリカル・ブートストラップで20.6%、モンテカルロで16.8%でした。米ドル建ての45.0%の半分以下です。 取り崩しをまったくしない場合は4.9%(モンテカルロでは2.7%)で、米ドル建ての11.6%より低くなりました。
当初の半分を下回るような大きな目減りに限ると、その確率は4.0%で9.7%(米ドル建てでは22.8%)、2.0%で4.3%(同10.3%)、 取り崩しなしでは1.8%(同3.9%)です。30年後の資産の中央値は、4.0%で当初の3.06倍でした(米ドル建てでは1.15倍)。
なぜ円だと良くなるのか:為替より物価の影響が大きかった
円建て・日本の物価で結果が良くなったのは、「円安が進んだから」なのでしょうか。それとも「日本の物価が ほとんど上がらなかったから」なのでしょうか。これを切り分けるため、リターンと物価の組み合わせを替えて、4%の成功率を 比べました。
- 円建てのリターン×米国の物価: 日本の物価が、この25年間の米国と同じように上がっていた場合にあたります。
- 米ドル建てのリターン×日本の物価: 2001〜2025年に為替がまったく動かなかった場合にあたります (為替が動かなければ、円建てのリターンは米ドル建てと同じになります)。
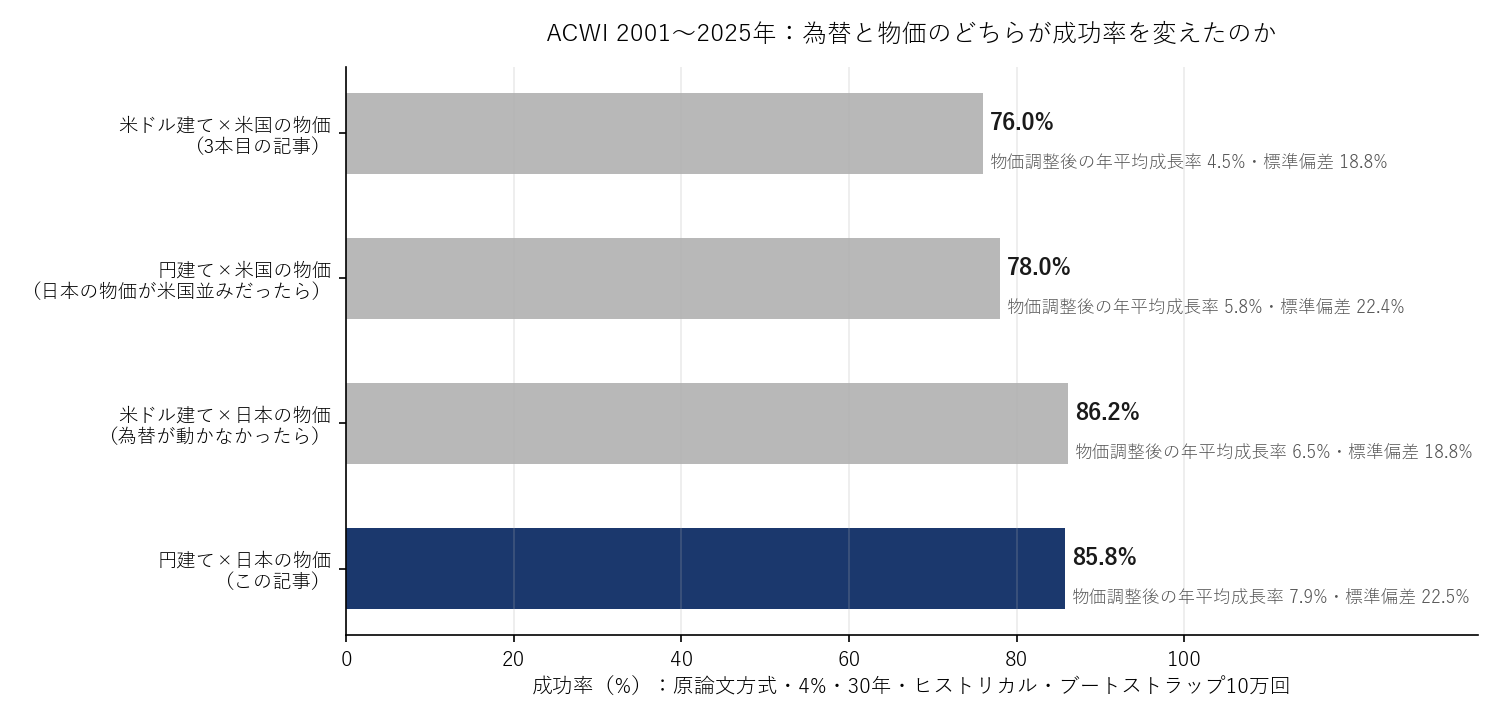
| 組み合わせ | 物価調整後の年平均成長率 | 標準偏差 | 成功率(原論文方式) | 当初資産を下回る確率(変動額方式) |
|---|---|---|---|---|
| 米ドル建て×米国の物価(3本目) | 年4.48% | 18.8% | 76.0% | 45.0% |
| 円建て×米国の物価(日本の物価が米国並みだったら) | 年5.81% | 22.4% | 78.0% | 34.5% |
| 米ドル建て×日本の物価(為替が動かなかったら) | 年6.52% | 18.8% | 86.2% | 25.5% |
| 円建て×日本の物価(この記事) | 年7.87% | 22.5% | 85.8% | 20.6% |
(取り崩し率4%・ヒストリカル・ブートストラップ各10万回)
- 日本の物価上昇の小ささ: 為替を動かさないまま物価だけを日本のものに替えると、成功率は76.0%から86.2%へ、 10%ポイント上がります。原論文方式では、取り崩し額を物価に合わせて増やしていきます。物価があまり上がらなければ 取り崩し額もあまり増えないので、同じリターンでも資産が長持ちします(物価調整後の年平均成長率で見ると、 年4.48%から年6.52%に上がる計算です)。2001〜2025年の日本の物価は、25年のうち9年は前年より下がったほどで、 平均すると年0.56%しか上がりませんでした。
- 円安: 一方、物価は米国のままにして、リターンだけを円建てに替えても、成功率は76.0%から78.0%へ、 2%ポイントしか上がりません。物価をどちらも日本のものにして比べると、円建て(85.8%)は為替が動かなかった場合 (86.2%)より、むしろわずかに低くなっています。円安の分だけ、物価調整後の年平均成長率(複利で増えたペース)は 年1.3%ほど上がりましたが、為替の動きが加わって、値動きの振れ幅も大きくなりました(標準偏差18.8%→22.5%)。 原論文方式では、相場が大きく下がった年にも同じ額を取り崩し続けるので、振れ幅が大きいほど、減った資産から 取り出すことになって資産が尽きやすくなります。その分、円安の効果が打ち消された形です。
円で見ると振れ幅が大きくなるのは、株価の動きに為替の動きが上乗せされるためです(この25年間の為替の年ごとの 変化は、標準偏差で10%ほどありました)。そのうえ、株安と円高が重なった年もありました。例えば2008年は、ACWIが 米ドル建てで42.2%下がったうえに、1ドルあたりの円が18.9%減る円高になったため、円建てでは53.1%の下落になりました (ここでの為替の動きは、MSCIの円建てと米ドル建ての指数から計算した値です)。逆に2022年は、米ドル建てで18.4% 下がった一方で円安が14.6%進み、円建てでは6.5%の下落で済んでいます。どちらに働くかは年によって違いますが、 25年間を通して見ると、株価と為替には「株高のときに円安、株安のときに円高」になりやすい、弱い傾向がありました (相関係数は0.19。相関係数は、2つの値が同じ向きに動く度合いを−1から1で表したもので、0なら関係がないことを 表します)。この傾向は主に2008年によるもので、2008年を除くとほぼ関係はありませんが、その分も円で見た値動きを 大きくしていました。
なお、変動額方式では、円安の効果がはっきり出ています。物価を米国のままにしても、当初資産を下回る確率は 45.0%から34.5%へ、10%ポイントほど下がります。変動額方式では、相場が下がった年には取り崩し額も自動的に減るので、 原論文方式のように「下がった後も同じ額を取り崩し続ける」ことがありません。振れ幅が大きくなる不利が出にくい分、 リターンの平均が上がる効果がそのまま表れやすくなります。
まとめると、円建てで成功率が上がった最大の理由は、円安ではなく日本の物価がほとんど上がらなかったことでした。 ところが、日本の物価上昇率は2022年から2025年まで年2.5〜3.2%で、この25年間の米国の平均(年2.52%)と 同じくらいの水準です。もしこの先、日本の物価が米国と同じように上がり続けるなら、成功率は 「円建て×米国の物価」の78.0%に近づき、米ドル建て・米国の物価の76.0%とあまり変わらなくなると考えられます。 「円で考えれば4%でも安心」とは言い切れません。
長い期間で見ると:円高の時代を含めた米国株
ACWIの円建ての実データは2001年以降の25年分しかなく、この期間は全体として円安に向かった時期でした。 そこで、より長い期間で確かめるため、1本目と同じ米国株(S&P 500、配当込み)を使いました。米ドル建てのリターンを、 日本銀行が公表しているドル円の年末の値で円に換算し、1974〜2025年の52年分で計算しています (日本銀行のドル円の月末の値は1973年1月からで、最初の年末の値が1973年末になるため、円での年間リターンは 1974年からになります)。物価は1本目と同じく、12月から翌年12月までの上昇率を、米国・日本ともに使っています。
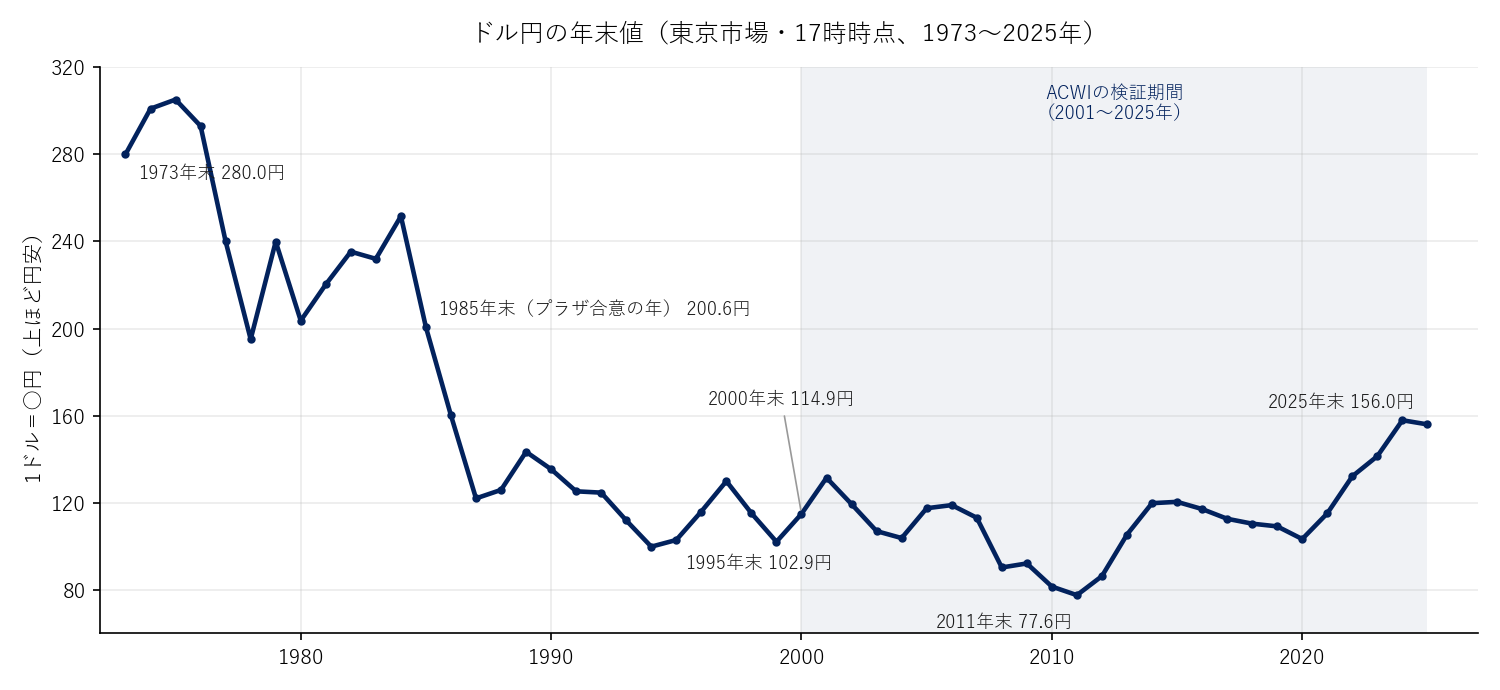
この52年間は、1ドル=280.0円(1973年末)から77.6円(2011年末)まで円高が進み、その後156.0円(2025年末)まで 円安に戻った期間です。期間全体では、円は米ドルに対して年1.1%ほど高くなりました。それでも、日本の物価上昇率 (年1.95%)が米国(年3.82%)より低かった分の方が、円高による目減りより大きかったため、物価調整後の年平均成長率は 円で見た方が高くなります(米ドル建て年7.37%、円建て年8.12%)。ただし、標準偏差は16.7%から22.0%に大きくなります。
| 取り崩し率 | 円・ヒストリカル・ブートストラップ | 円・モンテカルロ | 米ドル・ヒストリカル・ブートストラップ | 米ドル・モンテカルロ |
|---|---|---|---|---|
| 4.0% | 89.8% | 90.7% | 93.5% | 95.5% |
| 3.6% | 92.2% | 93.0% | 95.5% | 97.1% |
| 3.0% | 95.1% | 95.8% | 97.7% | 98.7% |
| 2.6% | 96.7% | 97.3% | 98.7% | 99.4% |
| 2.0% | 98.5% | 98.8% | 99.5% | 99.8% |
(S&P 500・1974〜2025年・原論文方式・30年の成功率、各手法10万回)
52年分の実績からヒストリカル・ブートストラップ法で引き直すと、4%の成功率は円で89.8%、米ドルで93.5%と、 円の方が低くなりました。ACWIの25年とは逆の結果です。物価調整後の年平均成長率は円の方が高いのに 成功率が低いのは、為替による振れ幅の大きさが効いているためと考えられます。なお、米ドル建ての93.5%が1本目の 米国株100%(1928〜2025年、89.2%)より高いのは、主に、大恐慌(1929年〜)や第二次世界大戦前後の高インフレの時期など、 値動きの大きかった1973年以前の時期が含まれないためと考えられます。
この52年間でも、ACWIと同じように組み合わせを替えて比べると、為替が動かなかった場合(米ドル建て×日本の物価)は96.6%、 日本の物価が米国並みだった場合(円建て×米国の物価)は83.5%でした。日本の物価上昇の小ささが成功率を押し上げる点は、 ACWIと同じです。一方、為替は、ACWIではほぼ差し引きゼロでしたが、この52年間は、円高と、為替の動きが加わることに よる振れ幅の大きさで成功率を大きく押し下げ、物価の効果を上回りました。
原論文と同じように、実際に起きた30年間を順番どおりに当てはめる方法(ローリング法)でも計算しました。 1974〜1996年に取り崩しを始めた23通りでは、4%で資産が尽きた期間は、円でも米ドルでも1つもありませんでした。
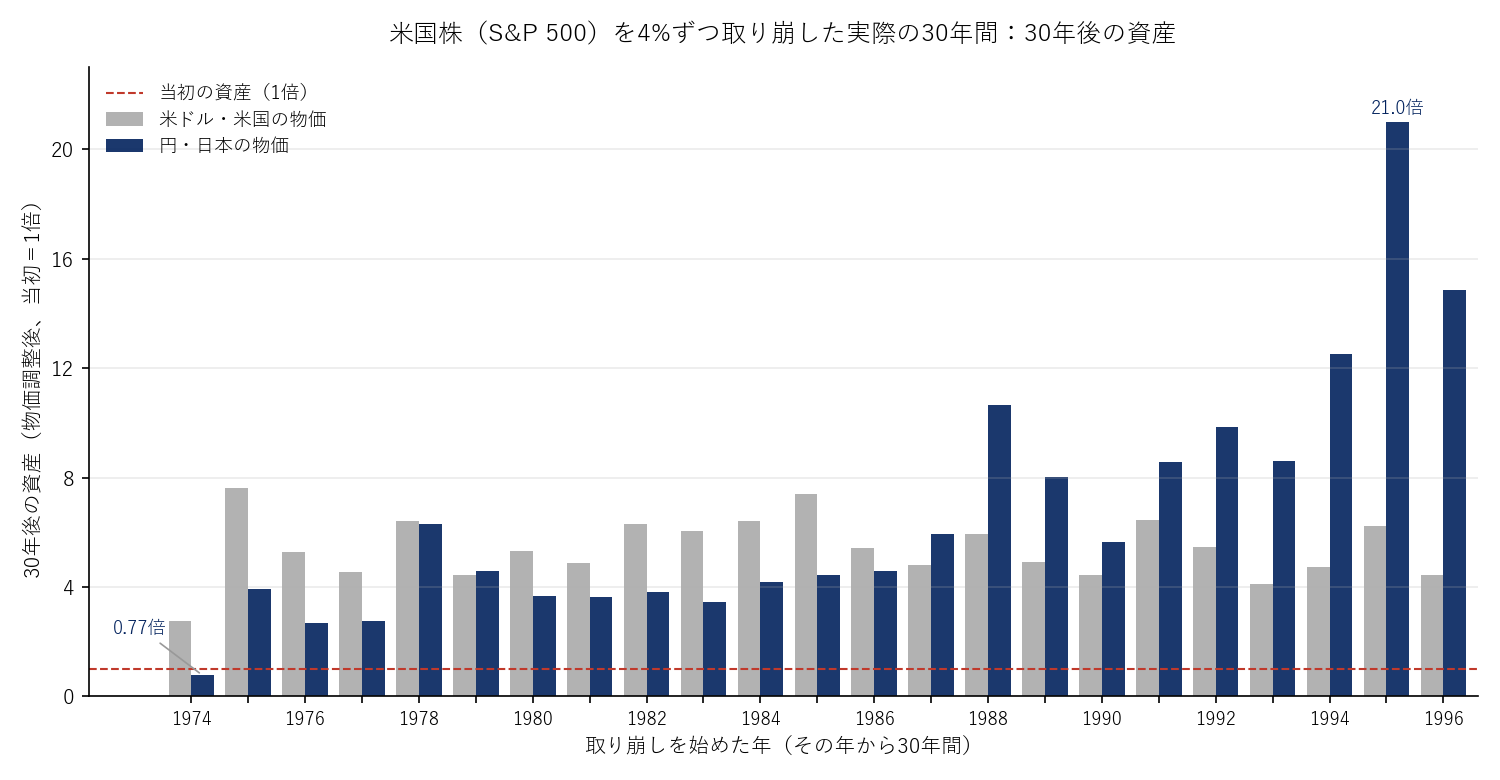
ただし、30年後に残った資産は、いつ始めたかで大きく違います。米ドル建てでは当初の2.75〜7.63倍に収まっているのに 対して、円建てでは0.77〜21.0倍と開きが大きくなりました。1970年代から1980年代半ばに始めた期間は、その後の円高で 円での資産が伸び悩み、1974年に始めた場合は、30年後(2003年)に当初の0.77倍まで減っています。反対に、 1980年代後半以降に始めた期間は、2010年代以降の円安の時期に30年目を迎えたため、円の方が大きく増えました。 円の方が多く残ったのは、23通りのうち11通り(1979年と、1987〜1996年に始めた期間)です。
この検証の限界
- ACWIの円建ての実データは2001〜2025年の25年分で、日本の物価がほとんど上がらず、円安も進んだ時期に偏っています。 円高の時期を含む長期の米国株では、円の方が不利になる結果も出ました。
- 物価は全国・総合のCPIです(ACWIは年平均、長期の米国株は12月→12月の上昇率)。 実際に暮らしで感じる 物価の上がり方は、世帯によって違います(例えば、食料やエネルギーへの支出が多い世帯は、これらの値上がりの 影響を強く受けます)。また、総合には、ほとんど上がらない「持ち家の帰属家賃」(持ち家に住む人が家賃を払っていると みなした分。ウエイトは約16%)が含まれています。これを除いた物価の上昇率は、2022〜2025年に年3.0〜3.8%と、 総合より高くなっています。
- 為替の換算方法が、ACWIと長期の米国株とで違います。 ACWIは、MSCIが指数の計算に使う為替レート (ロンドン時間の午後4時の値)で換算された円建ての指数を使い、S&P 500は日本銀行の東京市場・17時時点の 12月末の値で円に換算しました。MSCIの円建てと米ドル建ての指数から逆算した為替の動きと、日本銀行の値との差は、 1年ごとには平均0.6%ポイントほど(最も大きい2005年で約2%ポイント)ありましたが、プラスとマイナスが打ち消し合い、 25年間の平均では0.05%ポイントでした。また、ACWIは配当の源泉税を差し引いた後の値、S&P 500は差し引く前の値です。
- 信託報酬などのコスト、日本での税金、円とドルを交換するときの手数料は考慮していません。 実際の結果は、コストの分だけ今回より悪くなります。
- 資産のすべてを株式(ACWIまたはS&P 500)に投資し、30年間、毎年決まった方式で機械的に取り崩す前提です。 預金や債券と組み合わせた場合や、40年・50年と取り崩す場合、相場に応じて支出を調整する場合は含みません。
まとめ
- ACWIを円建て・日本の物価で計算し直すと、原論文方式・4%の成功率は85.8%(ヒストリカル・ブートストラップ)と 89.9%(モンテカルロ)でした。ヒストリカル・ブートストラップどうしで比べると、米ドル建ての76.0%より 10%ポイントほど高い結果です。成功率が90%以上になる取り崩し率は、米ドル建ての2.6%に対して、円建てでは3.2%です。
- 変動額方式でも、4%で30年後に当初資産を下回る確率は、45.0%から20.6%に下がりました(ヒストリカル・ブートストラップ)。
- ただし、成功率を押し上げた主な理由は円安ではなく、2001〜2025年の日本の物価がほとんど上がらなかったことでした。 円安は物価調整後の年平均成長率を上げましたが、為替の振れ幅も加わり、成功率への効果はほぼ打ち消されています。
- 円高の時期を含む1974〜2025年の米国株では、4%の成功率は円で89.8%、米ドルで93.5%と、円の方が低くなりました。 実際の30年間では、どちらも資産は尽きませんでしたが、30年後に残る資産は、いつ始めたか(その後の30年間に 円高と円安のどちらが進んだか)で大きく変わりました。
- 円で取り崩す人の結果は、これからの日本の物価と為替に大きく左右されます。今回の「円なら3.2%で成功率90%」は、 日本の物価がほとんど上がらなかった25年間をもとにした数字です。
原論文: Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). “Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable.” AAII Journal, February 1998, pp.16-21(株式100%・4%・30年の成功率95%は Table 3)。 データ出典: MSCI ACWI Index(円建て・米ドル建て、配当込みのNet)の年次リターン(MSCI公式データ、2001〜2025年)、 日本の消費者物価指数(総務省統計局「消費者物価指数」2025年基準の長期時系列データ、全国・総合。年平均の前年比と 12月の前年同月比。e-Statで公開)、ドル円の為替レート (日本銀行時系列統計データ検索サイトの「東京市場 ドル・円 スポット 17時時点/月末」)、 米国CPI年平均値(U.S. Bureau of Labor Statistics の CPI-U 年平均。usinflationcalculator.com の掲載値を使用し、 2025年分は cpiinflationcalculator.com の掲載値)。長期の米国株には、Aswath Damodaran教授(ニューヨーク大学 スターン経営大学院)が公開する Historical Returns on Stocks, Bonds and Bills (2026年1月更新版)のS&P 500配当込みリターンと、同じデータに含まれるCPI(12月→12月の上昇率)を使いました。 シミュレーションはPythonで実装し、各条件10万回で実施しました。
ご注意: この記事のシミュレーション結果は、過去の値動きのデータをもとに算出したものであり、将来の結果を確実に予測するものではありません。当サイトは、この記事の内容を参考に読者の方が行った投資や取引によって生じたいかなる損失についても、責任を負いかねます。投資や取引は、あくまでご自身の判断と責任で行ってください。
コメント