全世界株式(ACWI)は何%なら30年もつ?取り崩し率を4%から0.2%刻みで下げて検証してみた
前の記事では、全世界株式(ACWI)を毎年その時点の残高の4%ずつ取り崩した場合に、 30年後の資産がどうなるかを検証しました。結果は、30年後に当初の資産を下回る確率が45%前後という、「4%なら大丈夫」という イメージよりかなり厳しいものでした。
では、取り崩す割合をどこまで下げれば安心できるのでしょうか。この記事では、取り崩し方を原論文と同じ方式に 揃えたうえで、取り崩し率を4%から0.2%ずつ下げていき、30年間資産が尽きずに残る確率(成功率)がどう変わるかを、 これまでの記事と同じ計算方法で検証します。2本目と同じ取り崩し方での結果も、あわせて載せます。
これまでの検証のおさらい
- 1本目の記事では、トリニティスタディ原論文と同じ条件(米国株+米国社債。 初年度に当初資産の4%を取り崩し、以降は物価上昇に合わせて取り崩し額を増やす)で計算を再現しました。 原論文では、株式100%・4%・30年の成功率(30年間資産が尽きなかった割合)は95%です。 同じ米国株100%を2025年までのデータで、ヒストリカル・ブートストラップ法(後で説明します)により 10万回試すと、成功率は89.2%でした。
- 2本目の記事では、対象を全世界株式(ACWI)に替え、取り崩し方も 「毎年その時点の残高の4%」(変動額方式)にして検証しました。この方式では資産が厳密にはゼロにならないため、 成功率の代わりに「30年後に当初資産を下回る確率」を見ました。結果は45.0%(ヒストリカル・ブートストラップ) でした。
2本目は取り崩し方式も指標も原論文と違うため、1本目の成功率とは直接比べられませんでした。そこで今回は、 ACWIにも原論文と同じ取り崩し方式を当てはめて成功率を出し、あわせて2本目と同じ変動額方式の結果も並べます。
この記事で検証する条件
- 対象資産とデータ: 2本目と同じく、MSCI ACWI(先進国と新興国の株式をまとめた全世界株式指数)の 配当込み・米ドル建ての年次リターン、2001〜2025年の25年分を使います。米国の消費者物価指数(CPI)で 物価上昇の分を差し引いた「物価調整後」の値で評価します(CPIや物価調整の意味は 1本目と2本目で説明しています)。 資産はすべてACWIに投資し、期間は30年です。
- 取り崩し率: 4.0%から0.2%刻みで0.2%まで、20段階で計算しました。変動額方式では、参考として 取り崩しなし(0.0%)も計算しています。
- 取り崩し方式(2つ):
- 原論文方式(この記事のメイン): 初年度に当初資産の○%を取り崩し、2年目以降は物価上昇に合わせて その金額を増やします。毎年、同じ暮らしができるだけの額を取り出し続けるイメージです。相場が下がっても 取り崩し額は減らさないので、資産が尽きることがあります。指標は成功率(30年間資産が尽きなかった割合) です。細かい仮定は1本目と同じで、1年間運用してから年末に取り崩し、取り崩し額は前年の物価上昇率に 合わせて増やします。
- 変動額方式: 毎年、その時点の残高の○%を取り崩します(2本目と同じ)。資産は尽きない代わりに、 取り崩し額が相場とともに上下します。指標は2本目と同じく30年後に当初資産を下回る確率です。
- 計算方法(それぞれ10万回):
- ヒストリカル・ブートストラップ法: 25年分の実績から1年分ずつランダムに30回引き直して (同じ年を何度引いてもよい)、30年間の値動きの筋書きを作ります。原論文方式では、その年のACWIの リターンと物価上昇率を組のまま引きます。
- モンテカルロ法: 実績の平均と標準偏差(値動きの振れ幅)から、正規分布(平均を中心に左右対称な 釣り鐘型の分布)を仮定して、30年分を乱数で作ります。原論文方式では、ACWIのリターンと物価上昇率を、 実績どおりの相関(一緒に動く度合い)を保ったまま同時に作ります(1本目と同じ考え方です)。 変動額方式は2本目とまったく同じ作り方です。
ACWIの実データは25年分しかないため、原論文が使った「実際に起きた30年間を順番どおりに当てはめる」方法 (ローリング法)は使えません。そのため、この記事ではすべてヒストリカル・ブートストラップ法と モンテカルロ法で計算しています。
なお、変動額方式は2本目と同じ乱数を使って計算しているので、取り崩し率4%の結果(当初資産を下回る確率。 ヒストリカル・ブートストラップ45.0%、モンテカルロ43.9%)は2本目の記事の数字と完全に一致します。
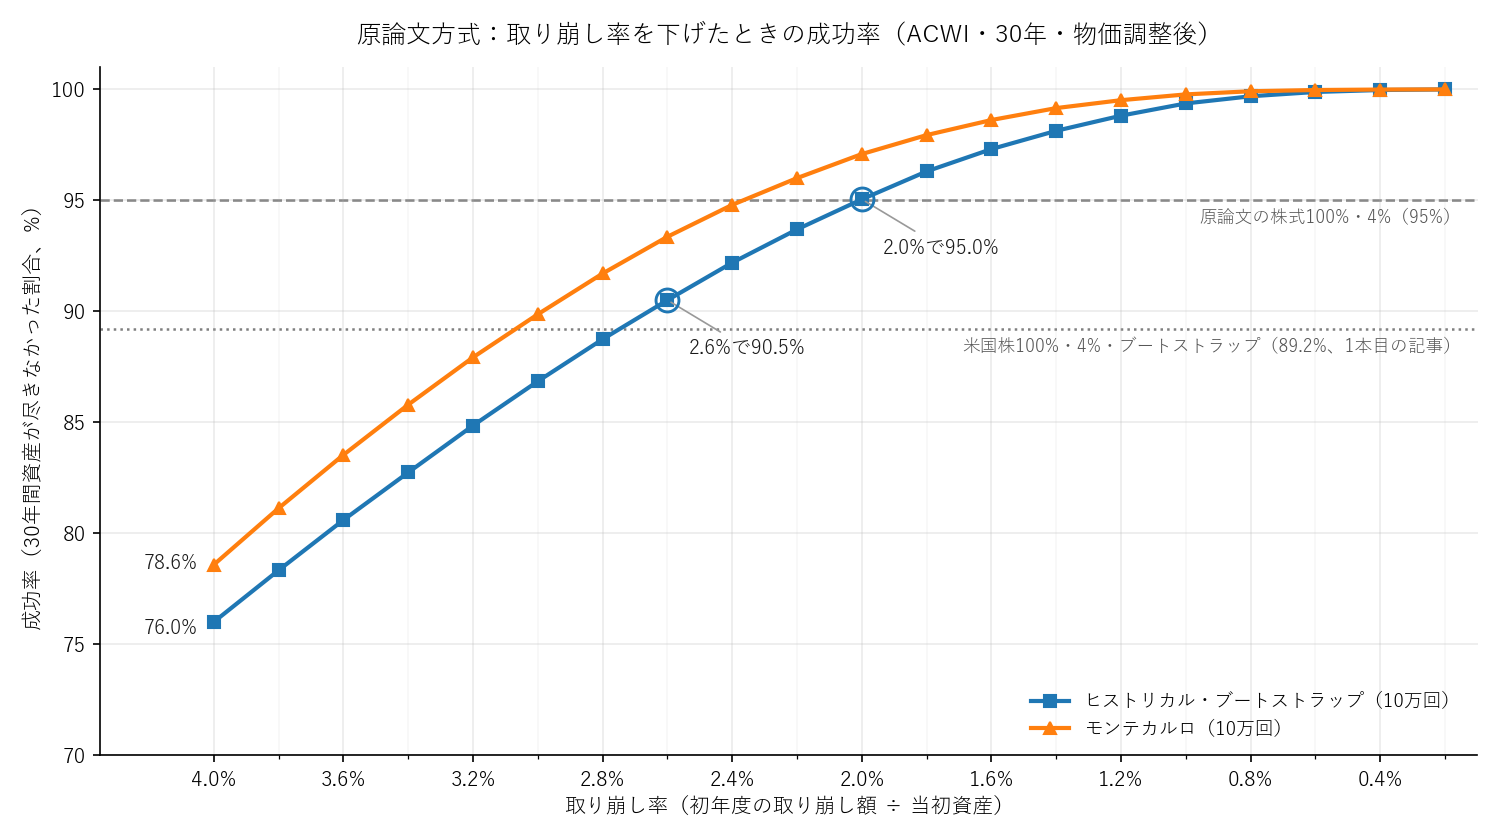
結果①:原論文方式なら、2.0%まで下げて成功率95%
| 取り崩し率 | ヒストリカル・ブートストラップ | モンテカルロ |
|---|---|---|
| 4.0% | 76.0% | 78.6% |
| 3.8% | 78.3% | 81.1% |
| 3.6% | 80.6% | 83.5% |
| 3.4% | 82.7% | 85.8% |
| 3.2% | 84.8% | 87.9% |
| 3.0% | 86.8% | 89.9% |
| 2.8% | 88.7% | 91.7% |
| 2.6% | 90.5% | 93.4% |
| 2.4% | 92.2% | 94.8% |
| 2.2% | 93.7% | 96.0% |
| 2.0% | 95.0% | 97.1% |
| 1.8% | 96.3% | 97.9% |
| 1.6% | 97.3% | 98.6% |
| 1.4% | 98.1% | 99.2% |
| 1.2% | 98.8% | 99.5% |
| 1.0% | 99.4% | 99.8% |
| 0.8% | 99.7% | 99.9% |
| 0.6% | 99.9% | 100.0%※ |
| 0.4% | 100.0%※ | 100.0%※ |
| 0.2% | 100.0%※ | 100.0% |
(※は四捨五入して100.0%になった値で、10万回のうち1〜27回は資産が尽きています。 モンテカルロの0.2%だけは、10万回すべてで資産が残りました)
まず、取り崩し率4.0%の成功率は、ヒストリカル・ブートストラップで76.0%、モンテカルロで78.6%でした。 4〜5回に1回は、30年たつ前に資産が尽きる計算です。同じヒストリカル・ブートストラップ法で計算した 1本目の米国株100%(89.2%)より13%ポイントほど低く、原論文の95%とはさらに差があります (「%ポイント」は割合どうしの差のことで、89%と76%なら13%ポイントの差です)。 2本目で見えた「ACWIの4%取り崩しは厳しい」という印象は、原論文と同じ物差しで測っても変わりませんでした。
そこから取り崩し率を下げていくと、4.0%から2.0%までの範囲では、0.2%下げるたびに成功率が 1.3〜2.3%ポイント上がります(ヒストリカル・ブートストラップ)。上がり幅は、取り崩し率を下げるほど 小さくなっていきます。節目となる水準を見ると、
- 成功率が90%を超えるのは、取り崩し率2.6%(成功率90.5%)。1本目の米国株100%・4%(89.2%)と ほぼ同じ水準です。
- 成功率95%に届くのは、取り崩し率2.0%(成功率95.0%)。原論文の株式100%・4%と同じ水準です。
- 成功率が99%を超えるのは、取り崩し率1.0%(成功率99.4%)。
モンテカルロ法では、それぞれ取り崩し率2.8%(成功率91.7%)、2.2%(96.0%)、1.4%(99.2%)でした。
ただし、2%を下回るあたりからは、下げても成功率があまり上がらなくなります。取り崩し率を4.0%から 3.0%に下げると成功率は10.8%ポイント上がりますが(76.0%→86.8%)、2.0%から1.0%に同じ幅だけ下げても 4.4%ポイント(95.0%→99.4%)しか上がりません。最後の数%を埋めるほど、取り崩し率を大きく削る必要が あるということです。
資産が尽きるタイミングも見ておきます。4.0%(ヒストリカル・ブートストラップ)で資産が尽きたケースでは、 尽きた時期の中央値は21年目でした。20年目までに資産が尽きたケースは10万回全体の11.6%で、 取り崩し率を2.0%まで下げると1.3%まで減ります。
一方で、成功率が低いからといって、典型的なケースで資産が大きく減るわけではありません。4.0%でも、 30年後の資産(物価調整後)の中央値は当初の約1.27倍で、2.0%なら約2.56倍です。問題は真ん中ではなく、 悪い方の裾にあります。
なお、どの取り崩し率でもモンテカルロ法の方が成功率が高く、2%以上の範囲では2〜3%ポイントほどの差がありました。 2本目と同じく、正規分布を仮定すると、ACWIの実績にある「下落するときは深い」という特徴が薄まるためと 考えられます。
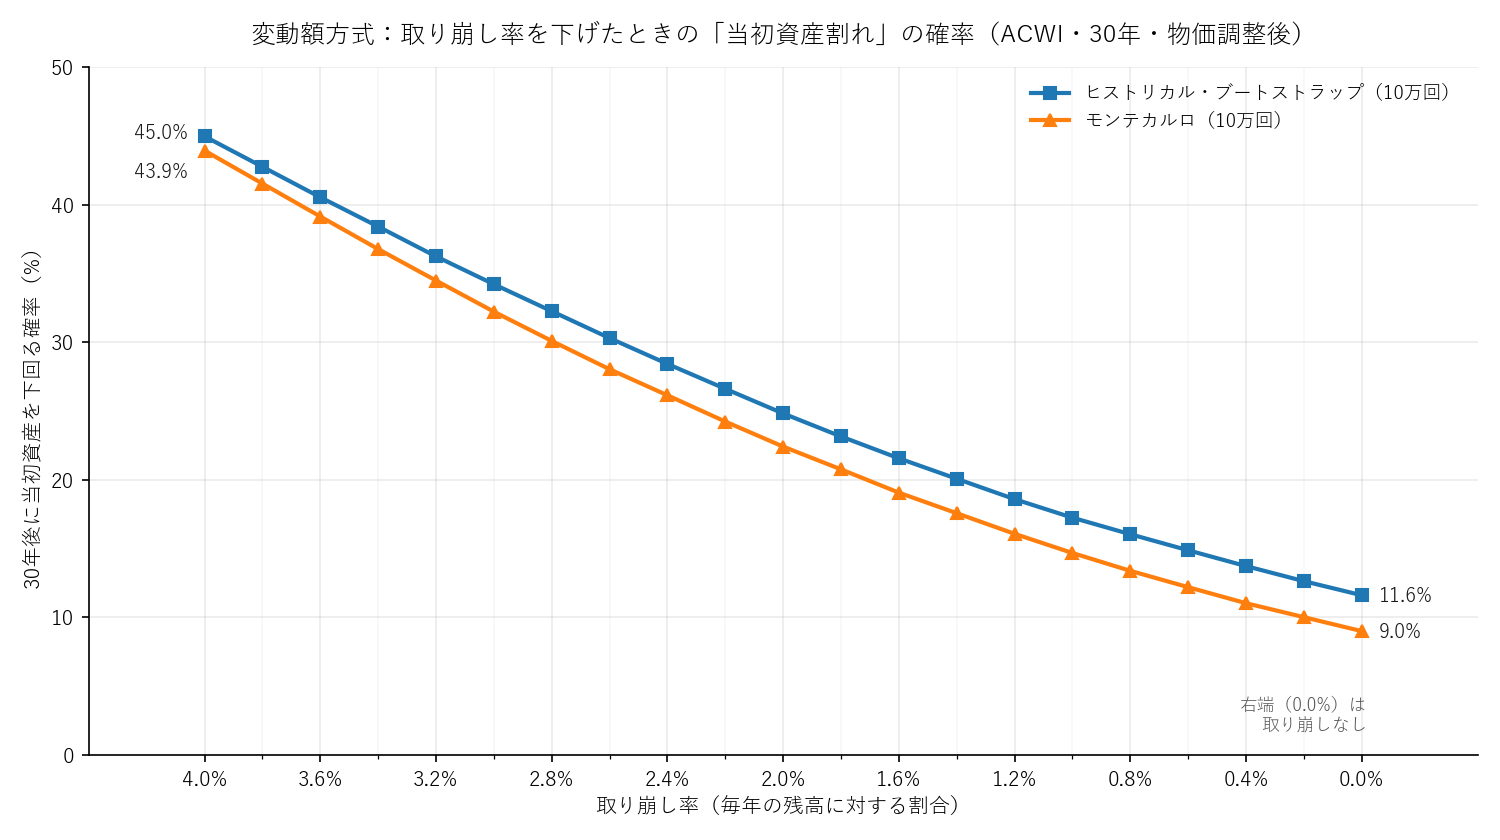
結果②:変動額方式では、取り崩しをやめても「当初資産割れ」が1割ほど残る
ここからは変動額方式の結果です。同じ「取り崩し率」でも、原論文方式では「初年度の取り崩し額 ÷ 当初資産」を、 変動額方式では「毎年の残高に対する割合」を指します。見ている指標も違い、原論文方式は「決まった生活費を 30年間払い続けられるか」(成功率)を、変動額方式は「資産そのものを減らさずに済むか」(30年後に当初資産を 下回る確率)を見ています。変動額方式で資産が尽きないのは、相場が悪い年に取り崩し額(つまり使えるお金)が 自動的に減るからで、その分の我慢が前提になっている点には注意が必要です。
| 取り崩し率 | ヒストリカル・ブートストラップ | モンテカルロ |
|---|---|---|
| 4.0% | 45.0% | 43.9% |
| 3.8% | 42.8% | 41.5% |
| 3.6% | 40.6% | 39.2% |
| 3.4% | 38.4% | 36.8% |
| 3.2% | 36.3% | 34.5% |
| 3.0% | 34.2% | 32.2% |
| 2.8% | 32.3% | 30.1% |
| 2.6% | 30.3% | 28.0% |
| 2.4% | 28.4% | 26.2% |
| 2.2% | 26.6% | 24.2% |
| 2.0% | 24.8% | 22.4% |
| 1.8% | 23.2% | 20.8% |
| 1.6% | 21.6% | 19.1% |
| 1.4% | 20.1% | 17.6% |
| 1.2% | 18.6% | 16.1% |
| 1.0% | 17.2% | 14.7% |
| 0.8% | 16.0% | 13.4% |
| 0.6% | 14.9% | 12.2% |
| 0.4% | 13.7% | 11.0% |
| 0.2% | 12.6% | 10.0% |
| 0.0%(取り崩しなし) | 11.6% | 9.0% |
変動額方式でも、取り崩し率を下げるほど当初資産を下回る確率は下がります。ただし下がり方はゆるやかで、 ヒストリカル・ブートストラップでは4.0%の45.0%から、2.0%で24.8%、0.2%でも12.6%です。 取り崩しをまったくしなくても、11.6%(モンテカルロでは9.0%)のケースで、30年後の資産は当初を 下回りました。
これは取り崩し方の問題ではなく、ACWIそのものの値動きによるものです。2本目で 見たとおり、この25年間のACWIが実際に複利で増えたペース(物価調整後)は年4.5%ほどでした。しかも値動きの 振れ幅(標準偏差18.8%)が大きいため、30年間ただ持ち続けるだけでも、当初の資産を下回って終わる筋書きが 1割前後含まれます。変動額方式で取り崩し率を下げて減らせるのは、取り崩しによる目減りの分だけで、 この1割ほどは残ります。
一方、当初の半分を下回るような大きな目減りに限ると、その確率はヒストリカル・ブートストラップで 4.0%の22.8%から、2.0%では10.3%、取り崩しなしでは3.9%まで下がります。こちらは取り崩し率を下げることで、 しっかり減らせます。
成功率を上げる代償:必要な資産はどれだけ増えるか
取り崩し率を下げれば、同じ金額を取り崩すのに、より多くの資産が必要になります。 必要な資産は「年間に取り崩したい額 ÷ 取り崩し率」で決まります。例えば、原論文方式で資産から年240万円 (月20万円、今のお金の価値で)を取り崩したい場合は次のようになります。
| 取り崩し率 | 必要な資産 | 成功率(原論文方式・ヒストリカル・ブートストラップ) |
|---|---|---|
| 4.0% | 6,000万円 | 76.0% |
| 3.0% | 8,000万円 | 86.8% |
| 2.6% | 約9,230万円 | 90.5% |
| 2.0% | 1億2,000万円 | 95.0% |
| 1.0% | 2億4,000万円 | 99.4% |
4.0%から2.0%に下げて成功率を76.0%から95.0%に上げるには、必要な資産が2倍になります。99%を目指すなら4倍です。 成功率をどこまで求めるかは人それぞれですが、成功率を上げるほど、必要な資産は急に増えていきます。
逆に言えば、公的年金など他の収入で生活費の一部をまかなえれば、資産から取り崩す額そのものが減るので、 同じ資産でも取り崩し率は下がります。成功率の数字は、資産だけで生活費のすべてをまかなう前提のものです。
なぜACWIは米国株より成功率が低いのか
1本目の米国株と比べて、ACWIの成功率がこれほど低いのはなぜでしょうか。全世界株だからなのか、それとも ACWIのデータが、ITバブルの崩壊やリーマンショックを含む2001年以降の25年分しかないからなのか。 これを切り分けるため、4%の成功率(原論文方式・ヒストリカル・ブートストラップ10万回)を、条件を 順に変えて比べました。
比べる条件の1つに「配当の源泉税」があります。これは、海外の投資家が配当を受け取るときに、その会社がある国で 差し引かれる税金のことです。この記事の本体で使っているACWIのデータ(MSCIが「Net」として公表している指数)は 源泉税を差し引いた後の値ですが、比較に使ったS&P 500のデータは差し引く前の値です。そこで条件を揃えるため、 MSCIが公表している源泉税を引く前の指数(Gross)でもACWIを計算しました。投資信託やETFを通じて海外の株式に 投資する場合は、一般に配当に現地の源泉税がかかるので、この記事の本体では源泉税を引いた後の値を使っています。 なお、MSCIのNet指数は、租税条約による軽減を受けない場合の税率で源泉税を差し引いているため、実際の投資信託や ETFの負担とは国によって多少異なります。
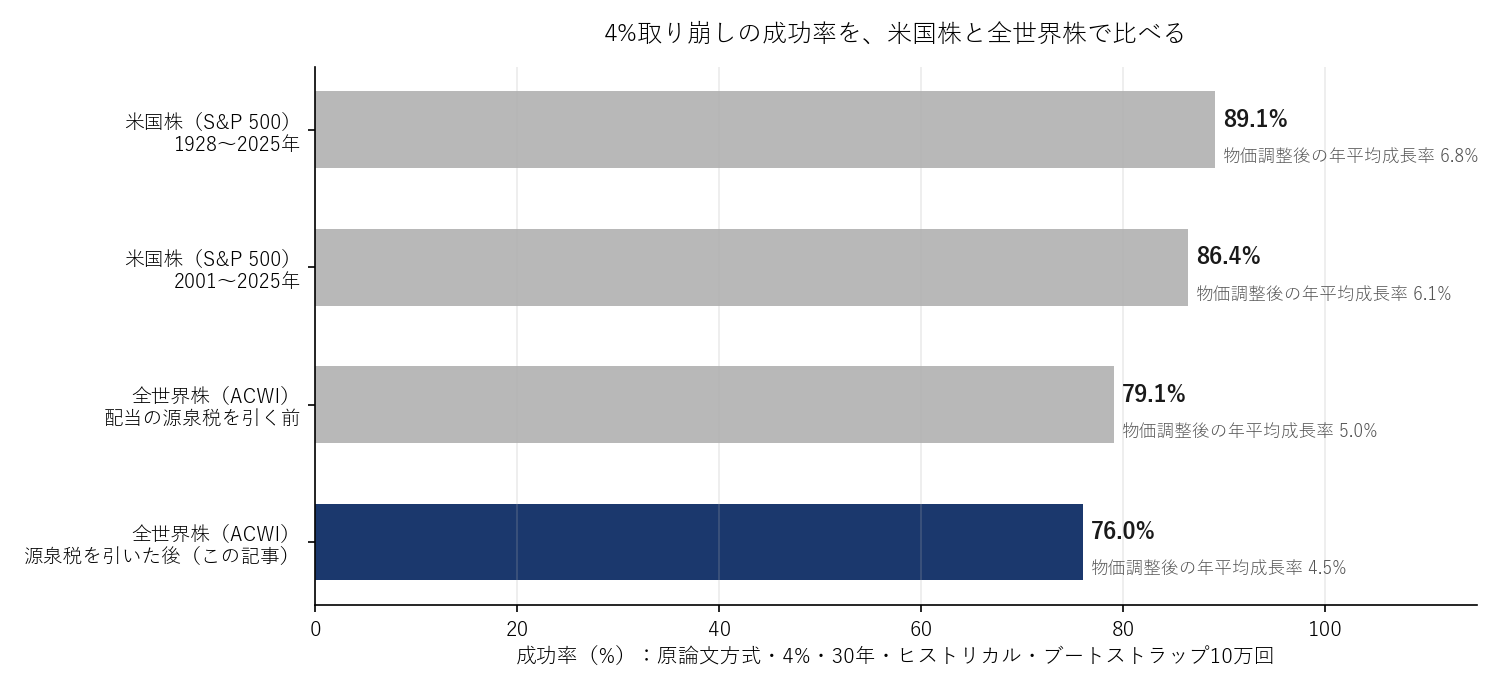
- 米国株(S&P 500)1928〜2025年: 89.1%。1本目と同じデータです(1本目の89.2%との差は、乱数の違いによる 誤差です)。この棒だけは、物価も1本目と同じデータに含まれるCPI(12月→12月の上昇率)です。
- 米国株(S&P 500)2001〜2025年: 86.4%。期間をACWIと同じ25年に絞り、物価もACWIと同じCPIに揃えても、 成功率は3%ポイントほどしか下がりません。物価のデータを替えずに期間だけ絞った場合は87.3%で、期間そのものに よる低下は2%ポイントほどです。
- ACWI(配当の源泉税を引く前): 79.1%。同じ25年間で、米国株を全世界株に替えると7%ポイントほど 下がります。
- ACWI(配当の源泉税を引いた後。この記事の本体): 76.0%。源泉税によるリターンの差は2001〜2025年の平均で 年0.5%ほどですが、成功率では3%ポイントの差になっています。
つまり、ACWIの成功率が低い最大の理由は「期間」ではなく、この25年間に米国以外の株式が米国株ほど 伸びなかったことでした。物価調整後の年平均成長率で見ると、同じ2001〜2025年でS&P 500は6.1%、 ACWI(源泉税を引く前)は5.0%です。年1%ほどの差でも、30年間取り崩し続けると成功率では大きな差になります。
ただし、これはあくまで2001〜2025年に起きたことです。25年間を通して見ると、米国株が日本や欧州など、ほかの 先進国の株式を大きく上回った時期でした(前半の2000年代は米国以外の方が好調でしたが、2010年代以降の米国株の 伸びがそれを上回りました)。同じことが今後も続くかはわかりません。「ACWIで米国株並みの成功率を得るには 2.6%程度まで下げる必要がある」という今回の結果は、米国株が強かった25年間をもとにした数字です。 この点は念頭に置いておく必要があります。
この検証の限界
- ACWIの実データは2001〜2025年の25年分に限られます。 上で見たとおり、この期間は米国以外の株式が 振るわなかった時期で、結果はその影響を強く受けています。
- 米ドル建て・米国CPIで物価調整しており、日本の投資家が円で受け取るリターンとは、為替と物価(日米の インフレ率の違い)の分だけ異なります。 円ベースでの検証は別記事で行う予定です。物価は2本目と同じく、年平均をもとにしたCPIを使っています (12月→12月の上昇率に替えても、4%の成功率は76.0%から76.9%に変わる程度でした)。
- 信託報酬などのコストや、日本での税金は考慮していません(配当の源泉税だけは、指数の段階で差し引かれています)。 実際の結果は、コストの分だけ今回より悪くなります。
- 期間は30年です。 早期リタイアで40年、50年と取り崩す場合、原論文方式の成功率は今回より下がります (30年もたなかったケースは、40年ももちません)。
- 毎年、決まった方式で機械的に取り崩す前提です。 実際には、相場に応じて支出を調整したり、年金などの 収入があったりするので、今回の数字よりも柔軟に考える余地があります。
まとめ
- ACWIを原論文と同じ方式(初年度に当初資産の4%を取り崩し、以降は物価に合わせて増やす)で取り崩すと、 30年間の成功率は76.0%(ヒストリカル・ブートストラップ)と78.6%(モンテカルロ)でした。米国株(89.2%)や 原論文(95%)より明らかに低い結果です。
- ヒストリカル・ブートストラップでは、4.0%から2.0%までは取り崩し率を0.2%下げるごとに成功率が 1.3〜2.3%ポイント上がり、取り崩し率2.6%で90%を超え、2.0%で95%に達しました。ただし2%を下回ると 上がり方は鈍り、99%を超えるには1.0%まで下げる必要がありました。
- 変動額方式では、取り崩し率を下げても「30年後に当初資産を下回る確率」は1割ほど残りました。 取り崩しをまったくしなくても11.6%(モンテカルロでは9.0%)です。
- ACWIの成功率が米国株より低いのは、期間(2001年以降)のせいというより、この25年間に米国以外の株式が 米国株ほど伸びなかったことが主な理由でした(配当の源泉税も3%ポイントほど影響しています)。今回の「2.0〜2.6%」という目安は、その25年間をもとにした数字です。
原論文: Cooley, P. L., Hubbard, C. M., & Walz, D. T. (1998). “Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable.” AAII Journal, February 1998, pp.16-21(株式100%・4%・30年の成功率95%は Table 3)。 データ出典: MSCI ACWI Index(米ドル建て・配当込み。本体はNet、比較用にGross)の年次リターン(MSCI公式データ、 2001〜2025年)、米国CPI年平均値(U.S. Bureau of Labor Statistics の CPI-U 年平均。usinflationcalculator.com の 掲載値を使用し、2025年分は cpiinflationcalculator.com の掲載値)。米国株との比較には、Aswath Damodaran教授 (ニューヨーク大学スターン経営大学院)が公開する Historical Returns on Stocks, Bonds and Bills (2026年1月更新版)のS&P 500配当込みリターンと、同じデータに含まれるCPI(12月→12月の上昇率)を使いました。 ただし2001〜2025年の計算では、物価はACWIと同じCPIを使っています。シミュレーションはPythonで実装し、各条件10万回で実施しました。
ご注意: この記事のシミュレーション結果は、過去の値動きのデータをもとに算出したものであり、将来の結果を確実に予測するものではありません。当サイトは、この記事の内容を参考に読者の方が行った投資や取引によって生じたいかなる損失についても、責任を負いかねます。投資や取引は、あくまでご自身の判断と責任で行ってください。
コメント