FX「くるくるワイド」をPythonで実装し、3つの期間で動きを確かめた:トラップ・ヘッジ・複利・固定ポジション
FXの投資手法「くるくるワイド」をPythonで検証する連載の3本目です。 1本目では書籍の数値例を計算し直して仕組みを確かめ、 2本目では検証に使うドル円のティックデータを点検しました。
今回は、くるくるワイドのポジションをひととおりプログラムに実装し、過去のドル円の3つの期間で、 ルールどおりに動いているかを確かめます。これまでの記事では「本体とトラップだけの基本形を、開始日をずらしながら何度も回す」と予告していましたが、 その前に、実装したものが正しく動くかを、値動きの図の上で1つずつ見ておくことにしました。
この記事でわかること:
- この連載で決めてきた、本体・トラップ・ヘッジ・複利・固定ポジションのルールの一覧
- 実装したものと、まだ実装していないもの(仮想建値化)
- 3つの期間で、それぞれのポジションがどこで建ち、どこで決済されたか
- 3つの期間の最終的な損益と、その内訳
これまでに決めたこと
書籍で裁量(トレーダーの判断)になっている部分も含めて、プログラムで動かすために決めたルールをまとめます。
本体と元本
| 項目 | 決め事 |
|---|---|
| 向き | 今回はロング(買い)だけ |
| 本体の数量 | 一律7万通貨 |
| 本体のロスカット価格 | 75.54円 |
| 元本 | 本体7万通貨で、建値から75.54円まで下がっても耐えられる額。7万×((建値−75.54円)+建値×4%) |
| 証拠金 | 取引額の4%。本体の証拠金は建値で計算 |
| 建てる日時 | その月の最初の取引日の、日本時間9時以降の最初の値段 |
| スプレッド | 0.8銭(OANDA証券のドル円の値。中値の上下に0.4銭ずつ) |
| スワップポイント | 入れない |
| 1回の検証 | 1サイクル(本体を建ててから、出口・ロスカット価格・データの終わりのどれかに着くまで) |
1本目では元本200万円から本体の数量を出しましたが、今回は書籍の条件に合わせて本体を一律7万通貨にし、元本のほうを建値から決めます。 元本は、書籍の典型例(建値100円)では199万2,200円で、書籍の200万円とほぼ同じです。 建値が高い時期ほど、75.54円までの距離が長くなるので元本は大きくなります。
トラップと出口の動かし方
| 項目 | 決め事 |
|---|---|
| トラップ | 1本1,000通貨×70本。レンジ幅7円を10銭間隔で並べ、売った値段から50銭下がったら利確 |
| 出口でのトラップの損 | 概算(7万×7円÷2)ではなく、1本ずつ数えて計算(24万8,500円) |
| 半値まで下がる間 | 値段がレンジの下端から10銭下がるたびに、トラップの並びと出口を10銭ずつ下げる(平行移動) |
| 半値を超えて下がったら | 下端を今の値段に合わせ、出口=建値+(建値−下端)に引き上げる(幅の拡大) |
| 一度下げた出口・下端 | 値段が戻っても元に戻さない |
| 持っているトラップ | レンジを動かしても、売った値段と利確の値段は変えない。待っている注文だけを並べ直す |
ここで1つ、1本目から変えたことがあります。1本目では、1本ずつ数える計算から平行移動の限界を96.55円、 90円まで下がったときの出口を110.29円としていました。今回の実装では、書籍どおりの線対称のやり方 (典型例なら半値は96.5円、90円まで下がったら出口は110円)にしました。そのぶん、半値まで下がったあとの出口余力 (出口に着いたとき、本体の利益からトラップなどの損失を引いた残り)は、1本目で計算したとおり少しだけマイナスになります。 今回の期間で半値まで下がった2022年5月では、半値に着いた時点でマイナス3,500円、幅を広げたあとはマイナス3,600〜3,700円ほどでした。
ヘッジ
| 項目 | 決め事 |
|---|---|
| 入れるタイミング | 15分足で、直近3本のどれかの高値がボリンジャーバンド(期間20)の+2σ以上で、スローストキャスティクス(5・3・3)がデッドクロスしたとき |
| 数量 | 0.9×出口余力÷(出口−今の値段)。1,000通貨単位。建てた直後の証拠金維持率200%以上 |
| 出口余力が残っていないとき | 建てない |
| 本数 | 同時に1本だけ。利確されなければ出口まで持ち続ける |
| 利確・損切り | 利確10銭、損切りは出口。出口が下がったら損切りも下げ、上がっても動かさない |
数量は、1本目の式(出口余力÷(出口−今の値段))に、安全のための係数0.9を掛けました。 また、ヘッジは本体と反対向きですが、トラップも同じ売りなので、売り(トラップ+ヘッジ+固定ポジション)の合計が本体を超えると、 必要な証拠金が増えます。そのため、建てた直後の証拠金維持率が200%以上になる量までに抑えています。 今回の3つの期間では、この上限で数量が減った回はありませんでした。
入れるタイミングは、1本目で予告した3つの条件(ボリンジャーバンド、RSI、75以上からのデッドクロスと陰線)から変えました。 過去のデータで数えると、3つの条件がそろうのは平日1日あたり0.5〜0.75回しかなく、 書籍の想定(1日4回程度)に届かなかったためです。RSIと陰線などの条件を外し、ボリンジャーバンドとデッドクロスの2つにすると、 平日1日あたり約4回になりました。
表の用語を簡単に補っておきます。15分足は、15分ごとの始値・高値・安値・終値です。ボリンジャーバンドは、 直近20本の平均と、そこからのばらつき(標準偏差、σ)で値動きの幅を示す線で、+2σを超えると上がりすぎの目安とされます。 スローストキャスティクスは、直近の値幅の中で今の値段がどの位置にあるかを示す指標で、デッドクロスは、 その2本の線のうち速い線が遅い線を上から下に抜けることです。
複利
| 項目 | 決め事 |
|---|---|
| 3種類の損切り | 攻撃的複利=本体の建値の1円下、現実的複利=20円下、非現実的複利=75円 |
| 配分 | 毎日、日本時間9時に、それまでのトラップの利益を3種類に等分 |
| 数量 | 元手÷(今の値段−損切り+損切りの値段での証拠金)。1,000通貨単位で、足りなければ元手を持ち越す。建てた直後の維持率200%以上 |
| 損切りされたら | 同じ種類の複利をまとめて決済し、その種類はサイクルの間は休み。残りの元手は残りの種類へ |
| 複利を持たないまま損切りの値段を割ったら | 損切りされたときと同じ扱い |
| 利確 | 出口(本体と同時に決済) |
| 出口が複利の建値より下がったとき | そのまま。出口での決済は損になるが、損は元手の範囲に収まる。複利に付けたトラップの待機注文は止める |
| 複利に付けるトラップ | 複利の建値から出口まで、複利と同じ量(1,000通貨ごとに1本)。出口が動いたら並べ直し、複利が損切りされたら一緒に決済する |
| 先消し・ピンポン | 対象外(1本目のとおり) |
1本目から変えたことが2つあります。1つは非現実的複利の損切りで、「検証を始める時点までの最安値の少し下」としていたのを、 書籍の値の75円に固定しました。
もう1つは数量の決め方で、書籍の「元手÷(今の値段−損切り)」の分母に、損切りの値段での証拠金を加えました。 書籍の式のまま全期間で回すと、複利の分の証拠金が足りなくなり、本体のロスカット価格に着く前に 口座全体がロスカットされる回がありました。証拠金の分まで元手でまかなうようにすれば、複利を建てても、 口座のロスカットが本体のロスカット価格より先に来ることはありません(ヘッジの損や窓での穴埋めで、 途中で元本が減らなければ、という条件付きです。今回の3つの期間では起きていません)。その代わり数量は小さくなり、 1本目の例(元手1,000円ずつ、100円で建てる)は、書籍の式の1,000/50/40通貨に対して、201/43/35通貨になります。 さらにこの検証では数量を1,000通貨単位にそろえるので、この例ではどれも建たず、元手がたまるまで持ち越します。
固定ポジション
| 項目 | 決め事 |
|---|---|
| 元手と時刻 | 毎日、日本時間9時に、それまでのヘッジの利益を固定ポジションの元手に移す。建てるのは1日1本まで |
| 損切り | 本体の建値と、その時点の出口の中間 |
| 数量 | 元手÷(損切り−今の値段)。1,000通貨単位で、合計が本体と同じ7万通貨になるまで |
| 証拠金の上限 | かけない。固定ポジションは本体と同じ量までしか建てないため(トラップ・ヘッジと合わせて売りが本体を超えた分は、口座のロスカットの判定に入れる) |
| 7万通貨に届いたら | 損切りを出口へ引き上げる。引き上げで増える損切りの損は固定ポジションの元手でまかない、足りなければ、まかなえるところまで引き上げて残りは次のヘッジの利益を待つ |
| 出口が動いたとき | 出口が損切りより下がったら損切りも下げ、上がっても動かさない |
出口が下がったあとに建てる固定ポジションも、損切りは本体の建値と「その時点の」出口の中間に置きます。
固定ポジションの損益は、どのお金で数えるかで見え方が変わるので、書籍の典型例で整理しておきます。 建値100円で、出口が105円に下がってから、固定ポジションを100円で7万通貨売ったとします。損切りは102.5円です。 固定ポジションには、ヘッジの利益を2回使います。
- 建てるとき:損切りまでの損の分として、7万×(102.5円−100円)=17万5,000円
- 7万通貨に届いて、損切りを出口の105円へ引き上げるとき:増える損の分として、7万×2.5円=17万5,000円
値段がそのまま出口の105円に戻ると、固定ポジションは105円で損切りされ、7万×5円=35万円の損になります。 この損は、上の2回で使ったヘッジの利益(合わせて35万円)でちょうど払われます。元本の側に残るのは、 本体の利益35万円から出口でのトラップの損(最大24万8,500円)を引いた約10万円で、固定ポジションを建てなかった場合と同じです。 つまり、出口に戻る回では、固定ポジションは使ったヘッジの利益を失うだけで、元本の損益は変わりません。
固定ポジションが効くのは、値段がさらに下がり続けたときです。7万通貨そろえて損切りを出口へ引き上げると、 本体と固定ポジションの損益が打ち消し合い、本体+固定ポジションの損益は、値段がどこまで下がっても 7万×(固定ポジションを売った値段−本体の建値)で一定になります。出口が下がってから建てる固定ポジションは、 値段が下がったあとに安い値段で売ることになるので、この一定になる金額は小さくなります (この例では100円で売ったので0円。1本目の、100.00〜103.45円で売った例では12万750円でした)。
元手を分ける・約定の決め事
- 元手を分ける:本体の損益と出口でのトラップの損は元本、ヘッジの利確の利益は固定ポジションの元手、 トラップの利確の利益は複利の元手、というように財布を分けて管理します。出口で損切りされたヘッジの損は元本から、 複利と固定ポジションの損は、それぞれの元手から払います。 急な値動きで元手を超えて損をしたときだけ、足りない分を元本から埋めて記録します(今回の3つの期間では0円でした)。 複利と固定ポジションは別の財布なので、出口余力やヘッジの数量の計算には入れず、口座のロスカットの判定にだけ入れます。
- 注文の約定:利確の指値は注文した値段で約定させ、損切りの逆指値は、値段が飛んだときはその時点の不利な値段で約定させます。 出口では、トラップは買値、本体は売値(出口より低い場合)で決済します。
- 口座のロスカット:有効証拠金(口座の資金に含み損益を加えた額)が必要な証拠金を下回ったら、すべて決済します。 上の元本と複利の数量の決め方で、本体のロスカット価格より先には来ないはずですが、念のための安全網として残しています。
実装と、3つの期間での確認
実装したもの、していないもの
実装したのは、本体、トラップ、出口の動かし方(平行移動と幅の拡大)、ヘッジ、複利(複利に付けるトラップを含む)、 固定ポジション(7万通貨に届いたあとの損切りの引き上げを含む)です。値段のティック1件ごとに、 約定・利確・損切り・出口の判定を順番に処理します。
仮想建値化は、まだ実装していません。 仮想建値化は、固定ポジションの含み益を決済して、 その分だけ本体の建値を有利な側にずらす操作です(1本目を参照)。今回の結果は、すべて仮想建値化なしのものです。
プログラムが正しく動くかは、次の方法で確かめました。
- 書籍の数値例のように手で計算できる小さな値動きを用意し、結果が手計算と一致するか
- 速くするために「何も起きない区間を読み飛ばす」計算と、ティックを1件ずつすべて処理する計算が、同じ結果になるか
- 乱数で作った値動きで、決め事だけから別に書いた計算と結果が一致するか
- 終わったときに、すべての売買の記録だけから損益と保有を組み立て直して、結果と一致するか
選んだ3つの期間
検証に使ったのは、どれもロングで、本体を建ててから出口に着いた次の3回です。
| 2022年4月 | 2025年9月 | 2022年5月 | |
|---|---|---|---|
| 本体を建てた日 | 4月1日 | 9月1日 | 5月2日 |
| 出口に着いた日 | 4月20日(18.6日) | 10月8日(37.1日) | 6月8日(37.4日) |
| 本体の建値 | 121.76円 | 147.13円 | 130.15円 |
| 最も下がった値段(売値) | 121.74円(建値の2銭下) | 145.48円(1.65円下) | 126.36円(3.79円下) |
| 元本 | 357.6万円 | 542.3万円 | 418.7万円 |
| 最初の出口 → 最後の出口 | 128.76円(動かず) | 154.13円 → 152.53円 | 137.15円 → 133.85円 |
| 出口の動き | なし | 平行移動16回・幅の拡大なし | 平行移動35回・幅の拡大2回 |
出口の動き方が違う3回を選びました。2022年4月は、建ててからほぼ一直線に上がって出口に着いた回です。 2025年9月は、半値(建値の3.5円下)の手前で下げ止まり、平行移動だけで出口に着いた回です。 2022年5月は、建ててから半値を超えるまで下がり、出口の平行移動と幅の拡大の両方が起きた回です。 出口が動かない回から、大きく動く回の順に見ていきます。
図の見方
このあと、期間ごとに6枚(2022年5月は拡大図を加えて7枚)の図で見ていきます。1枚目は1時間足(1時間ごとの始値・高値・安値・終値)だけ、 2枚目はすべてのポジションを重ねたもの、3〜6枚目はトラップ・ヘッジ・複利・固定ポジションを1種類ずつ重ねたものです。
- 緑の破線が本体の建値、緑の実線が出口、緑の点線がレンジの下端です。出口と下端は、動かすたびに階段状に下がります。
- オレンジがトラップ、青がヘッジです。丸が約定(売り)、塗りの三角が利確、白抜きの三角が出口での損切りで、 約定と利確の組は細い線で結んでいます。
- 紫の四角が複利、黄土色のダイヤが固定ポジションを建てたところです。
2022年4月:建ててから一直線に上がった回
全体像
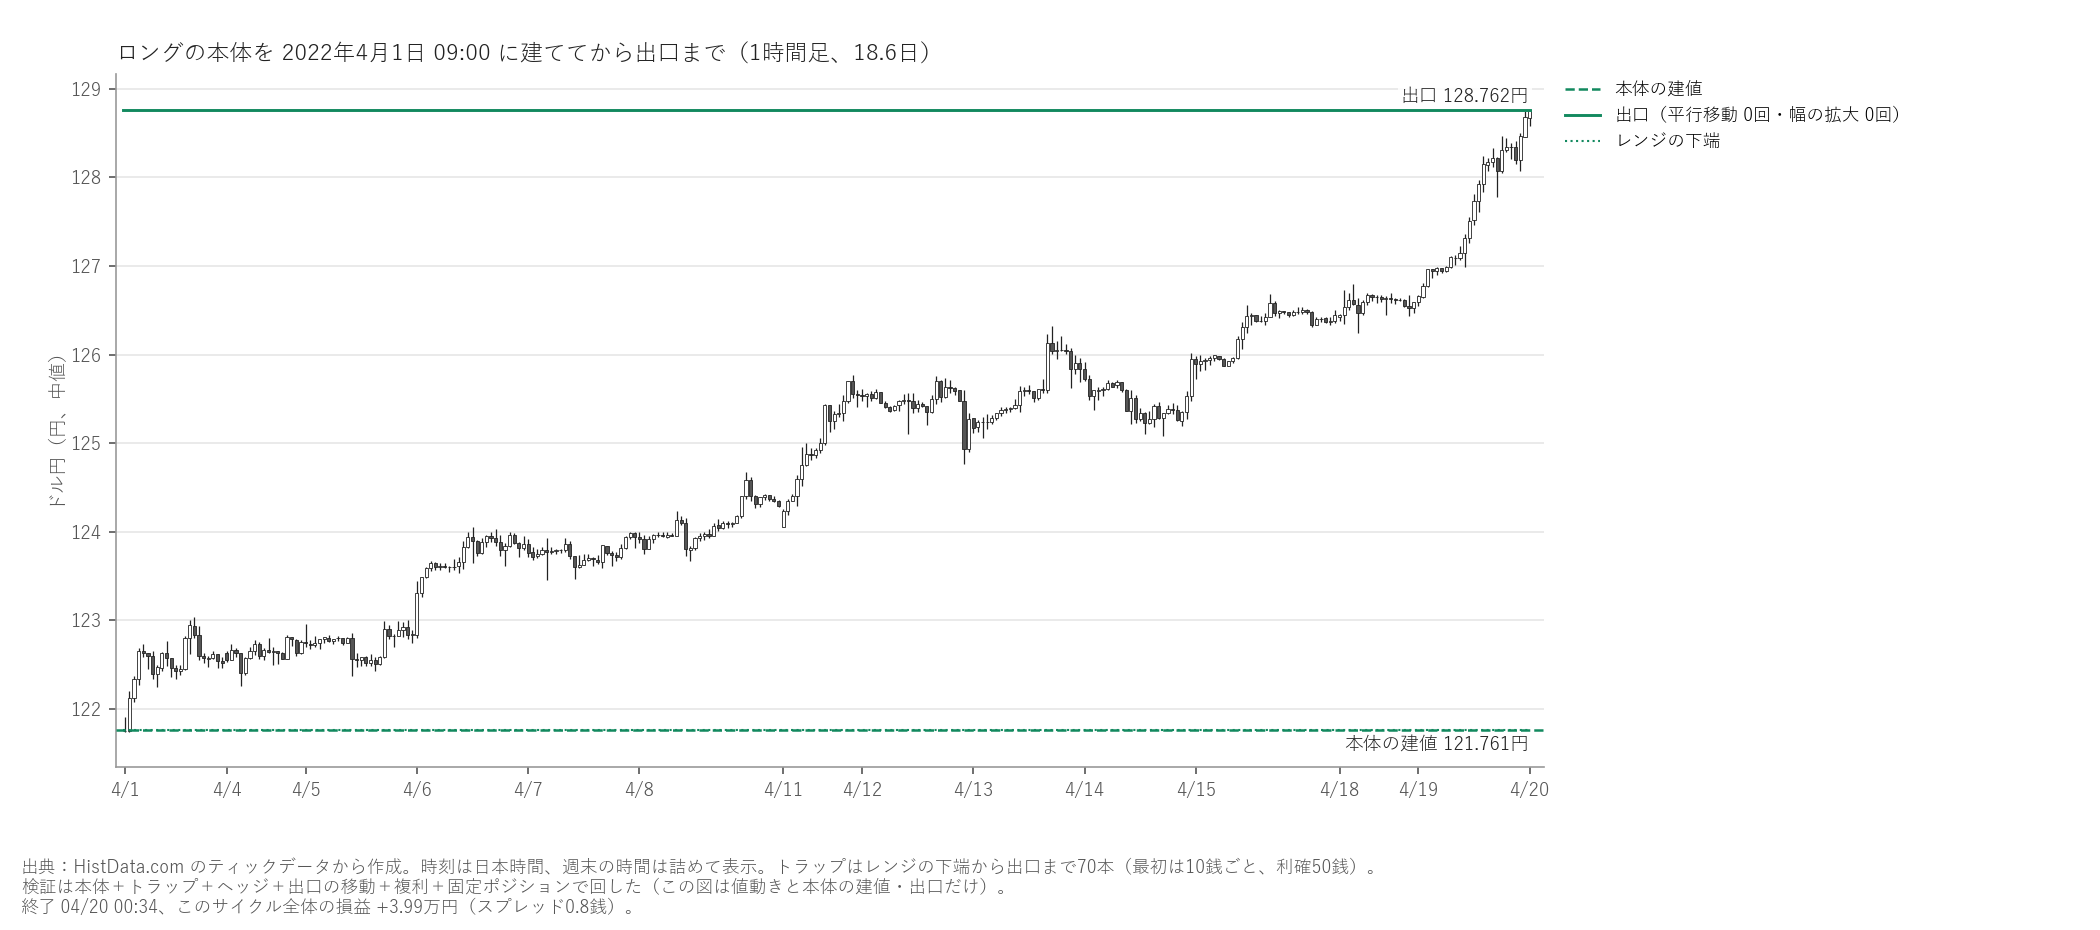
4月1日9時に121.76円で本体を建てたあと、最も下がっても建値の2銭下で、ほぼ一直線に上がり、 18.6日後の4月20日に出口の128.76円に着きました。レンジの下端(最初は建値)から10銭下がらなかったので、出口は一度も動いていません。
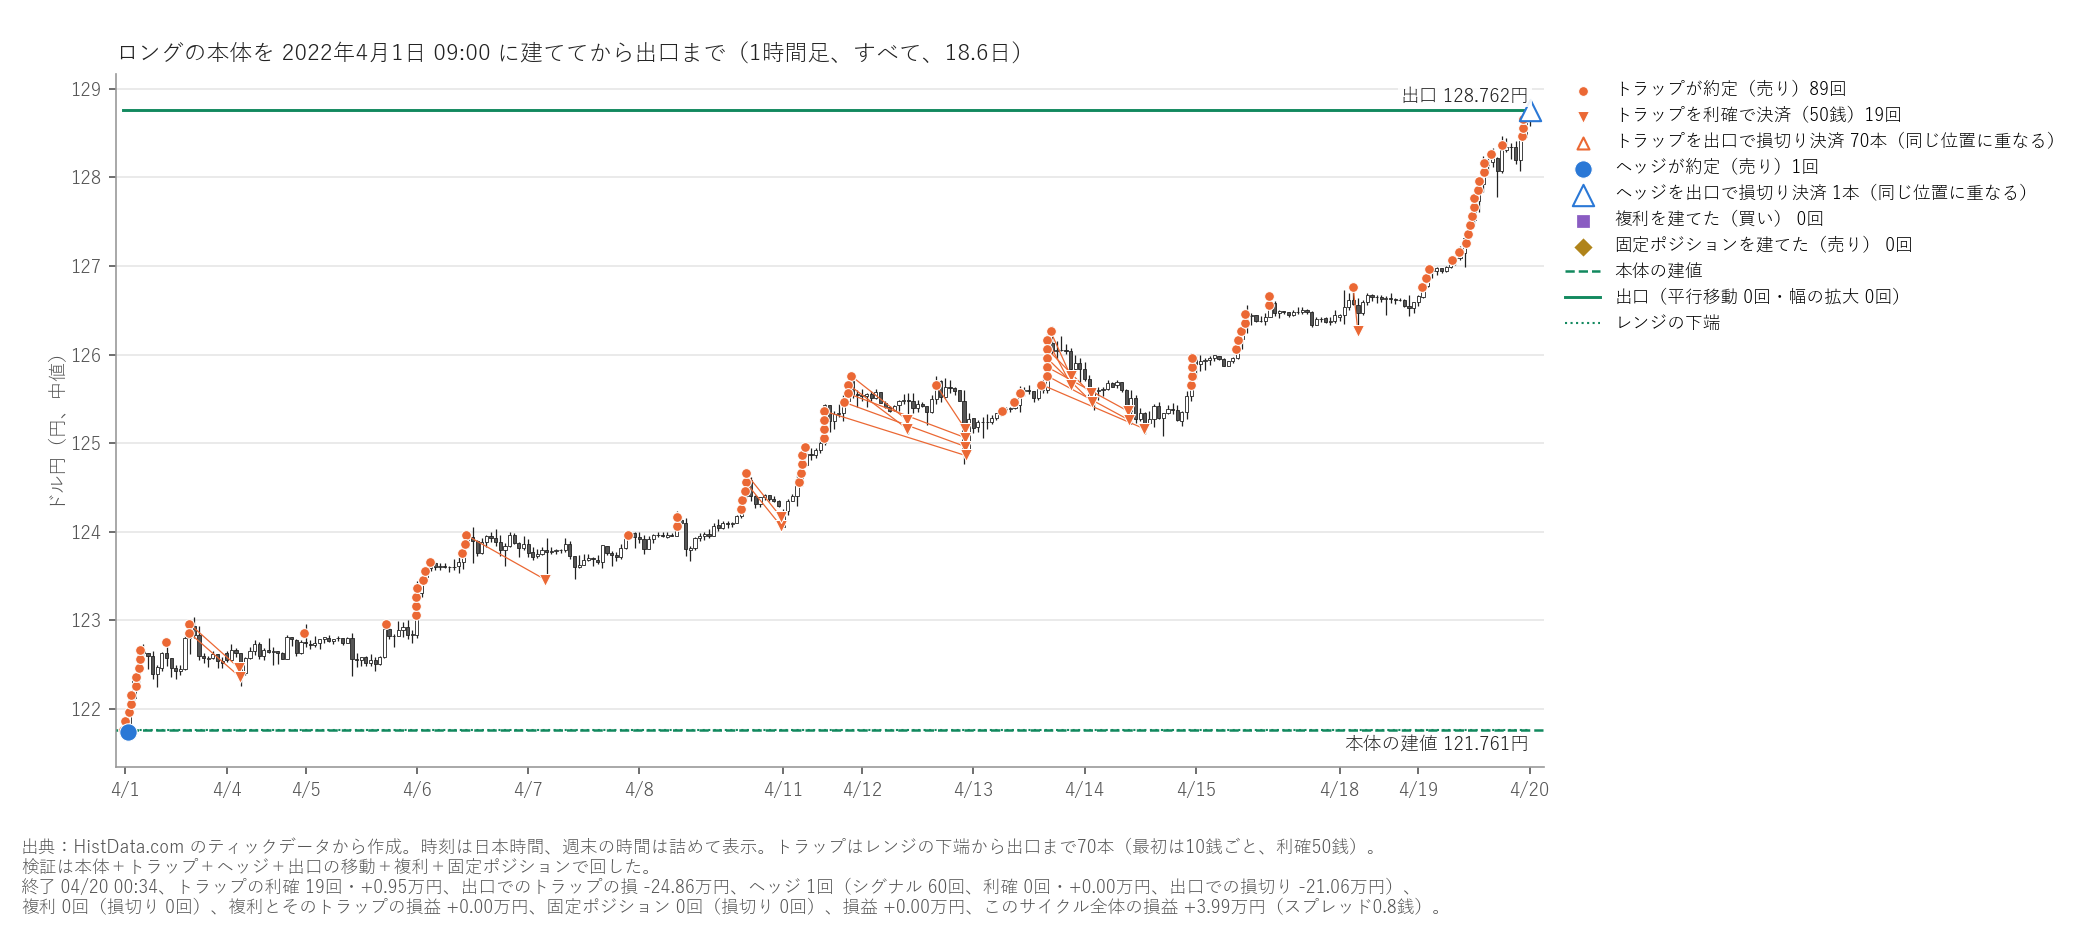
| 内訳 | 損益 |
|---|---|
| 本体 | +48.95万円 |
| トラップの利確 | +0.95万円 |
| 出口でのトラップの損 | −24.86万円 |
| ヘッジ | −21.06万円 |
| 複利 | 0円 |
| 固定ポジション | 0円 |
| 最終的な損益 | +3.99万円 |
出口が動かなかったので、本体の利益は約49万円と大きくなりました(あとで見る2つの期間より大きい)。 一方で、トラップの利確が少なく、ヘッジで21万円の損が出たため、最終的な損益は+3.99万円にとどまりました。
トラップ
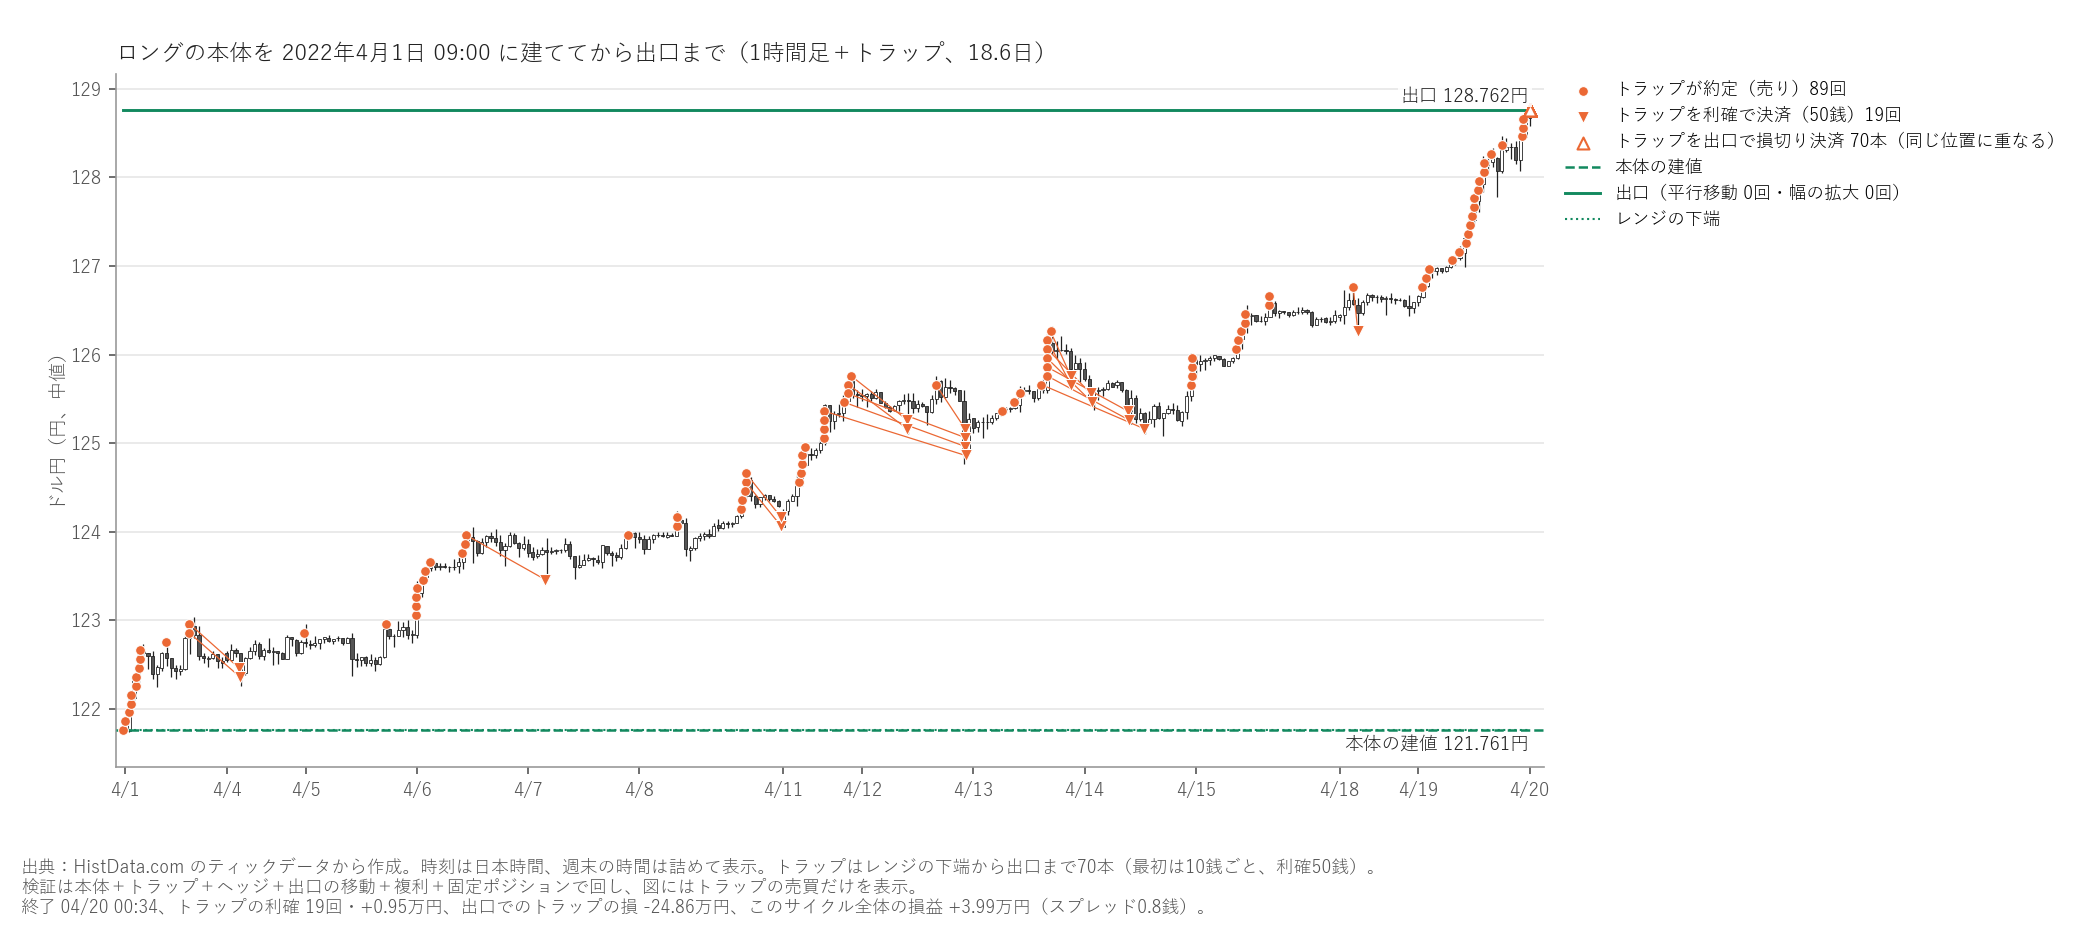
トラップは、値段が上がる途中で10銭おきに売り(丸)、そこから50銭下がると買い戻して利確します(塗りの三角)。 この期間は値段がほとんど下がらなかったので、約定89回のうち利確は19回(+0.95万円)だけでした。 出口でのトラップの損は24万8,570円で、1本目で計算した最大値(24万8,500円)とほぼ同じです (差の70円は、出口に着いたときの値段が出口をわずかに超えていた分)。
ヘッジ
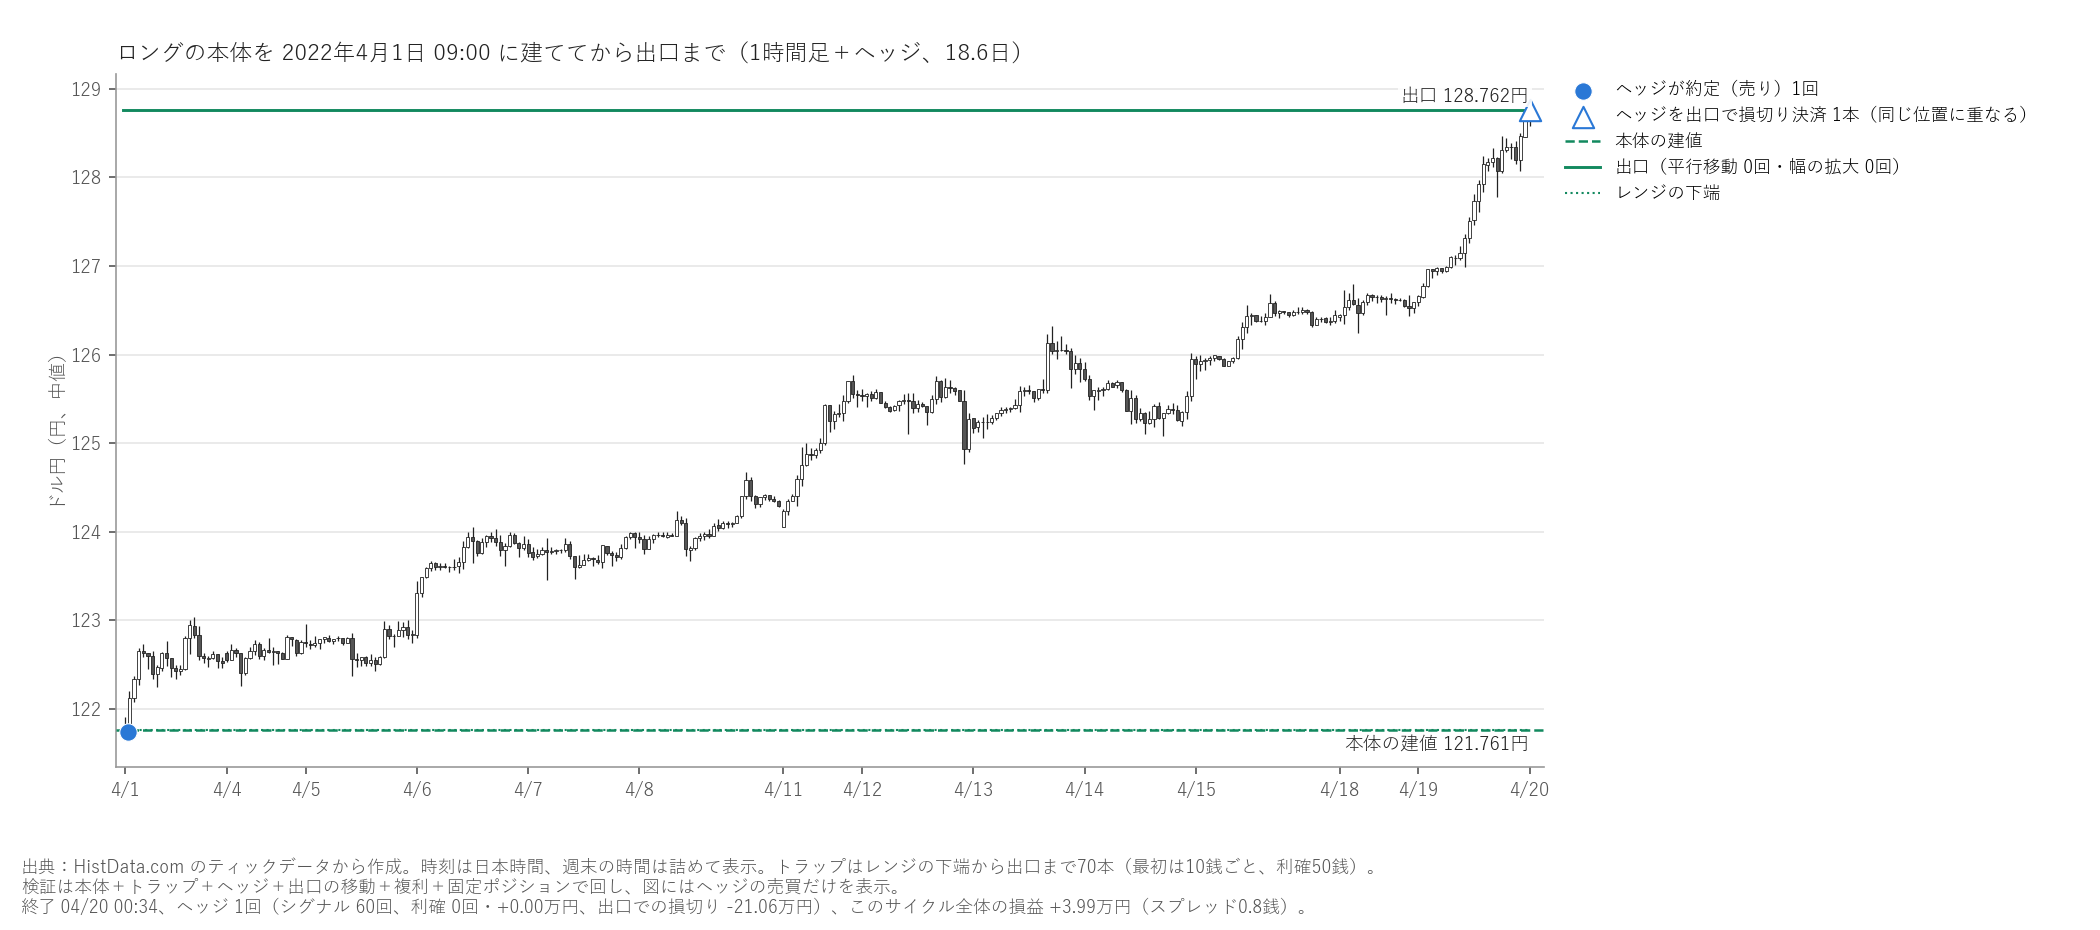
本体を建てて1時間後の10時に最初のシグナルが出て、121.743円で3万通貨を売りました。 ところがその後、値段は10銭も下がらずに上がり続け、ヘッジは利確されないまま出口で損切りになり、21.06万円の損でした。 ヘッジは同時に1本までなので、その間に出た59回のシグナルはすべて見送りです。本体とトラップだけなら +25.0万円だった損益が、ヘッジのせいで+3.99万円まで減りました。ただ、損は出口余力の範囲に収まっていて、 出口での損益はマイナスになっていません。「1本だけ持ち、利確されなければ出口まで持ち続ける」という書籍のルールどおりの結果です。
複利
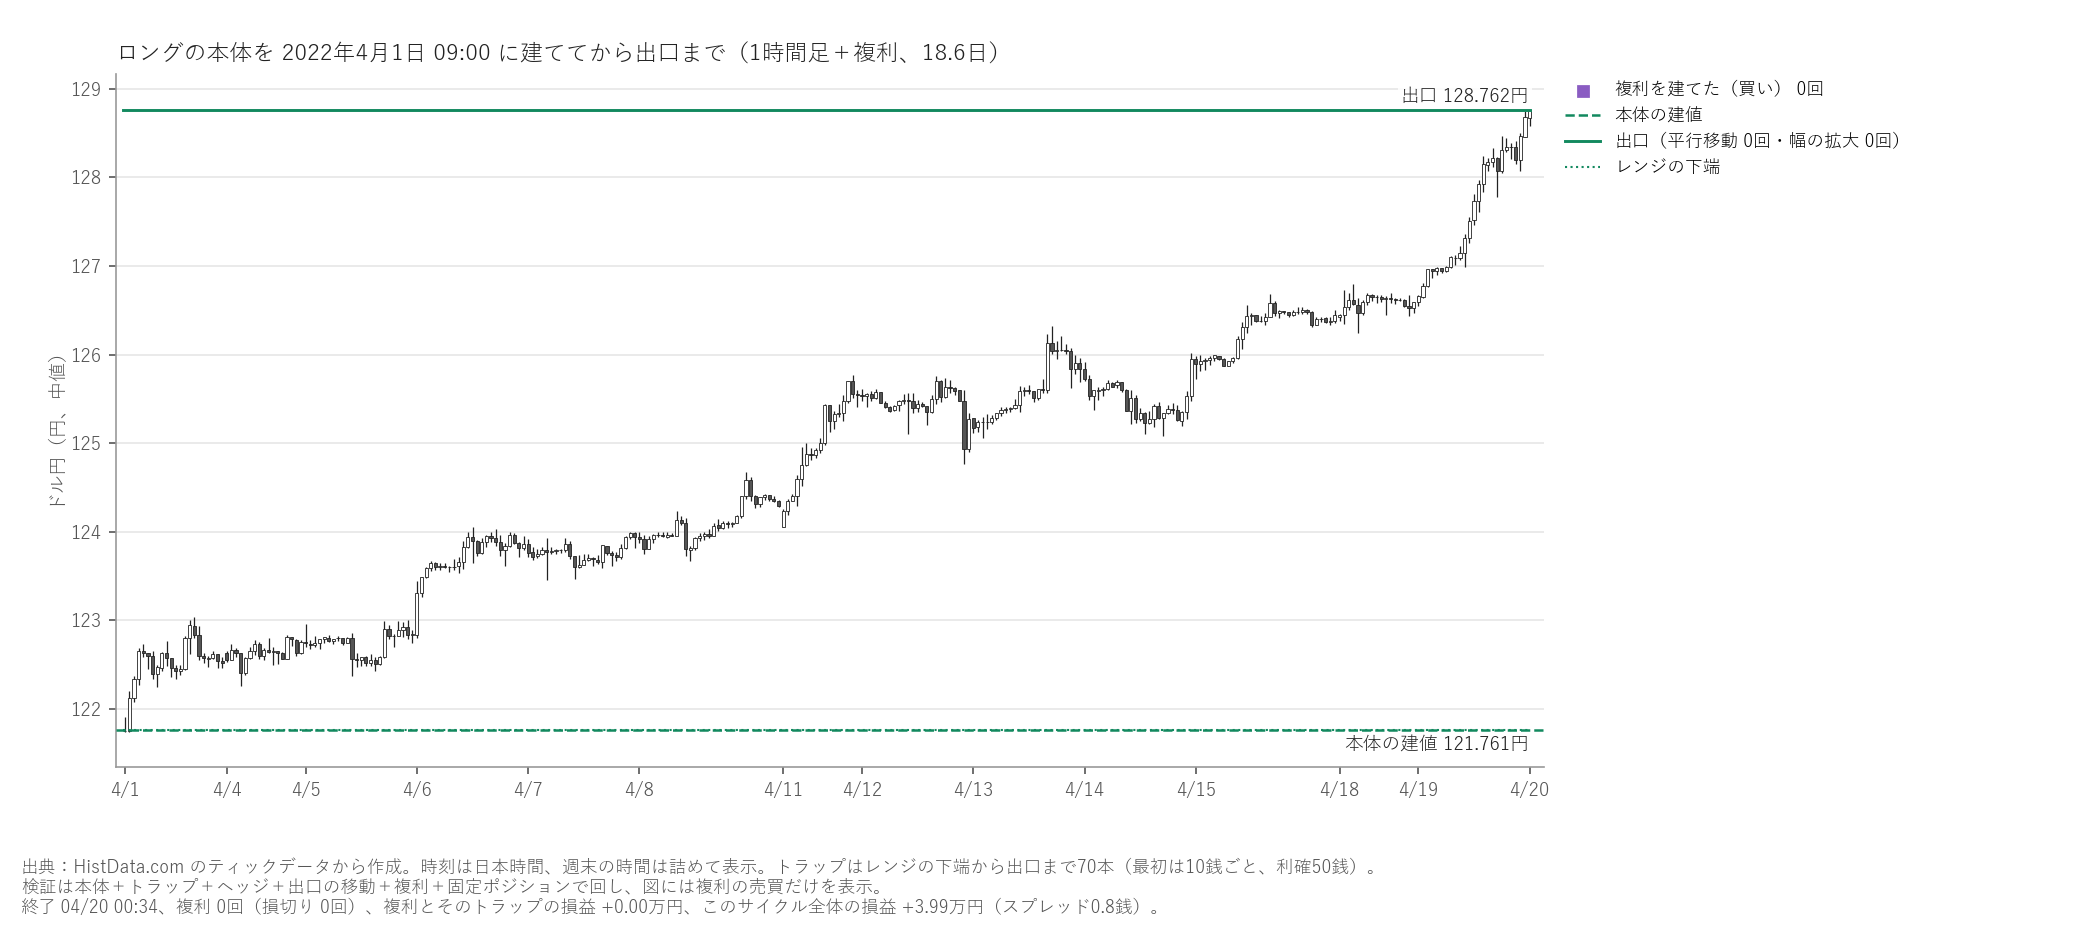
1,000通貨の複利を建てるには、損切りまでの損と、損切りの値段での証拠金を合わせた額が、元手として必要になります (上で決めた数量の式)。この期間のトラップの利益は9,500円で、3種類に分けると3,167円ずつです。 損切りがいちばん近い攻撃的複利(120.76円)でも、1,000通貨には6,000〜1万2,000円が必要で、どの種類も建ちませんでした。
固定ポジション
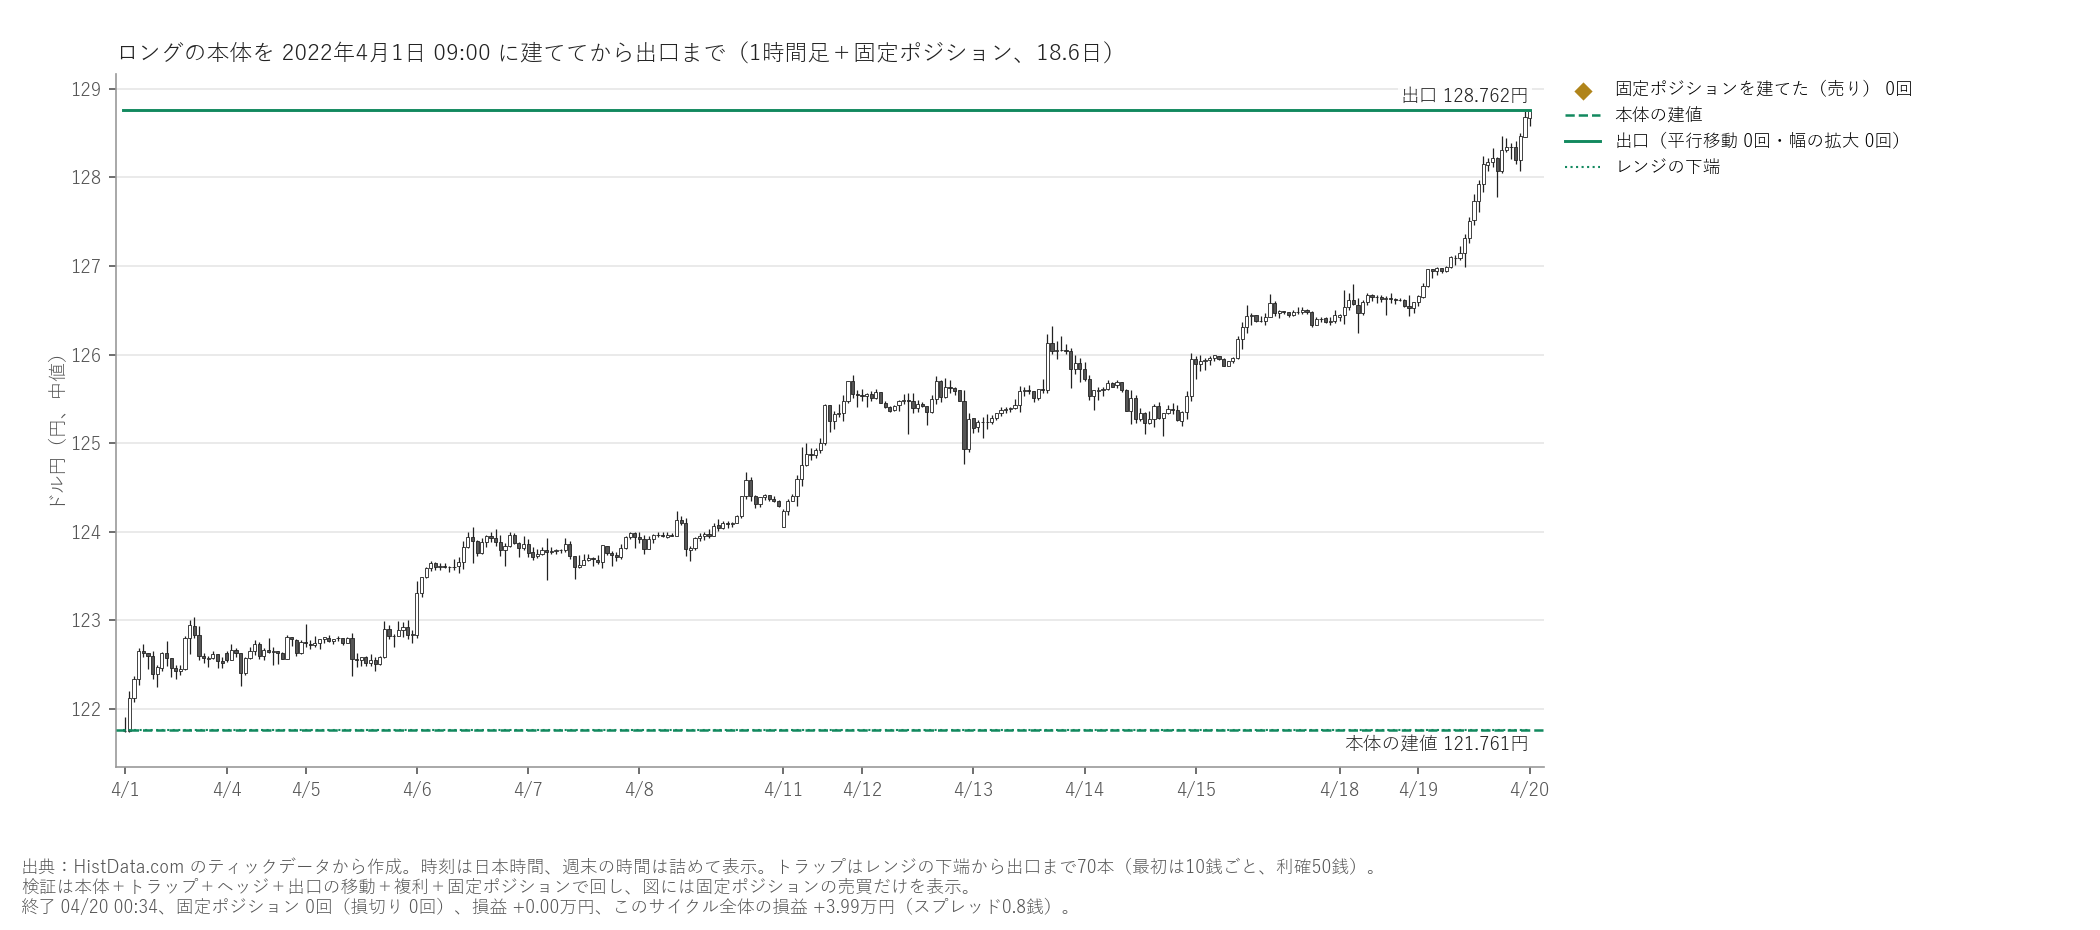
固定ポジションは、ヘッジの利益を元手に、毎日9時に1本ずつ建てます。この期間はヘッジの利益がなかったので、1本も建ちませんでした。
2025年9月:平行移動だけで出口に戻った回
全体像
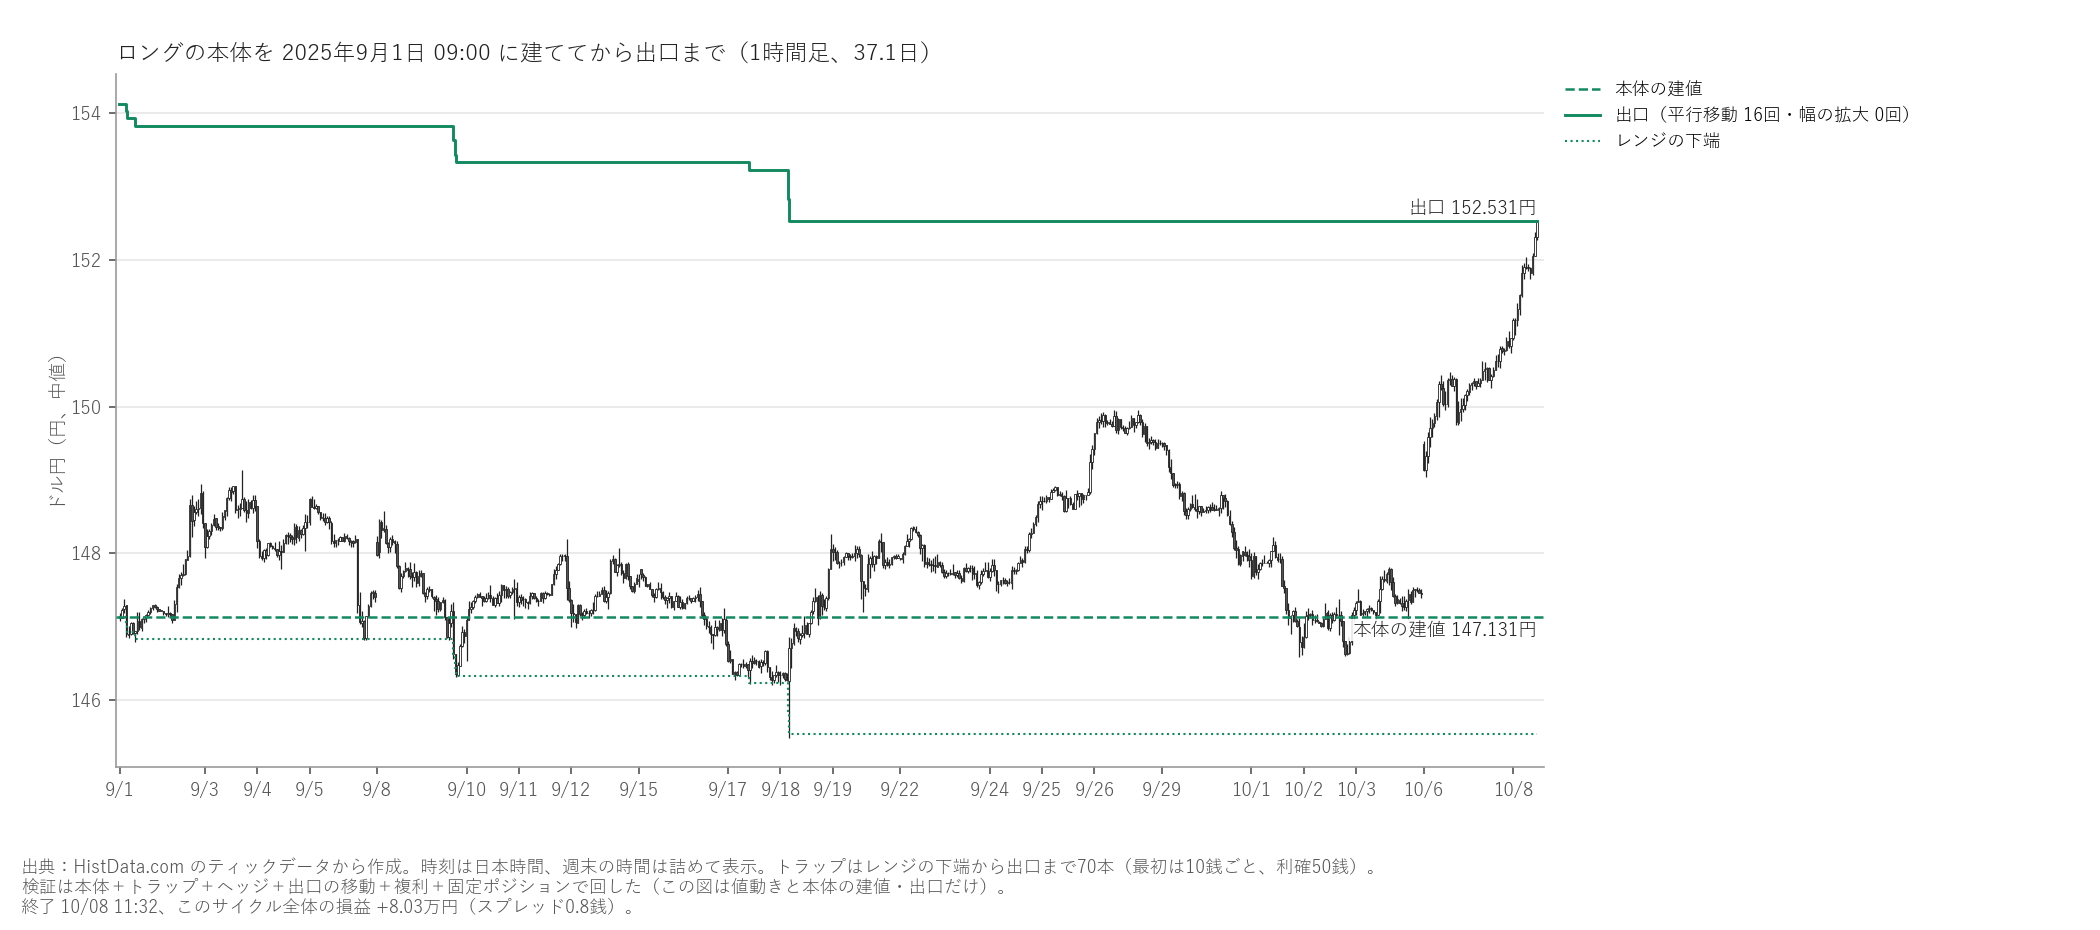
9月1日9時に147.13円で本体を建てたあと、値段は146〜149円台を上下し、9月18日に建値の1.65円下まで下がりました。 出口は9月1日、9日、17〜18日に合わせて16回平行移動し、152.53円まで下がりました。値段は半値には届かず、幅は広げていません。 そのあと、10月6日に窓を開けて一気に上がり、37.1日後の10月8日に出口に着いています。
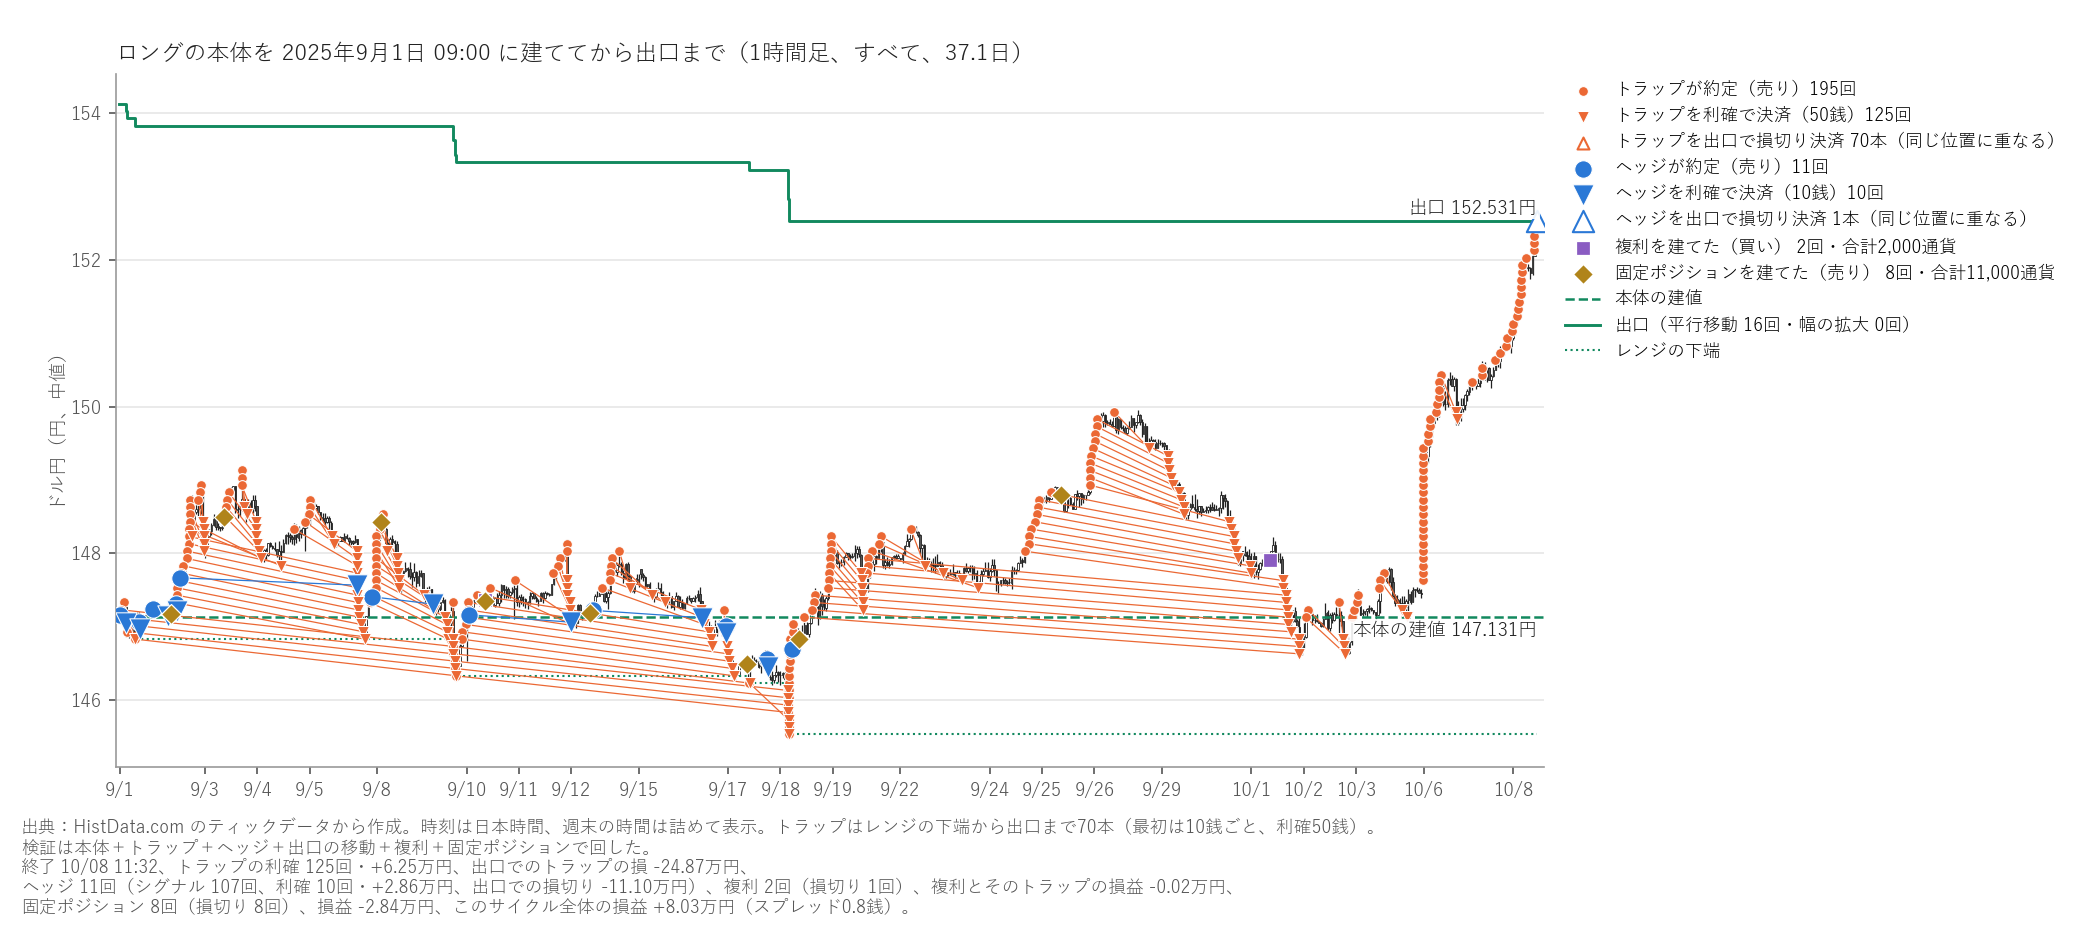
| 内訳 | 損益 |
|---|---|
| 本体 | +37.76万円 |
| トラップの利確 | +6.25万円 |
| 出口でのトラップの損 | −24.87万円 |
| ヘッジ | −8.24万円 |
| 複利(複利に付けたトラップを含む) | −0.02万円 |
| 固定ポジション | −2.84万円 |
| 最終的な損益 | +8.03万円 |
出口が1.6円しか下がらなかったので、本体の利益は約38万円です。トラップの利確も+6.25万円あり、 ヘッジで8万円あまりの損を出しても、最終的な損益は+8.03万円になりました。
トラップ
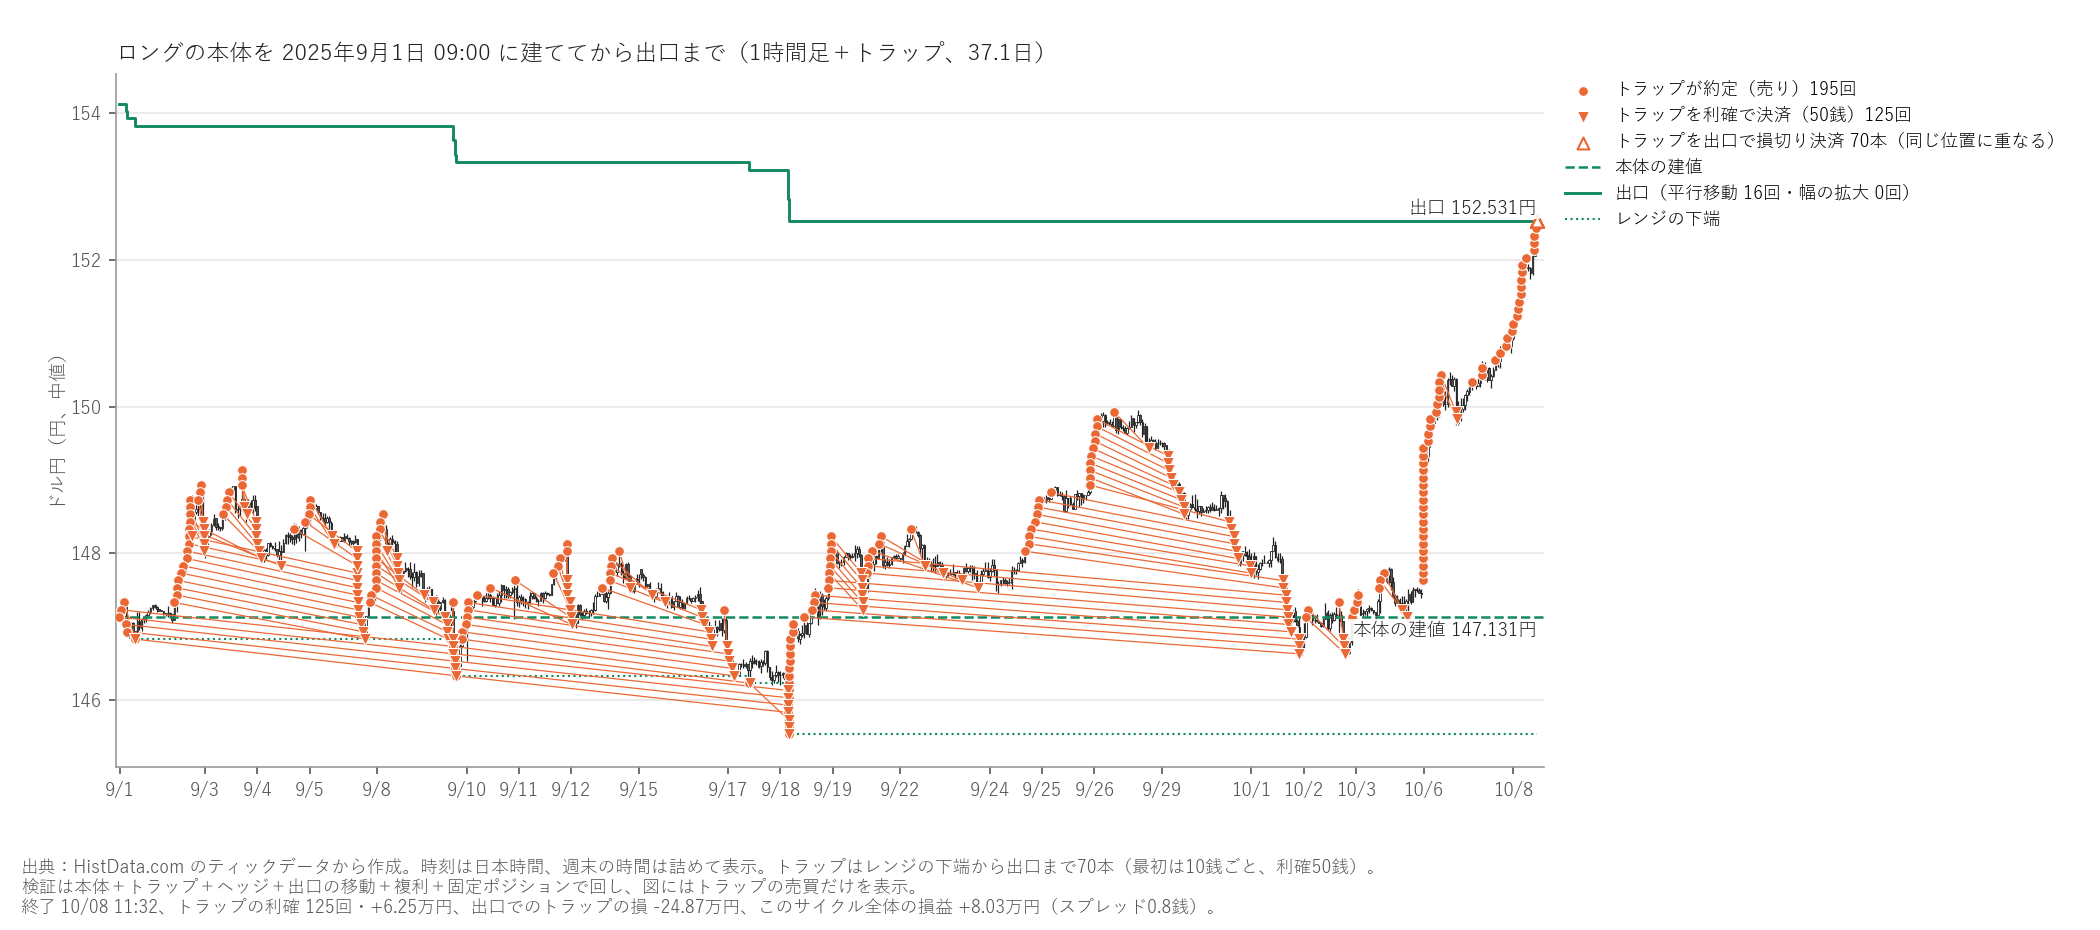
約定195回のうち125回が利確され、利確の合計は+6.25万円でした。9月18日までの上下に加えて、 9月26日に150円近くまで上がってから147円前後まで下がる場面でも、長い線の束ができています。持っているトラップは、レンジを下へずらしても売った値段と利確の値段を変えないので、 下がる局面では「売ったまま、さらに下で利確」が次々に起きます。値動きの上下が多いほどトラップは回り、 出口でのトラップの損を取り戻せる、という設計どおりの動きです。
出口でのトラップの損は24万8,675円で、幅を広げなかったので、2022年4月と同じく1本目の計算(24万8,500円)とほぼ同じです (差の175円は、出口に着いたときの値段が出口をわずかに超えていた分)。
ヘッジ
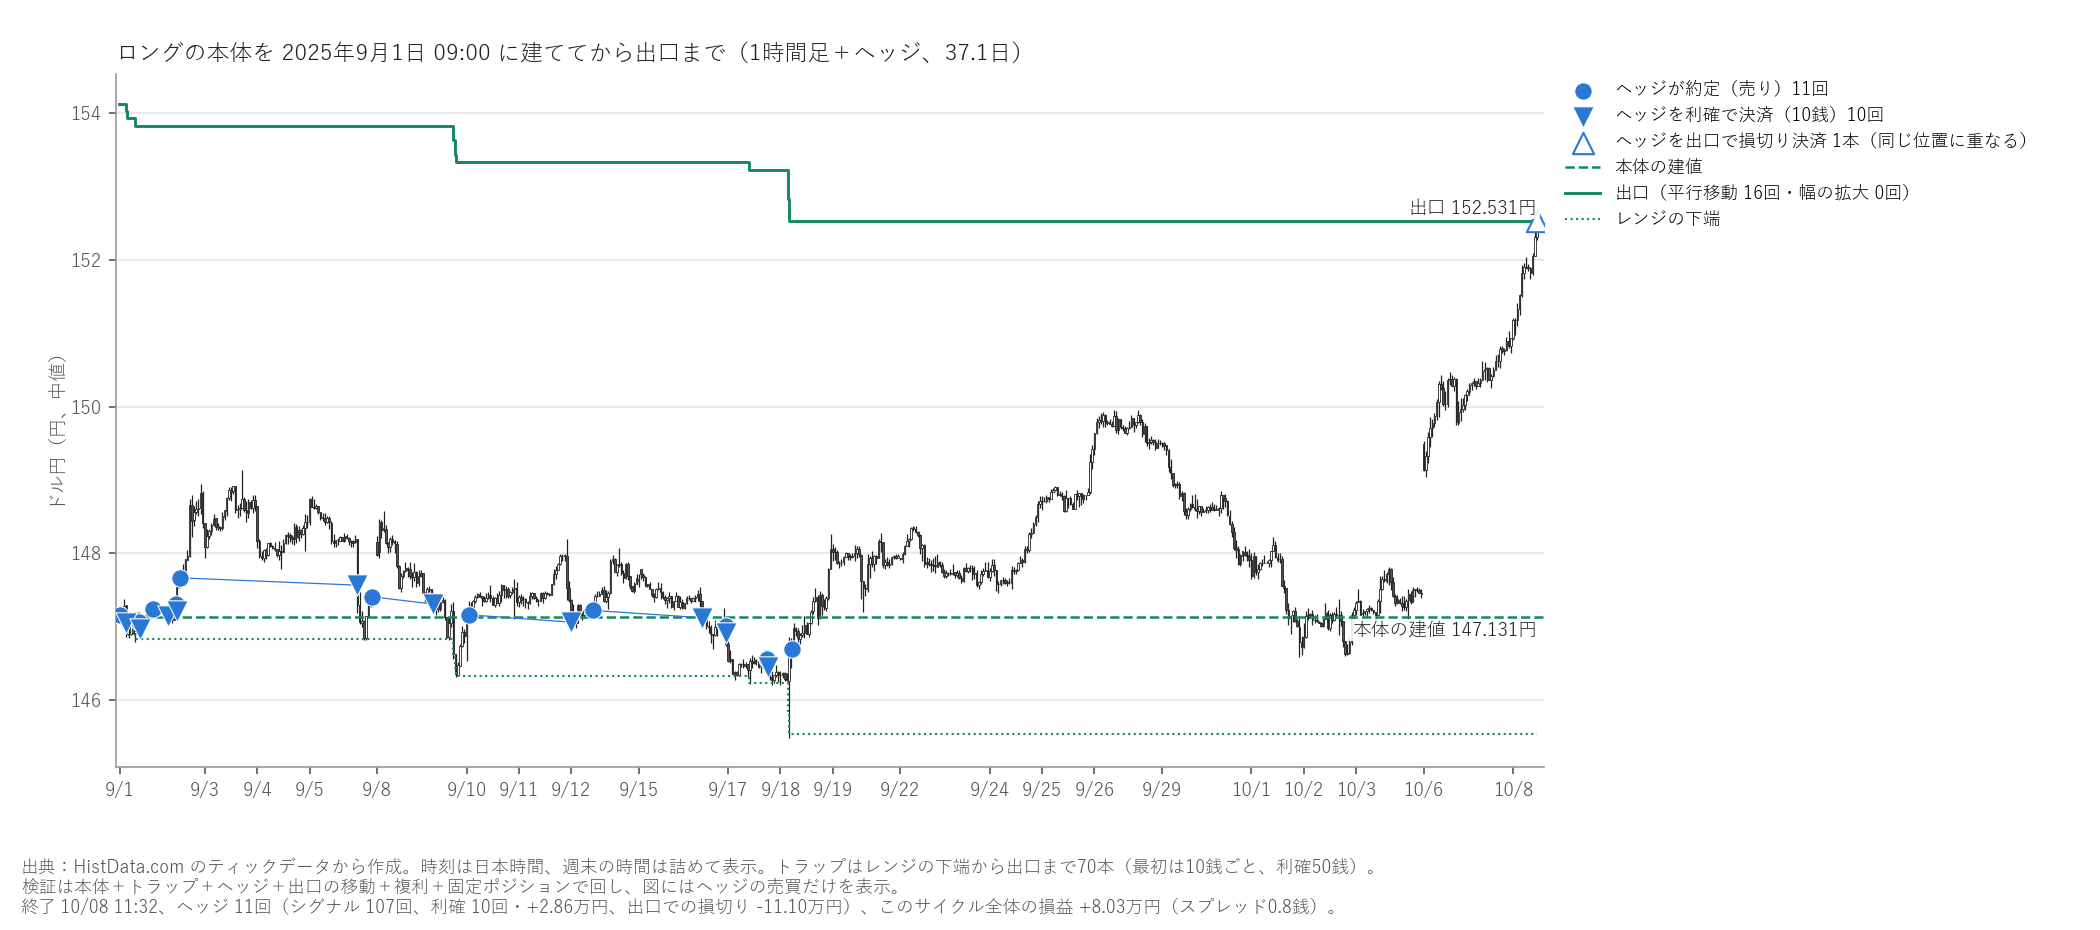
9月1日から17日までに建てた10回は、すべて利確されました(+2.86万円)。ヘッジの数量は出口余力から決まります。 出口を10銭下げるたびに、出口での本体の利益が7万通貨×10銭=7,000円減るので、出口余力も7,000円ずつ減っていきます。 この回の数量は、上下しながらも、最初の3.1万通貨から9月17日の2.4万通貨まで小さくなっていきました。
ところが、9月18日5時45分に146.690円で売った11本目は、その後の上昇で利確されないまま出口まで残り、 11.10万円の損になりました。
半値に届かなかったので、11本目を建てた時点でも出口余力は12万9,500円残っていて、数量も1.9万通貨ありました。 出口余力が大きいほど大きいヘッジを建てられますが、それが出口まで残ると損も大きくなります。 ヘッジは同時に1本までなので、この1本を持っていた10月8日までの約20日間、新しいヘッジは建っていません。 2022年4月と同じく、損は出口余力の範囲に収まり、出口での損益はマイナスになっていません。
複利
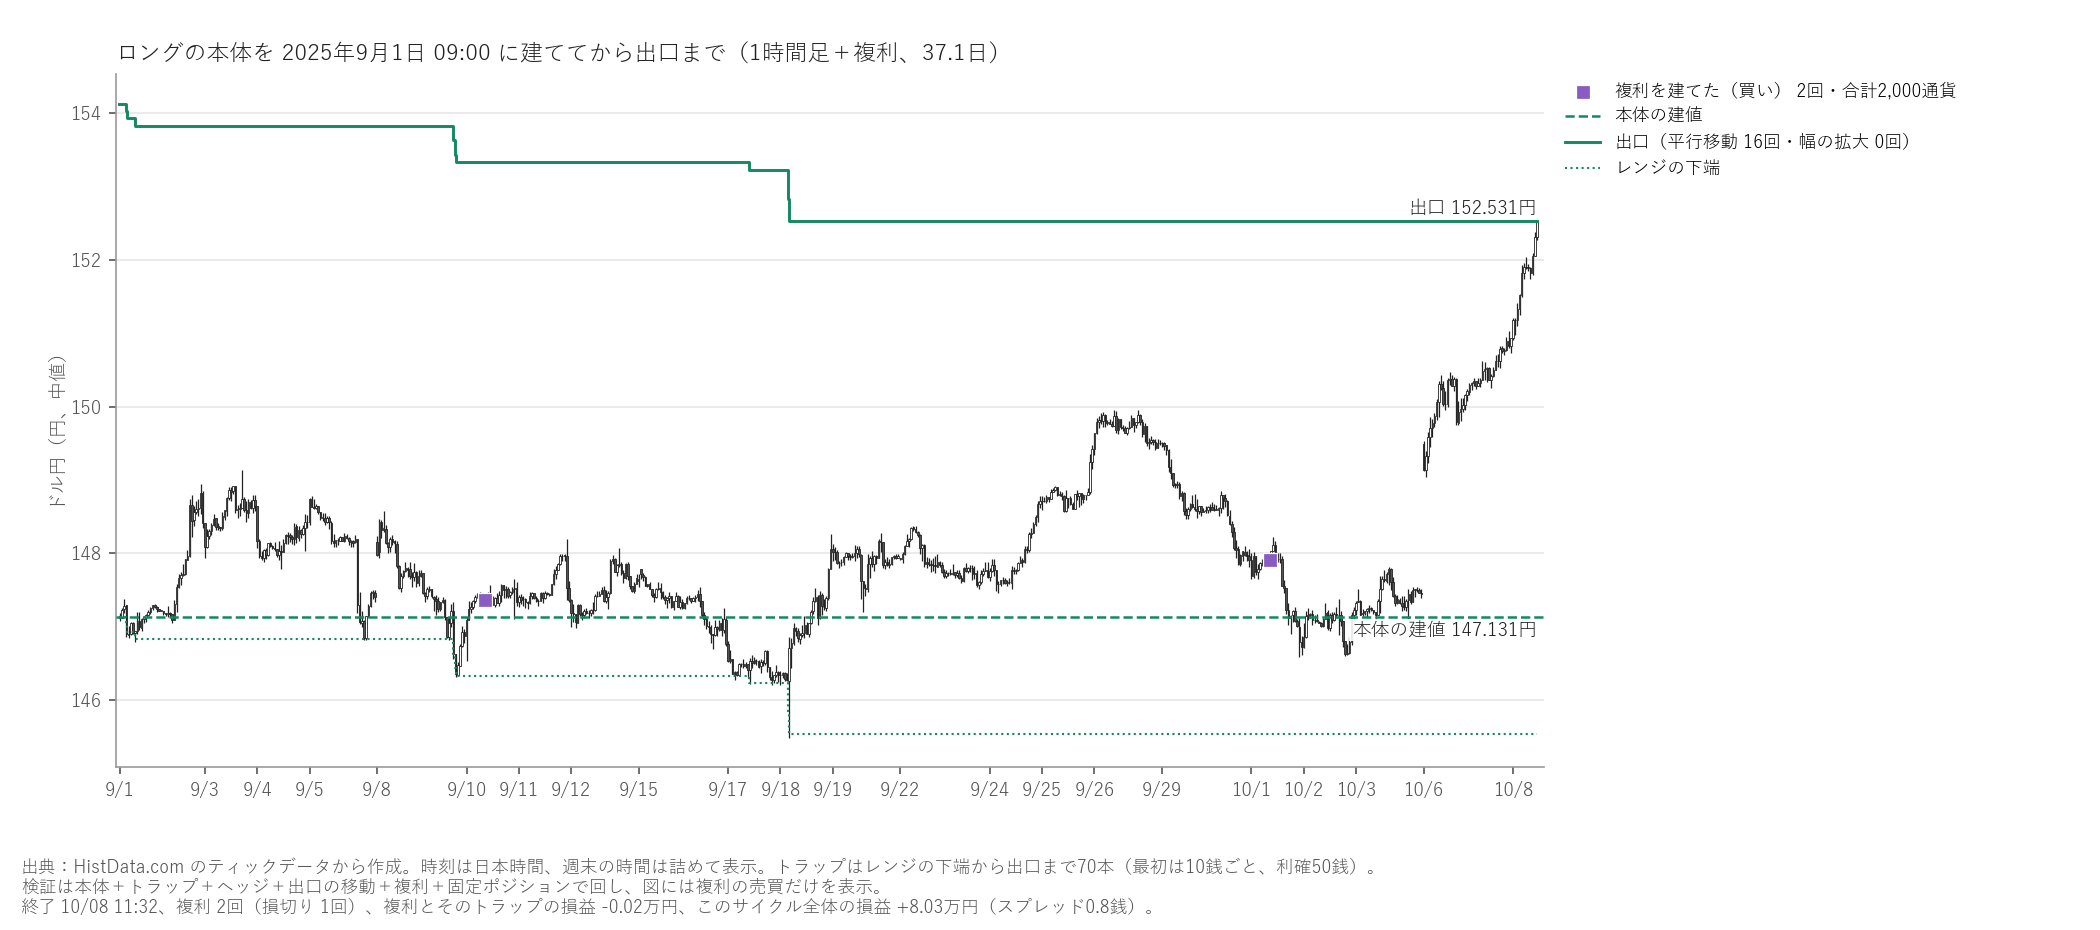
攻撃的複利(損切り146.13円)が、9月10日9時に147.359円で1,000通貨建ちました。 1,000通貨に必要な元手は約7,100円です(1通貨あたり、損切りまでの約1.23円と、損切りの値段での証拠金約5.85円)。 この複利は9月18日早朝の下げで損切りされ、値段が飛んだため損切りの値段より少し下の146.1185円で決済されて、1,241円の損になりました。 複利に付けたトラップは、その前の9月16日に1回利確しています(+500円)。
そのあと、現実的複利(損切り127.13円、1,000通貨に約2万5,900円が必要)は、元手が足りるようになった10月1日に147.912円で1,000通貨建ちました。 この複利は出口で決済され、4,614円の利益になりました。こちらに付けたトラップは1回利確(+500円)したあと、売り直した1本が出口で4,622円の損になりました。 複利の利益と、それに付けたトラップの損は、出口でほぼ打ち消し合います。非現実的複利(約7万6,000円が必要)は最後まで建ちませんでした。 複利全体(付けたトラップを含む)の合計は−249円です。
固定ポジション
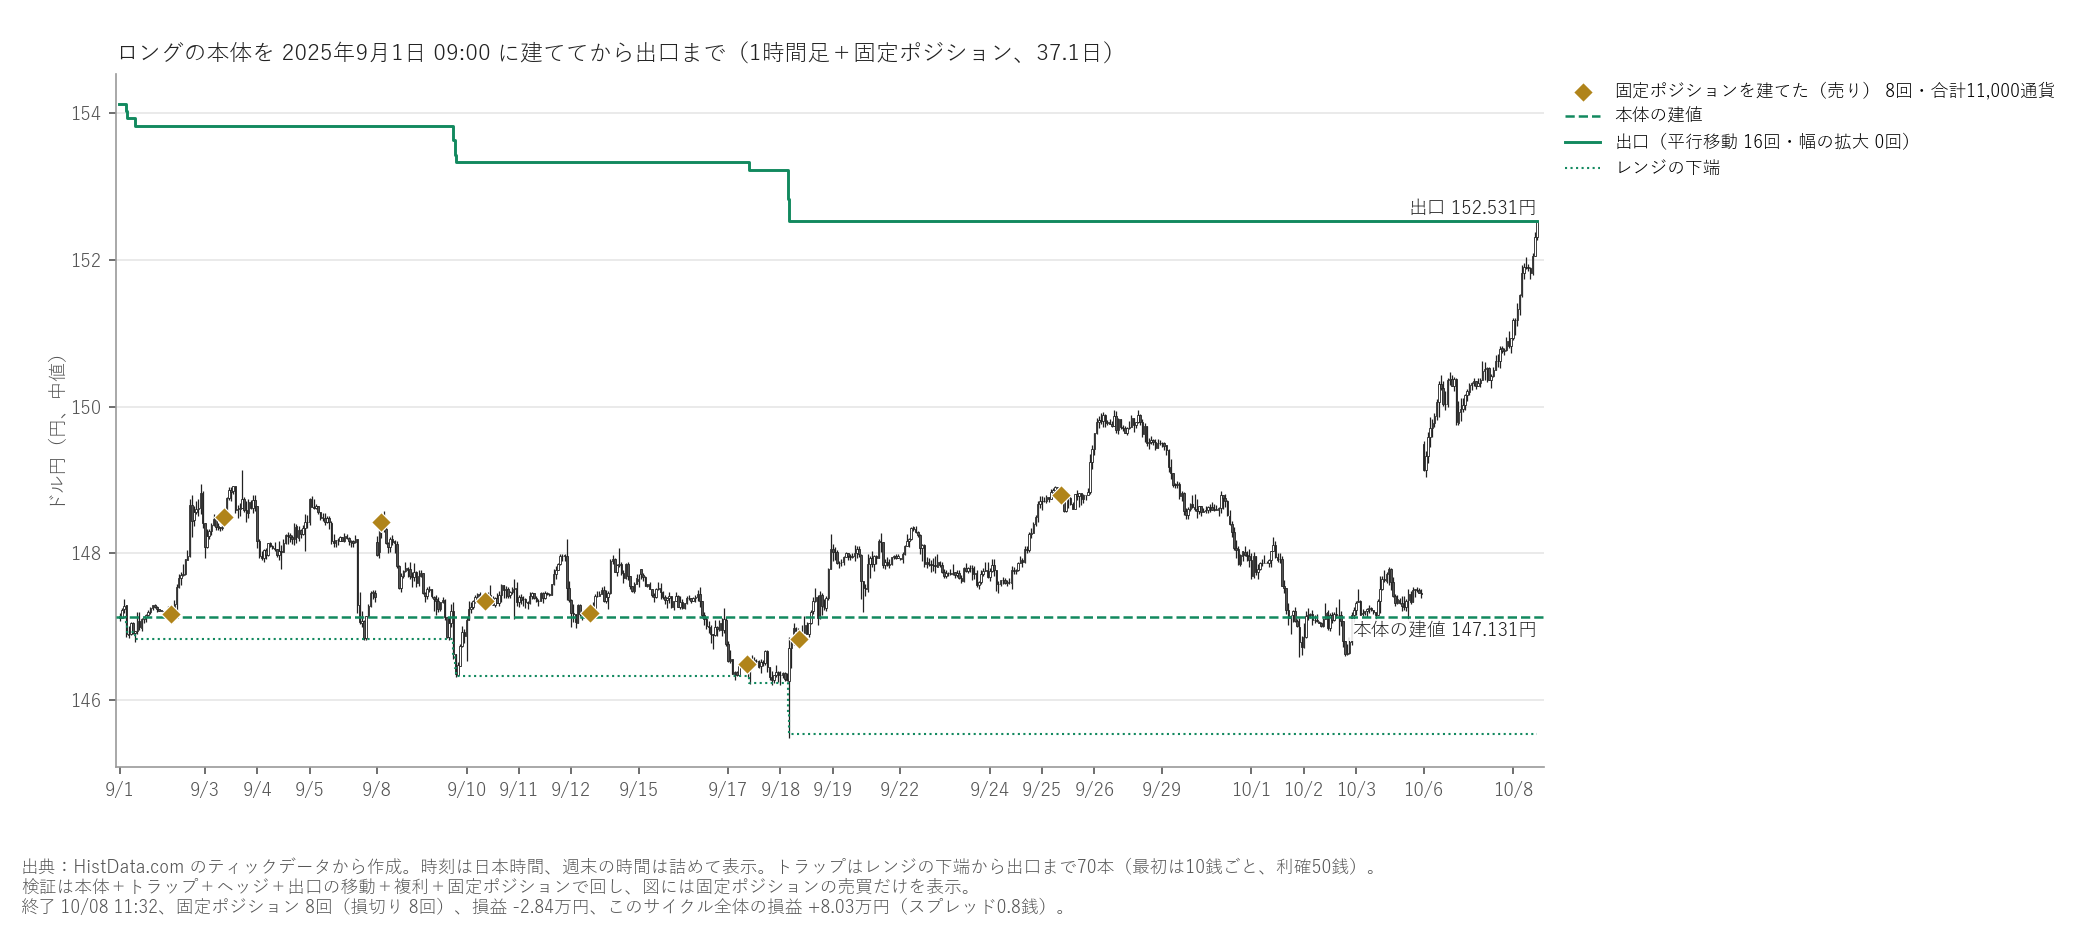
ヘッジの利益(+2.86万円)を元手に、8回で合計1万1,000通貨を建てました。損切りの値段は149.83〜150.48円で、 9月26日と10月6日に8本とも損切りされ、損益は−2.84万円です。元手に残ったのは182円で、ヘッジで稼いだ利益をほぼ使い切りました。
損切りの値段は「本体の建値と、その時点の出口の中間」なので、必ず出口より下にあります。そのため、 値段が出口まで戻る回では、出口に着く前に必ず損切りに掛かります。損切りを出口へ引き上げられるのは 合計が7万通貨に届いたあとですが、1万1,000通貨では届きませんでした。
数量は決め事どおり、損切りに掛かっても元手を超えない量でした。たとえば9月2日の1本目は、 元手9,000円、損切り150.481円、売値147.167円なので、9,000円÷3.314円=2,715通貨を1,000通貨単位に切り捨てて2,000通貨です。 損切りの損は6,630円で、元手の範囲に収まっています。
固定ポジションは、値段がさらに下がり続けたときの備えです。出口に戻る回では、その備えの費用として ヘッジの利益を払った形になります。
2022年5月:半値を超えて下がり、幅を広げた回
全体像
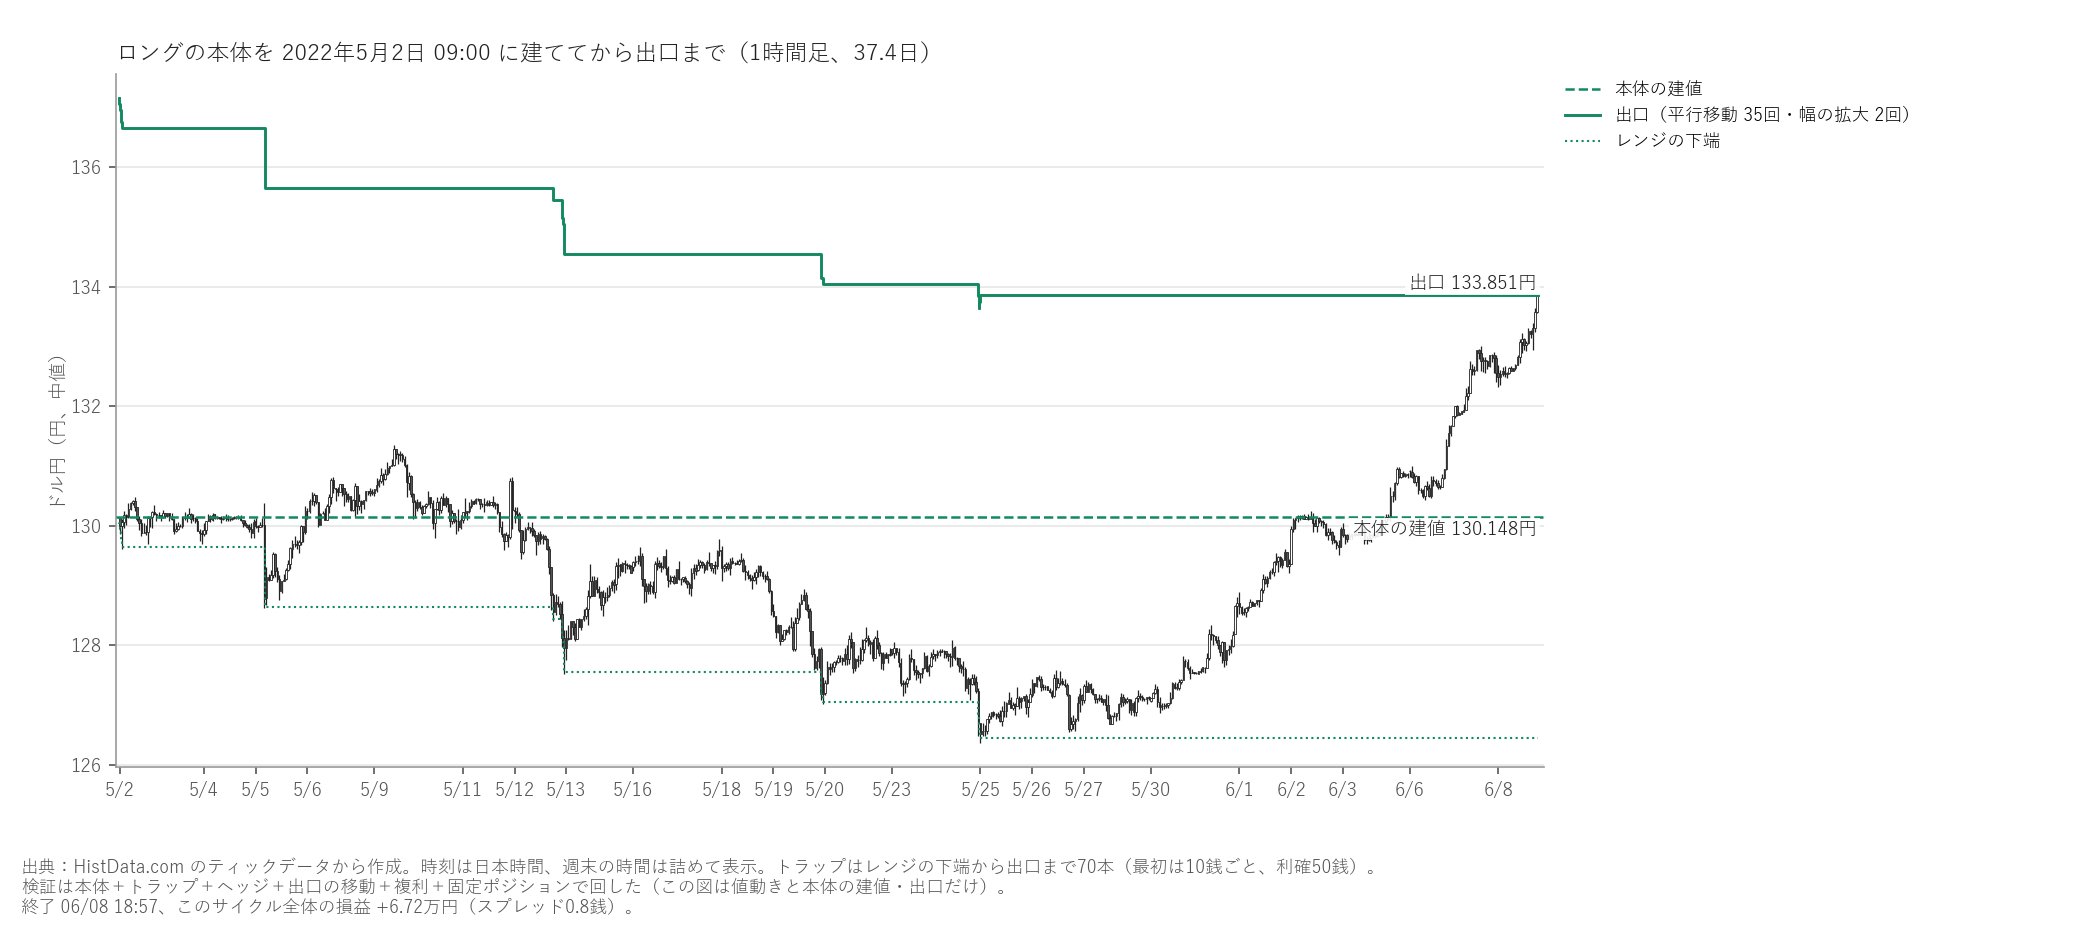
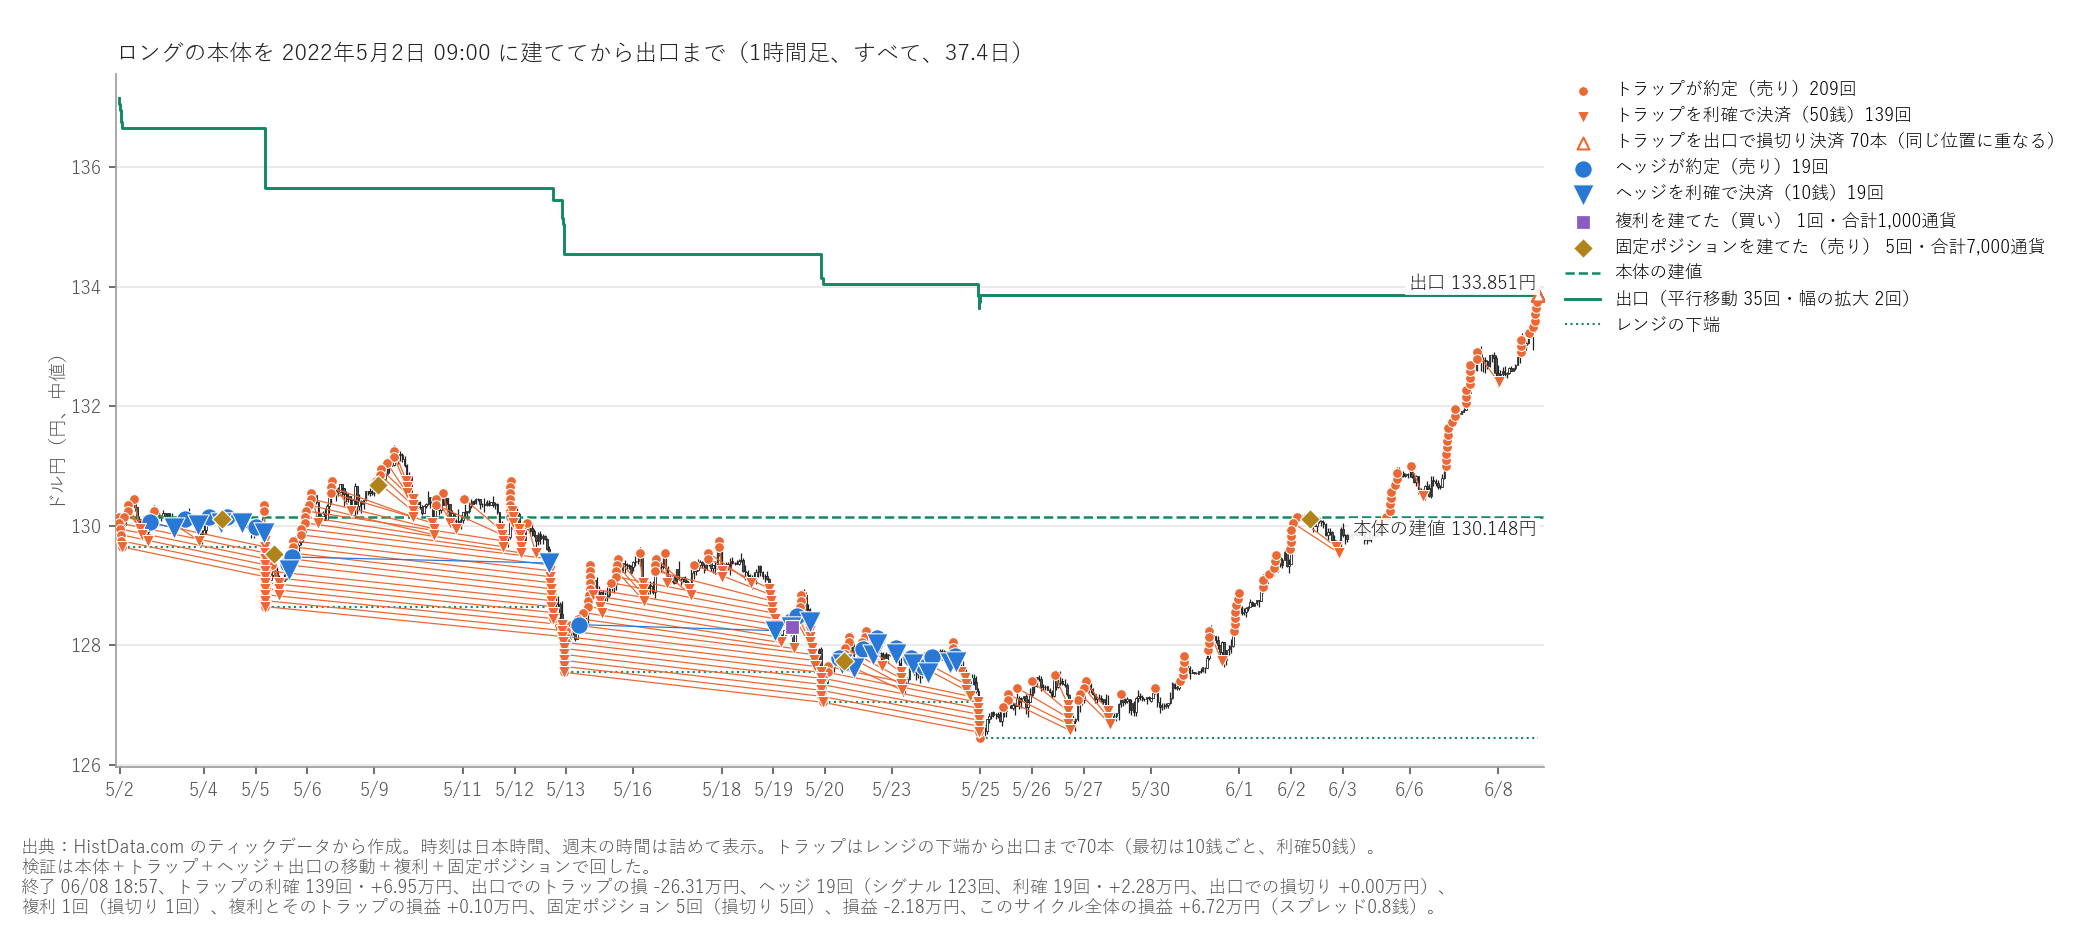
5月2日に130.15円で本体を建てたあと、値段は上下しながら下がり、5月25日に建値の3.79円下まで下がりました。 下端が半値の126.65円に着くまで出口を35回平行移動し、その下で幅を2回広げて、出口は最終的に133.85円になりました。 そこから6月に急上昇し、37.4日後の6月8日に出口に着いています。
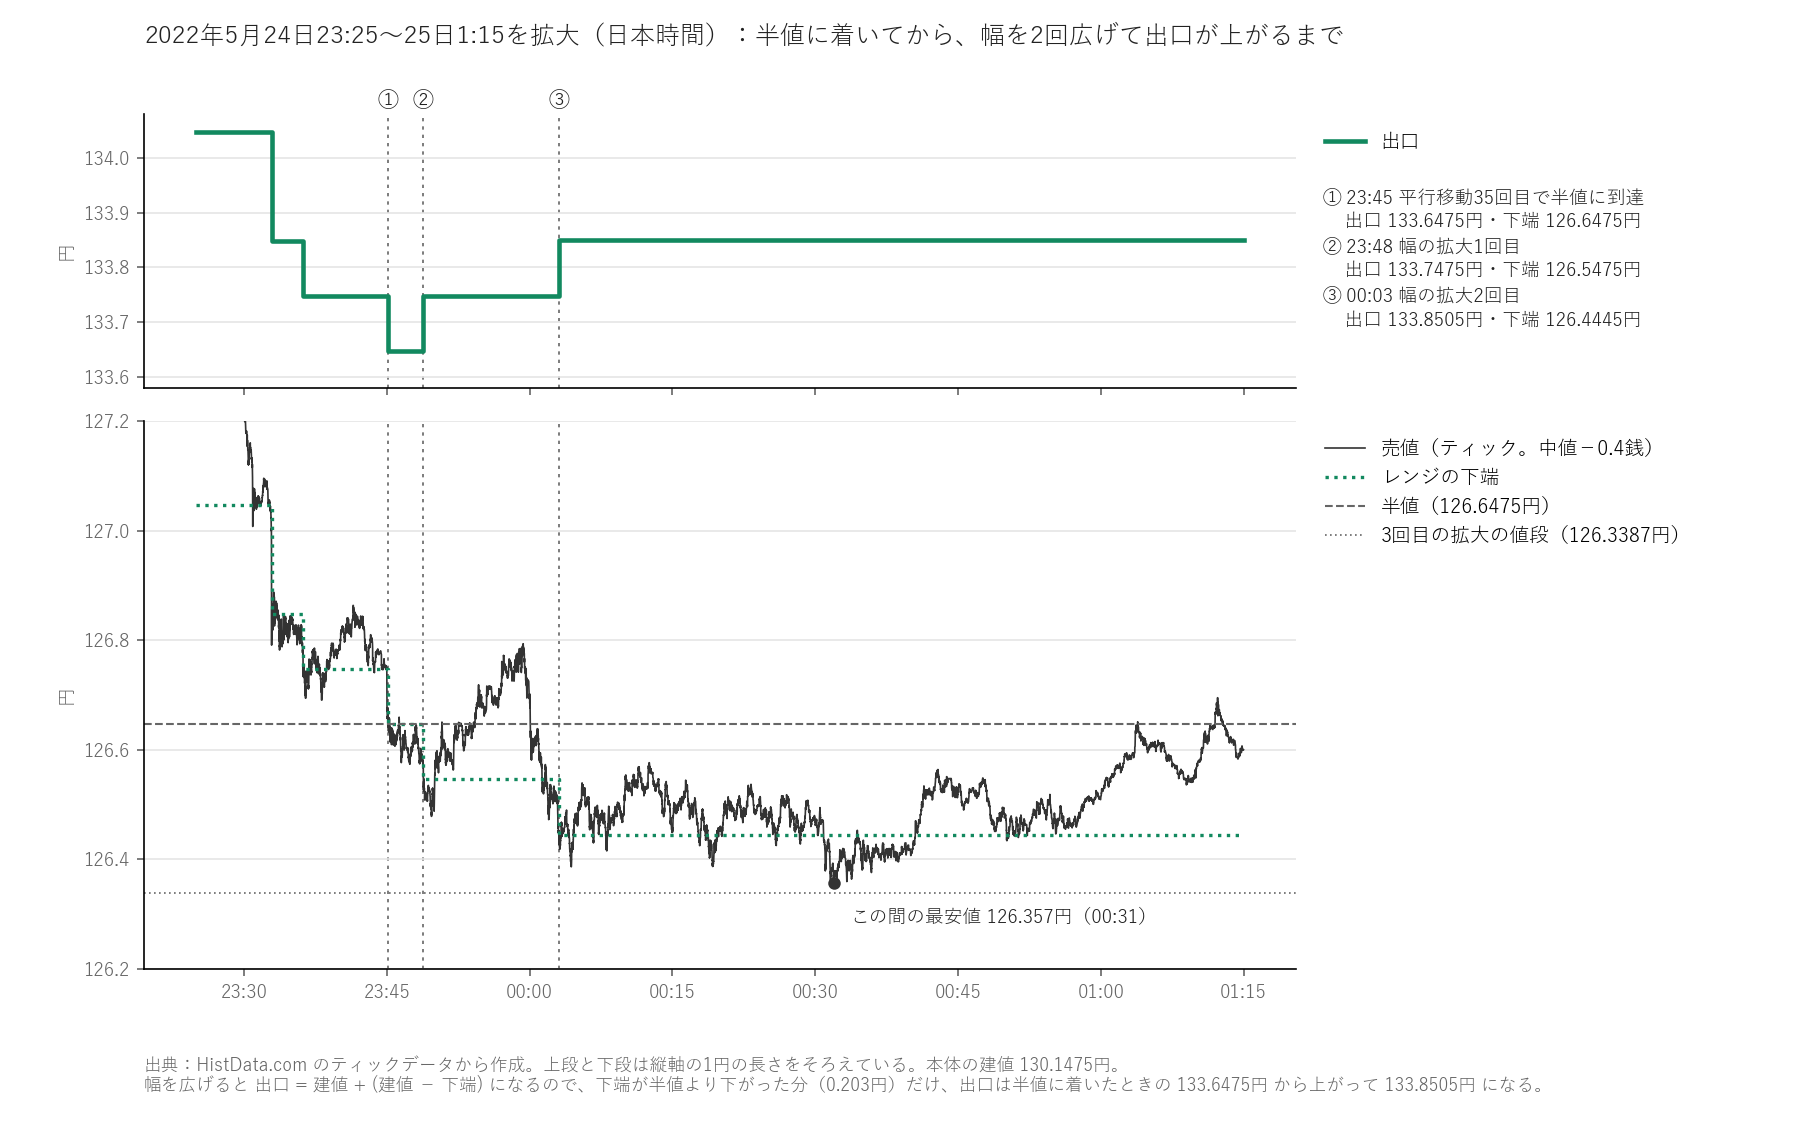
幅を広げると出口は上に動くはずですが、図13ではほとんど見えません。平行移動で出口は133.65円まで下がり、 その後の2回の幅の拡大で約20銭上がって133.85円になりました。幅を広げたときの出口は「建値+(建値−下端)」なので、 出口が上がる幅は、下端が半値より下がった幅と同じです。この回は、値段は半値の約0.3円下まで行きましたが、 3回目の拡大が起きる126.34円には届かず、下端が下がったのは約0.2円でした。そのため、出口の引き上げも小さくなりました。 しかも2回の拡大は15分ほどの間に起きたので、図13では見分けられません。この部分を拡大すると、次のようになります(図14)。
| 内訳 | 損益 |
|---|---|
| 本体 | +25.88万円 |
| トラップの利確 | +6.95万円 |
| 出口でのトラップの損 | −26.31万円 |
| ヘッジ | +2.28万円 |
| 複利(複利に付けたトラップを含む) | +0.10万円 |
| 固定ポジション | −2.18万円 |
| 最終的な損益 | +6.72万円 |
出口が3.3円下がったぶん、本体の利益は約26万円に減りました。それをトラップの利確(+6.95万円)が補い、 最終的な損益は+6.72万円です。
トラップ
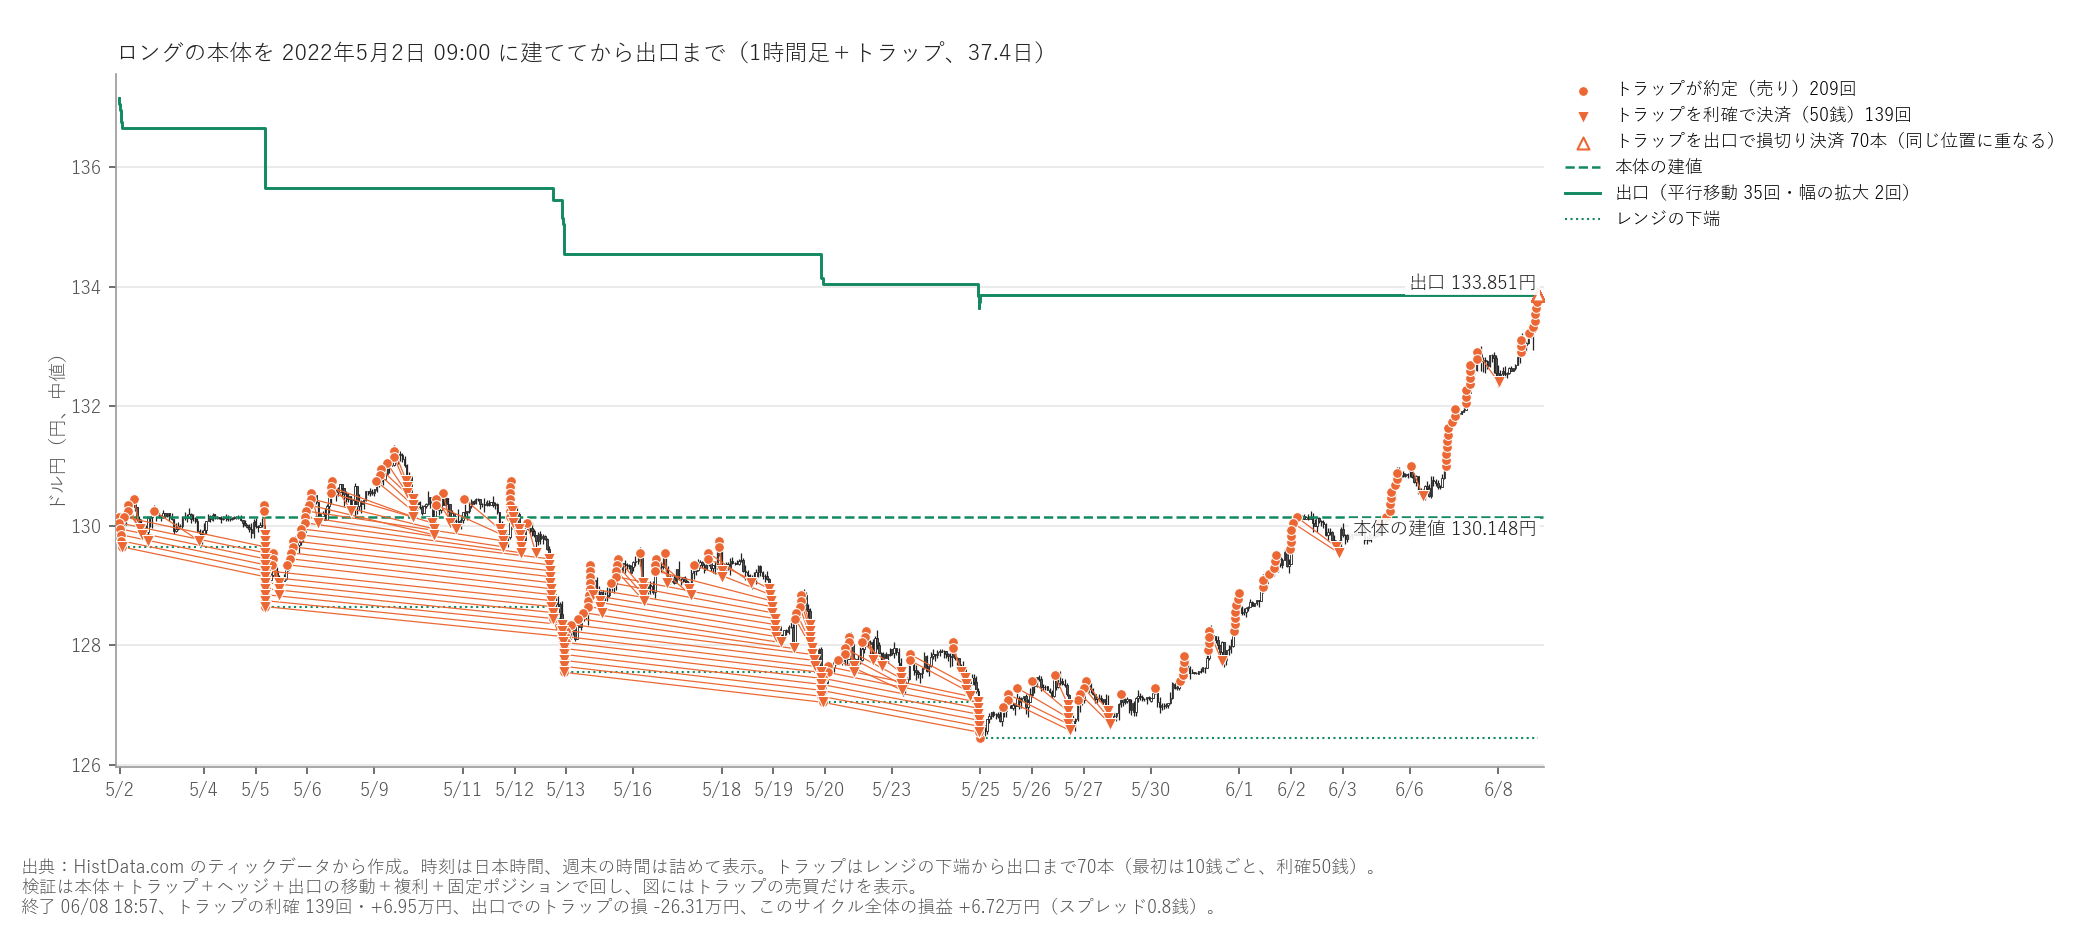
約定209回のうち139回が利確され、利確の合計は+6.95万円で、3つの期間でいちばん多くなりました。 半値を超えるまで上下しながら下がったので、図16では、値段が下がるたびに線が束になっています。
出口でのトラップの損は26万3,099円で、1本目の最大値(24万8,500円)より1万5,000円ほど大きくなりました。 幅を広げたあとはトラップの間隔が10.58銭に広がり、出口までの距離が長くなったためです。
ヘッジ
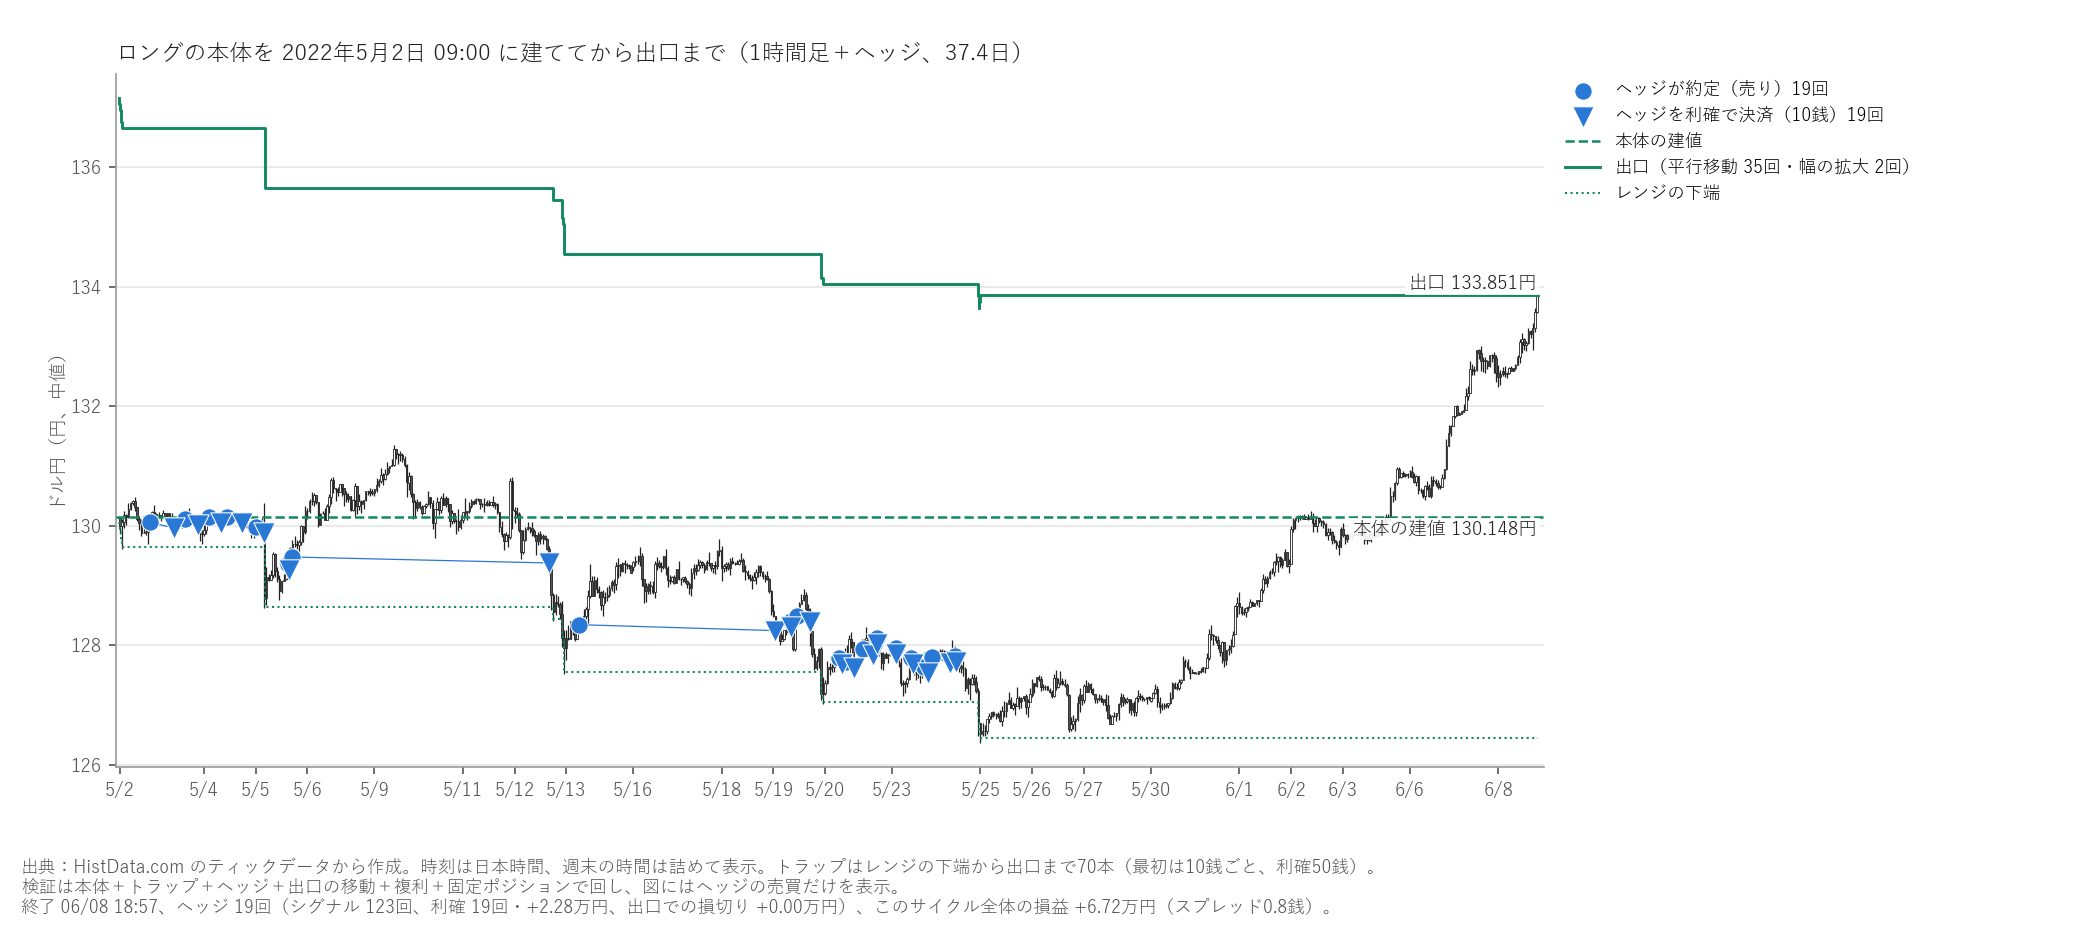
建てたヘッジは、19回すべて利確されました(+2.28万円)。図17でわかるとおり、ヘッジが入るのは期間の前半だけです。 これは数量の決め方によるものです。2025年9月で見たとおり、出口を平行移動するたびに出口余力は7,000円ずつ減っていきます。 この回は平行移動が35回と多く、最初は2.8万通貨だった数量が、5月13日には8,000通貨、5月20日からは3,000通貨まで小さくなりました。 半値まで下がると、出口余力はマイナスになる(上の「トラップと出口の動かし方」を参照)ので、 それ以降はヘッジを建てません。5月24日が最後のヘッジで、そのあと出口に戻るまでの上昇では、ヘッジは1回も入っていません。 2025年9月とは違い、ヘッジが出口まで残って大きな損になることはありませんでした。
複利
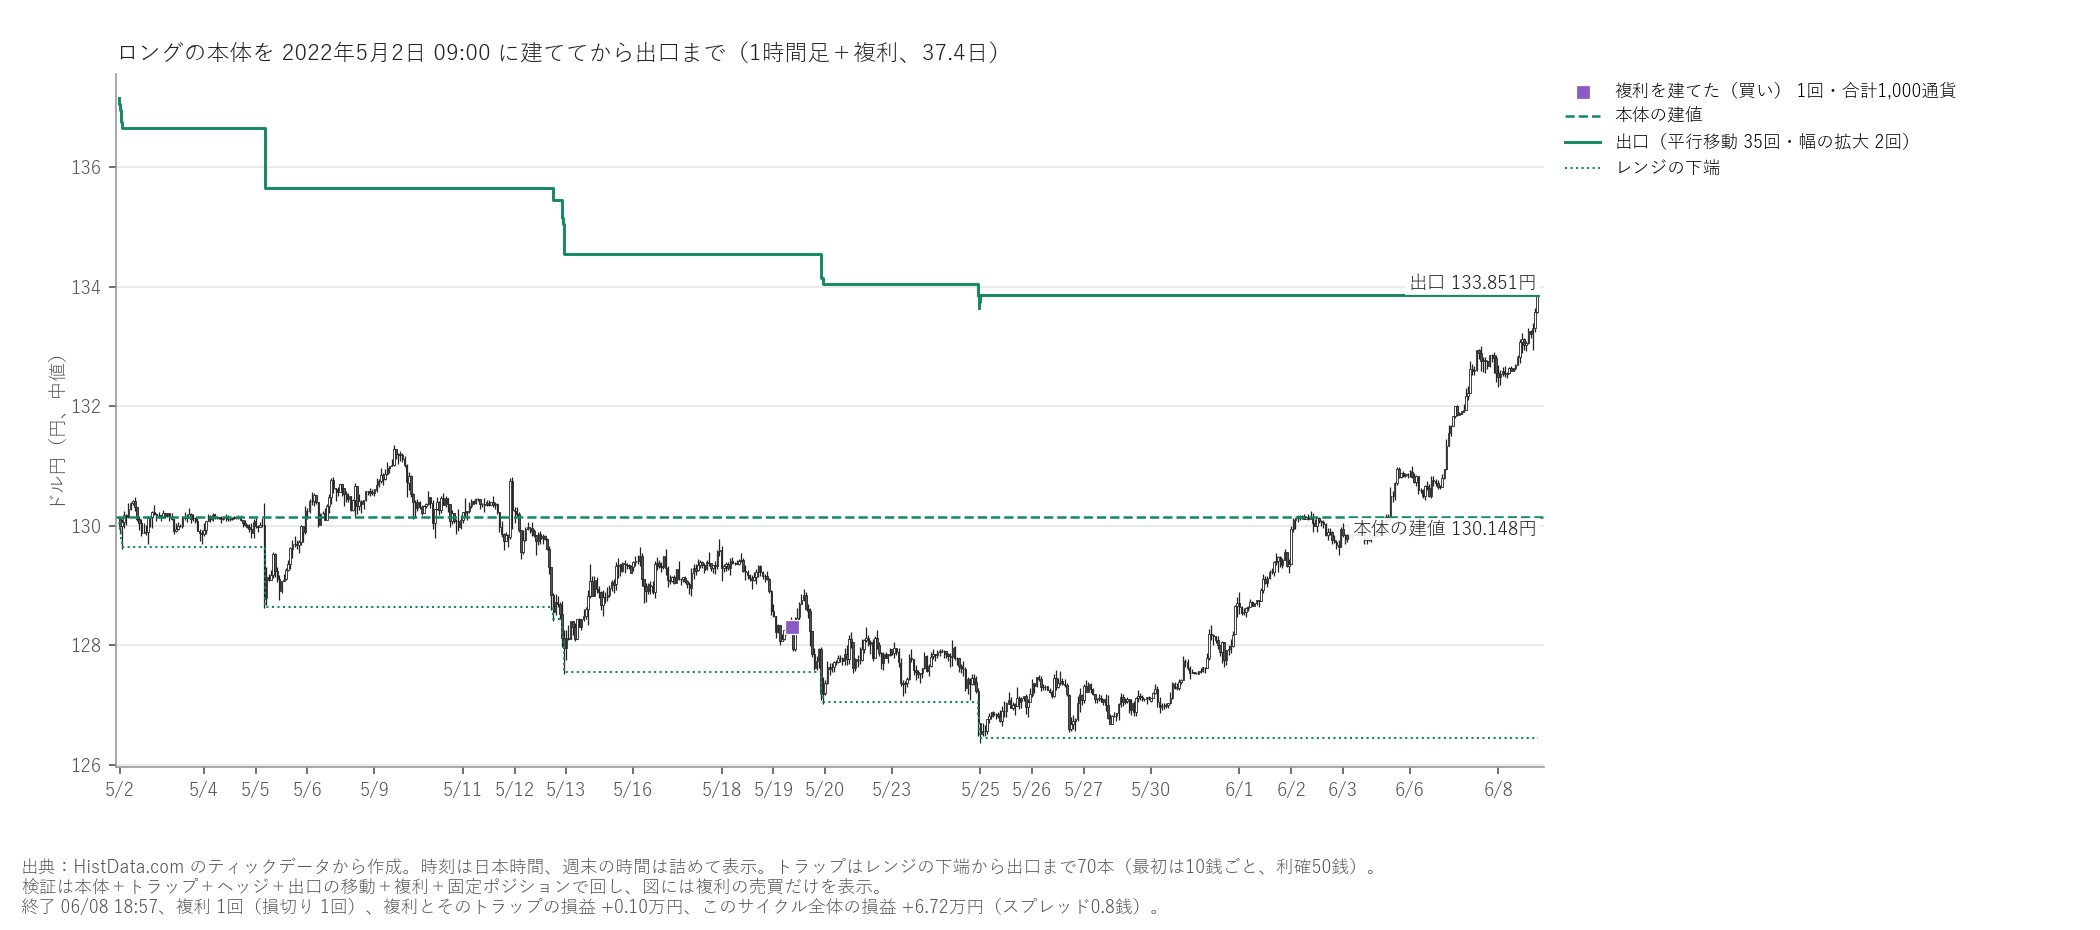
まず攻撃的複利は、1本も建たないうちに5月5日に値段が損切りの129.15円を割ったので、休みに入りました (表の「複利を持たないまま損切りの値段を割ったら」の決め事)。残りの元手は現実的複利と非現実的複利へ移ります。 現実的複利(損切り110.15円)は、1,000通貨に約2万2,600円が必要で、元手がそれだけたまった5月19日に128.309円で1,000通貨を買いました。 非現実的複利(損切り75円)は約5万6,000円が必要で、最後まで届きませんでした。
建てた複利は出口まで持ち、5,536円の利益で決済しました。複利に付けたトラップ(複利の建値の128.309円に1本)は 2回利確して1,000円を稼ぎ、3回目に売ったまま出口で5,544円の損になりました。2025年9月と同じく、複利の利益と、それに付けたトラップの損は 出口でほぼ打ち消し合い、残るのはトラップの利確の分です。合計は+992円でした。
固定ポジション
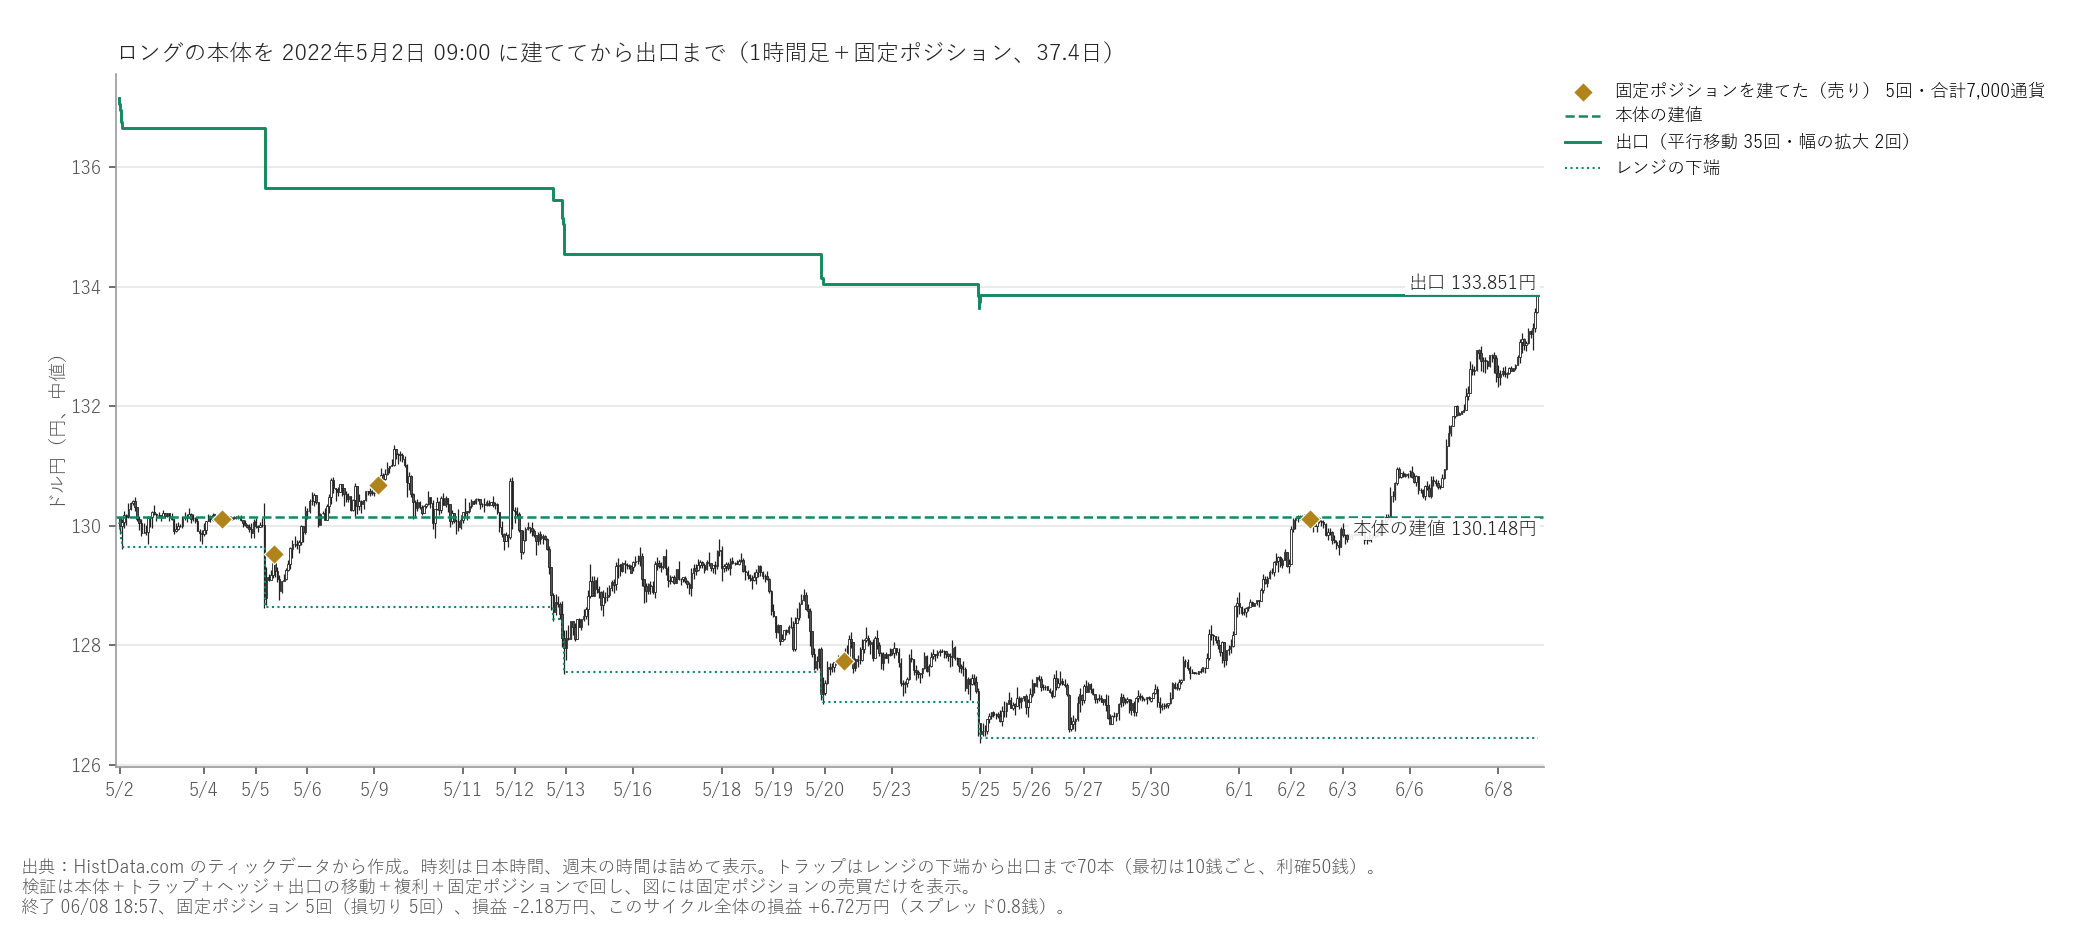
ヘッジの利益(+2.28万円)を元手に、5回で合計7,000通貨を建てました。損切りの値段は132.00〜133.40円で、 6月の上昇で6月7〜8日に5本とも損切りされ、損益は−2.18万円です。元手に残ったのは1,020円で、2025年9月と同じく、ヘッジで稼いだ利益をほぼ使い切りました。 合計は7,000通貨で、7万通貨には届いていません。
一方、値段が下がっている間は、固定ポジションに含み益があります。幅を広げた時点では、 固定ポジション(6,000通貨)に約1.8万円の含み益がありました。この含み益を本体の建値に回すのが、まだ実装していない仮想建値化です。
3つの期間を比べる
| 2022年4月 | 2025年9月 | 2022年5月 | |
|---|---|---|---|
| 本体 | +48.95万円 | +37.76万円 | +25.88万円 |
| トラップの利確 | +0.95万円 | +6.25万円 | +6.95万円 |
| 出口でのトラップの損 | −24.86万円 | −24.87万円 | −26.31万円 |
| ヘッジ | −21.06万円 | −8.24万円 | +2.28万円 |
| 複利(複利に付けたトラップを含む) | 0円 | −0.02万円 | +0.10万円 |
| 固定ポジション | 0円 | −2.84万円 | −2.18万円 |
| 最終的な損益 | +3.99万円 | +8.03万円 | +6.72万円 |
3回とも出口に着き、損益はプラスでした。出口でのトラップの損はどの回も25〜26万円でほぼ同じで、 差をつけたのは、出口がどれだけ下がったか(本体の利益)、トラップの利確、ヘッジです。 最終的な損益は、出口が1.6円しか下がらず、トラップの利確も多かった2025年9月がいちばん大きくなりました。複利は3つの期間を通しても3回しか建たず、損益への影響はわずかでした。 複利と固定ポジションの損切りの損は、どれも元手の範囲に収まり、元本から埋めた分は0円でした。
わかったこと
- 本体・トラップ・ヘッジ・複利・固定ポジションを実装し、3つの期間で、それぞれが決め事どおりに建ち、 決済されることを確かめました。3回とも出口に着き、最終的な損益はすべてプラスで、2022年4月が3.99万円、 2025年9月が8.03万円、2022年5月が6.72万円の利益でした。
- 損益の大部分は、本体の利益と、出口でのトラップの損(どの回も25〜26万円)で決まります。 差をつけたのは、出口がどれだけ下がったか(本体の利益)、トラップの利確、ヘッジです。 トラップの利確は、値動きの上下が多い2022年5月が139回(+6.95万円)、一直線に上がった2022年4月は19回(+0.95万円)でした。
- ヘッジは、2022年5月ではすべて利確されました。一方、2022年4月と2025年9月では、利確されなかった1本が出口まで残り、 21万円と11万円の損になりました。出口を平行移動するたびに出口余力が減ってヘッジの数量は小さくなり、 半値まで下がると出口余力がマイナスになって、ヘッジは建たなくなります。
- 複利は、証拠金まで元手でまかなう数量の式と1,000通貨単位のため、3つの期間で3回しか建たず、損益も小さい(2025年9月が−0.02万円、2022年5月が+0.10万円)結果でした。
- 固定ポジションは、建てた2つの期間(2025年9月と2022年5月)では、すべて損切りされ、ヘッジの利益をほぼ使い切りました。 損切りが必ず出口より下にあるためで、出口に戻る回では、固定ポジションは「値下がりへの備えの費用」になります。
この検証の限界
- 確かめたのは、ロングの3つの期間だけです。どれも出口に着いた回で、本体のロスカット価格まで下がる回や、 ショートの回は含んでいません。
- 仮想建値化は実装していません。固定ポジションの含み益を本体の建値に回すと、出口の位置や、その後のヘッジ・トラップの動きが変わります。
- スプレッドは0.8銭で一定とし、スワップポイントは入れていません。今回の期間は1か月前後ですが、 何年も続くサイクルでは、両建てのスワップポイントの差が効いてくるはずです。
- 複利と固定ポジションの数量は1,000通貨単位にしています。もっと細かく建てられるFX会社なら、複利はもっと早く、多く建ちます。
- 口座のロスカットは、FX会社の実際の計算(決済する順番や、証拠金を計算する時刻)を単純にしたものです。
- 指値は、値段が飛んで指値を越えたときも、注文した値段で約定させています。OANDA証券などでは、指値は注文した値段か、 それより有利な値段で約定するので、この検証の結果は少し控えめです。たとえば2025年9月は、10月6日の週明けの窓で トラップ19本が一度に約定し、実際なら始値の近くで売れていた分、約1.8万円少なく出ています。
次の記事
次回の4本目では、仮想建値化を実装します。そのうえで値段が半値を下回る回を取り上げ、固定ポジションの含み益を 本体の建値に回すと、仮想の建値がどう動くかを見ます。あわせて、出口やその後のヘッジ・トラップがどう変わるかも確かめる予定です。
出典:為替データは HistData.com のドル円ティックデータ。 計算はPythonで実装し、値段は0.0005円単位の整数で扱っています。くるくるワイドは、魚屋『FXくるくるワイド投資術』(日本実業出版社、2016年)で紹介された手法です。
ご注意: この記事のシミュレーション結果は、過去の値動きのデータをもとに算出したものであり、将来の結果を確実に予測するものではありません。FXはレバレッジにより、預けた証拠金を上回る損失が生じる可能性があります。本ブログは投資を推奨するものではありません。投資は皆様ご自身の判断でお願いします。投資によって発生したいかなる損失に対しても、本ブログは一切の責任を負いません。
コメント