FX「くるくるワイド」で値段が逆行し、出口まで3〜17年かかった3つのサイクルを詳しく見る
FXの投資手法「くるくるワイド」をPythonで検証する連載の5本目です。 3本目では、本体・トラップ・ヘッジ・複利・固定ポジションを実装して、過去の3つの期間で確かめました。 4本目では仮想建値化を実装し、値段が半値を下回った3つの期間で、出口がどう動くかを確かめました。
3本目と4本目で取り上げたのは、どれも3週間〜2か月あまりで出口に着いた、いわば「うまくいった回」です。 今回はその反対に、本体を建てたあと値段が大きく逆行し、出口に着くまで何年もかかった回を3つ取り上げます。 長いものでは、出口に着くまで17年かかりました。
この記事でわかること:
- 値段が逆行すると、出口がどのように遠ざかっていくか
- 何年も続くサイクルの中で、トラップ・ヘッジ・複利・固定ポジションがそれぞれどう動き、損益にどう効いたか
- 長いサイクルの最終的な損益と、1日あたりの損益
検証の条件
条件は4本目と同じです。本体(ロング7万通貨)・トラップ・ヘッジ・出口の移動・複利・固定ポジション・仮想建値化をすべて入れ、 スプレッドは0.8銭、複利にはトラップを付けていません(3本目の「これまでに決めたこと」)。
本体のロスカット価格は、これまでどおり75.54円です。これは書籍の例の値をそのまま使ったものです。 建値の何%下といった決め方に変えることも検討しましたが、ほかの決め方と比べる前に、まずこの条件でどんなサイクルがあったかを見ておきたいので、 しばらくは75.54円の固定値のまま続けることにしました。 元本も3本目と同じで、本体7万通貨で、値段が建値から75.54円まで下がっても耐えられる額(7万×((建値−75.54円)+建値×4%))です。
選んだ3つのサイクル
2002年8月から2026年10月まで、毎月最初の取引日に本体を建てた291回のうち、出口に着いた回から、逆行の仕方が違う3回を選びました。
| 2007年6月 | 2015年6月 | 2019年1月 | |
|---|---|---|---|
| 本体を建てた日 | 6月1日 | 6月1日 | 1月2日 |
| 本体の建値 | 121.76円 | 124.18円 | 109.68円 |
| 最も下がった値段(売値) | 75.57円(建値の46.19円下、37.9%) | 99.01円(25.17円下、20.3%) | 101.18円(8.50円下、7.7%) |
| ロスカット価格(75.54円)までの残り | 3銭 | 23.47円 | 25.64円 |
| 最初の出口 → 最後の出口 | 128.76円 → 161.26円 | 131.18円 → 145.52円 | 116.68円 → 118.02円 |
| 出口に着いた日 | 2024年6月28日 | 2022年9月22日 | 2022年3月14日 |
| かかった日数 | 6,237日(約17年) | 2,670日(約7.3年) | 1,167日(約3.2年) |
| 元本 | 357.66万円 | 375.28万円 | 269.66万円 |
| 元本+損益の最小(元本に対して) | 73.51万円(21%) | 234.59万円(63%) | 226.25万円(84%) |
| 最終的な損益 | +329.39万円 | +109.79万円 | +55.45万円 |
この検証の売値は、中値から0.4銭(スプレッド0.8銭の半分)を引いたものです。そのため、2本目の表にあるデータそのままの売値(2011年10月31日は75.56円)とは少し違います。 「元本+損益の最小」は値段が動くたびに計算した値なので、このあと全体像の図に書く「最も悪い日」(毎日9時の記録)より少し悪くなっています。
2007年6月は、円安のピーク近くで建てたあと、リーマン・ショックと2011年の円高で、ロスカット価格の3銭上まで下がった回です。 2015年6月も円安のピーク近くで建て、2016年に99円まで下がったあと、何年もおおむね103〜118円の間を行き来するだけだった回です。 2019年1月は、下げは7.7%と小さいのに、建てた翌朝の急落で出口が上がり、そのあと値動きの少ない時期に重なって3年以上かかった回です。
図の見方
サイクルごとに、全体像・トラップ・ヘッジ・複利・固定ポジションの図で見ていきます。サイクルが3〜17年と長いので、 3本目・4本目の1時間足ではなく、週足(1週間ごとの始値・高値・安値・終値)を使います。
- どの図も上段は週足(拡大図は日足)で、緑の破線が本体の建値、緑の実線が出口、緑の点線がレンジの下端、緑の一点鎖線が仮想建値です。 2007年6月だけは、灰色の破線で本体のロスカット価格(75.54円)も描いています。
- 全体像の下段は、その日の9時にすべてを決済した場合の損益(決済した損益+含み損益)を、役割ごとの線で描いたものです。 黒の太線がサイクル全体です。
- トラップ・ヘッジ・複利・固定ポジションの図は、上段に売買の印を、中段と下段にそれぞれの損益や数量の推移を描いています。 色は3本目と同じで、オレンジがトラップ、青がヘッジ、紫が複利、黄土色が固定ポジションです。
- 印の形も3本目・4本目と同じです。トラップは利確した位置をオレンジの点で、出口での損切りを白抜きの三角で描いています。 ヘッジは丸が約定(売り)、塗りの下向き三角が利確です。複利は紫の四角が建てたところ、白抜きの四角が損切りです。 固定ポジションは黄土色のダイヤが建てたところ、塗りの下向き三角が仮想建値化での決済、白抜きの上向き三角が損切りです。
- ヘッジと固定ポジションの売買は最初の数か月に集中しているので、2007年6月と2015年6月は、その期間を日足で拡大した図も付けました。
本文で書く差や割合は、表の丸めた数値どうしではなく、丸める前の値から計算しています。そのため、表の数値を足したり引いたりした値と0.01ずれることがあります。
2007年6月:ロスカット価格の3銭上まで下がり、出口まで17年
全体像
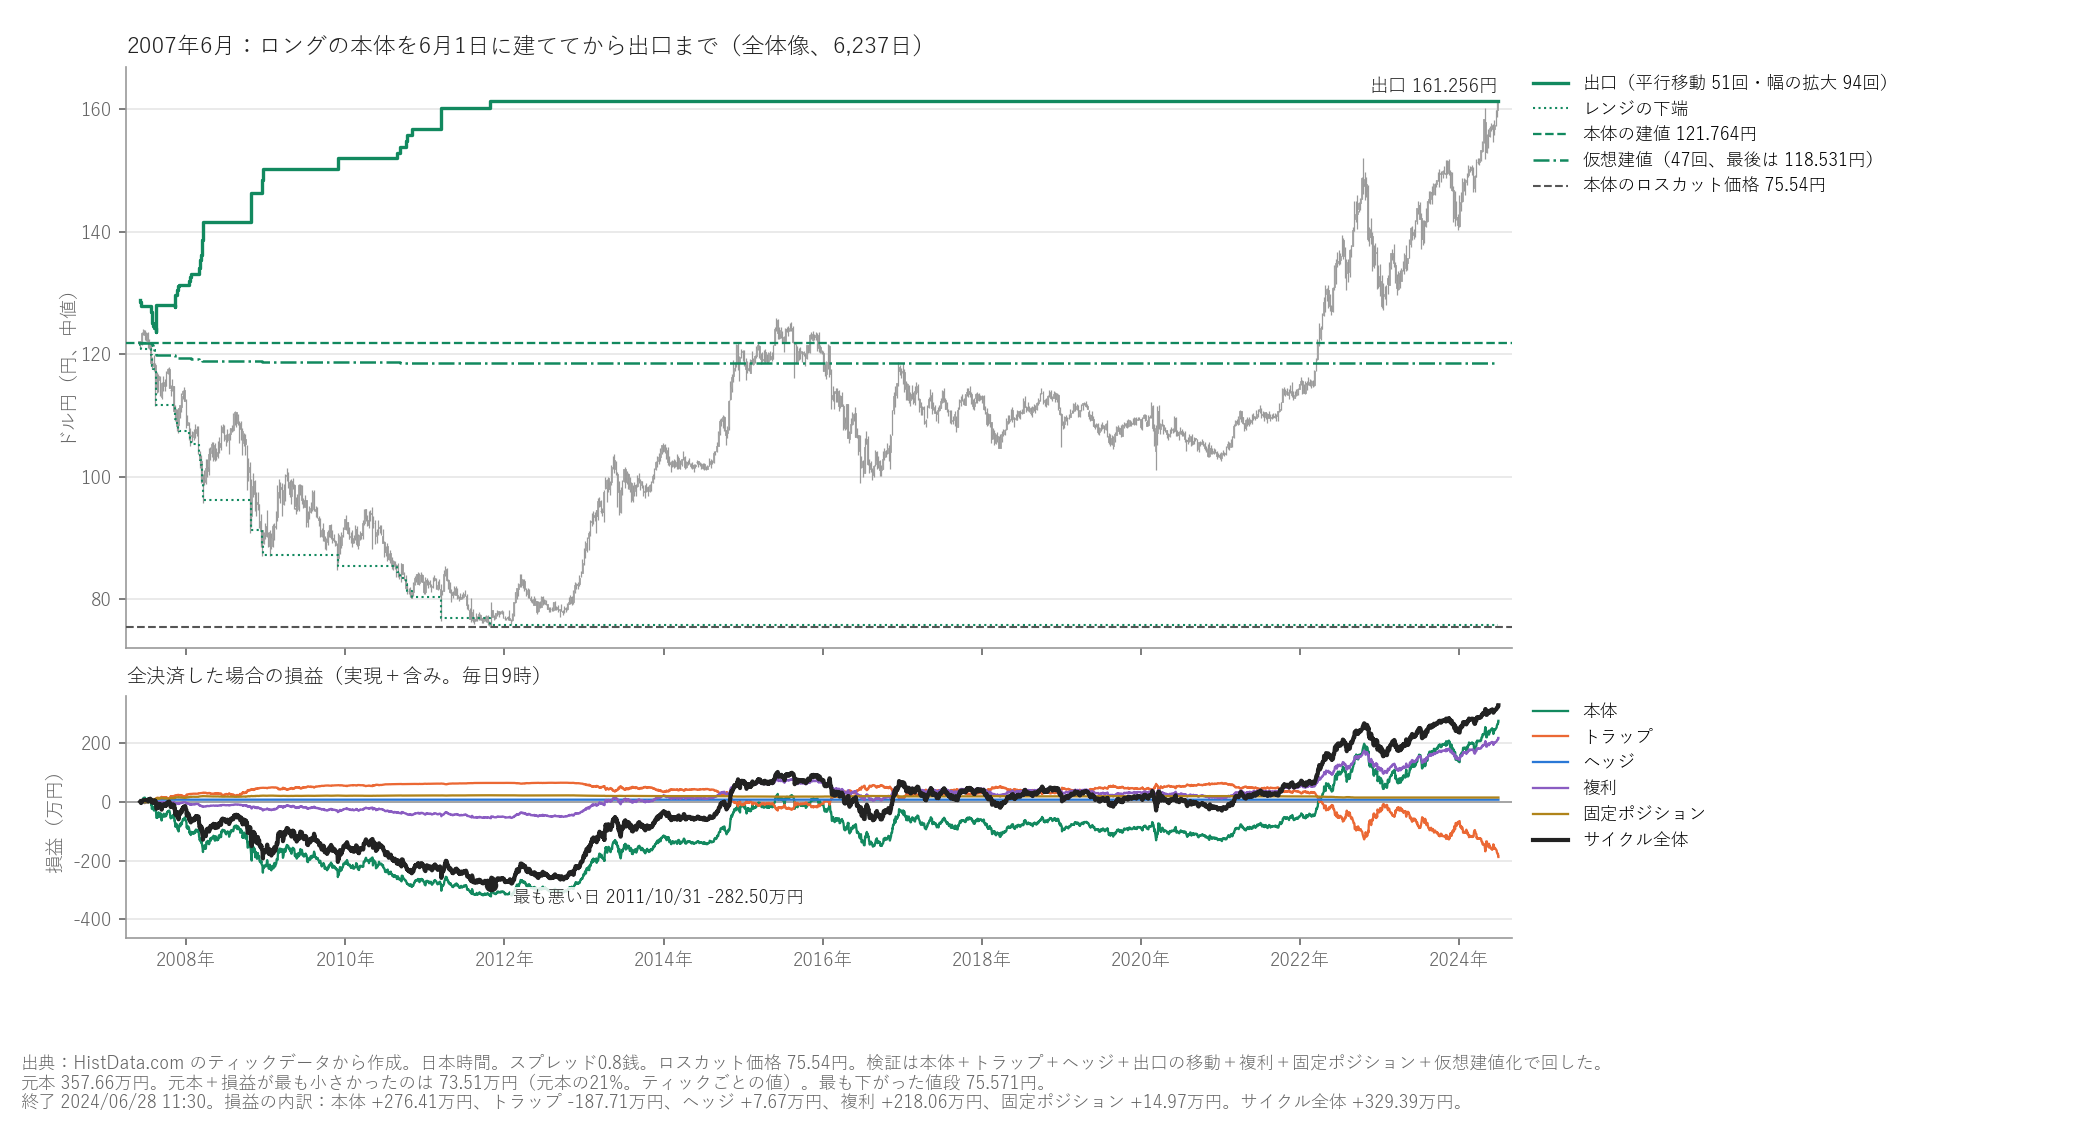
2007年6月1日に121.76円で本体を建てたあと、値段は下がり続けました。リーマン・ショック後の2008年12月に90円を割り、 2011年10月31日には75.57円まで下がりました。ロスカット価格の75.54円まで、あと3銭です。 このとき元本+損益は73.51万円で、元本357.66万円の21%しか残っていませんでした。
値段が下がる間、出口は逆に上がっていきました。半値(建値の3.5円下)を下回ってからは、出口を、仮想建値をはさんで下端と線対称の位置 (出口=仮想建値+(仮想建値−下端))に置くので、下端が1円下がるたびに出口は約1円上がります。 幅を広げたのは94回で、2007年に47回、2008年に36回、2011年10月26日が最後です。 このとき下端は75.81円、出口は161.26円になり、そこから2024年まで動きませんでした。
その後、2012年末からの円安で値段は戻り、日中の値では2014年12月8日に一時、建値の121.76円を上回りました。 9時の記録で初めて上回ったのは2015年5月27日(123.02円)で、この日に全決済していれば、損益は+87.10万円でした。 しかし出口は161.26円と、値段のはるか上にあり、サイクルは終わりません。 値段は2016年に再び100円を割り、2017〜2021年はおおむね103〜118円の間で動きました。値段が出口に着いたのは、 2022年からの円安が続いた2024年6月28日です。
| 内訳 | 損益 |
|---|---|
| 本体 | +276.41万円 |
| トラップの利確 | +115.65万円 |
| 出口でのトラップの損 | −303.36万円 |
| ヘッジ | +7.67万円 |
| 複利 | +218.06万円 |
| 固定ポジション | +14.97万円 |
| 最終的な損益 | +329.39万円 |
| 1日あたりの損益 | 528円 |
最終的な損益は+329.39万円で、元本の92%です。ただし17年かかったので、年率に直すと約3.9%(毎年の利益をそのまま元本に加えたと考えた場合)、 1日あたりでは528円です。3本目の3つの期間(損益÷日数で約1,900〜2,300円)と比べると、かなり小さくなります。 9時の記録で損益がマイナスだった日は、全体の50%ありました。
トラップ
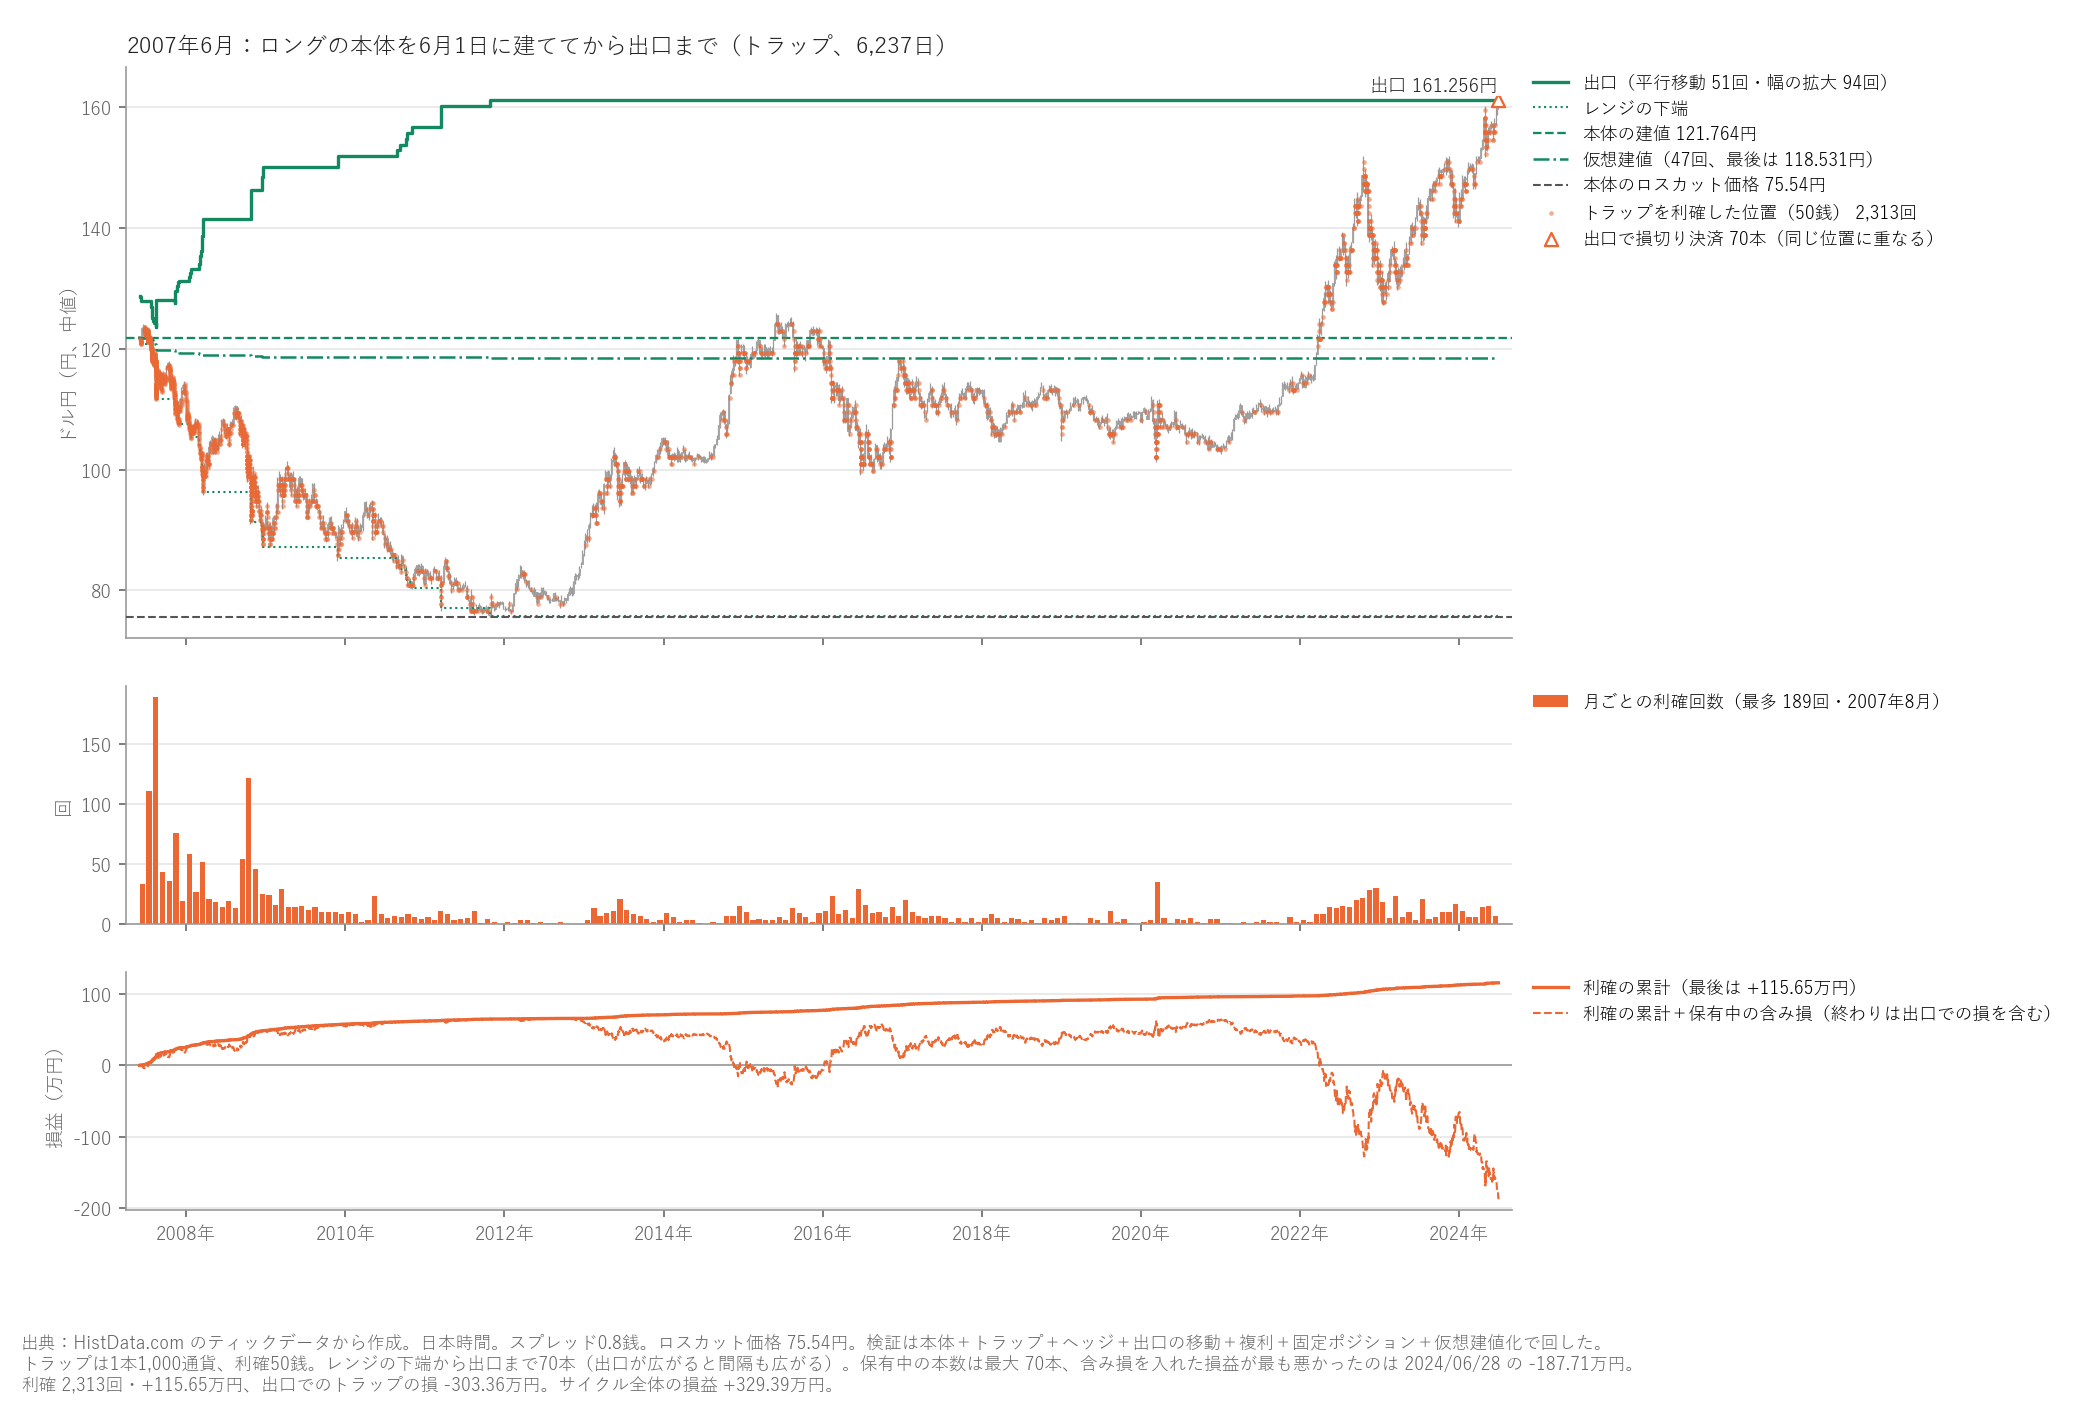
トラップの利確は2,313回、+115.65万円でした。利確が多かったのは、値段が大きく上下した2007〜2008年です(2007年507回、2008年469回)。 2012年は16回だけで、2011年も58回と少なくなりました。
利確が減ったのは、トラップの間隔が広がったためです。70本のトラップはレンジの下端から出口までに並べるので、幅を広げるほど間隔が広がります。 最初は10銭だった間隔が、最後は約1.22円になりました。間隔が広いと、同じ値動きでも売りが約定する本数が減り、利確も減ります。
出口でのトラップの損は303.36万円で、利確益を大きく上回りました。差し引きのトラップの損益は−187.71万円です。 出口で損切りした70本は、下端(75.81円)から出口(161.26円)までに広く並んでいたもので、1本あたりの損は平均4万3,337円、 最も大きいもので8万5,451円でした。70本の合計(303.36万円)は、3本目の2022年4月(24万8,570円)の約12倍です。
ヘッジ
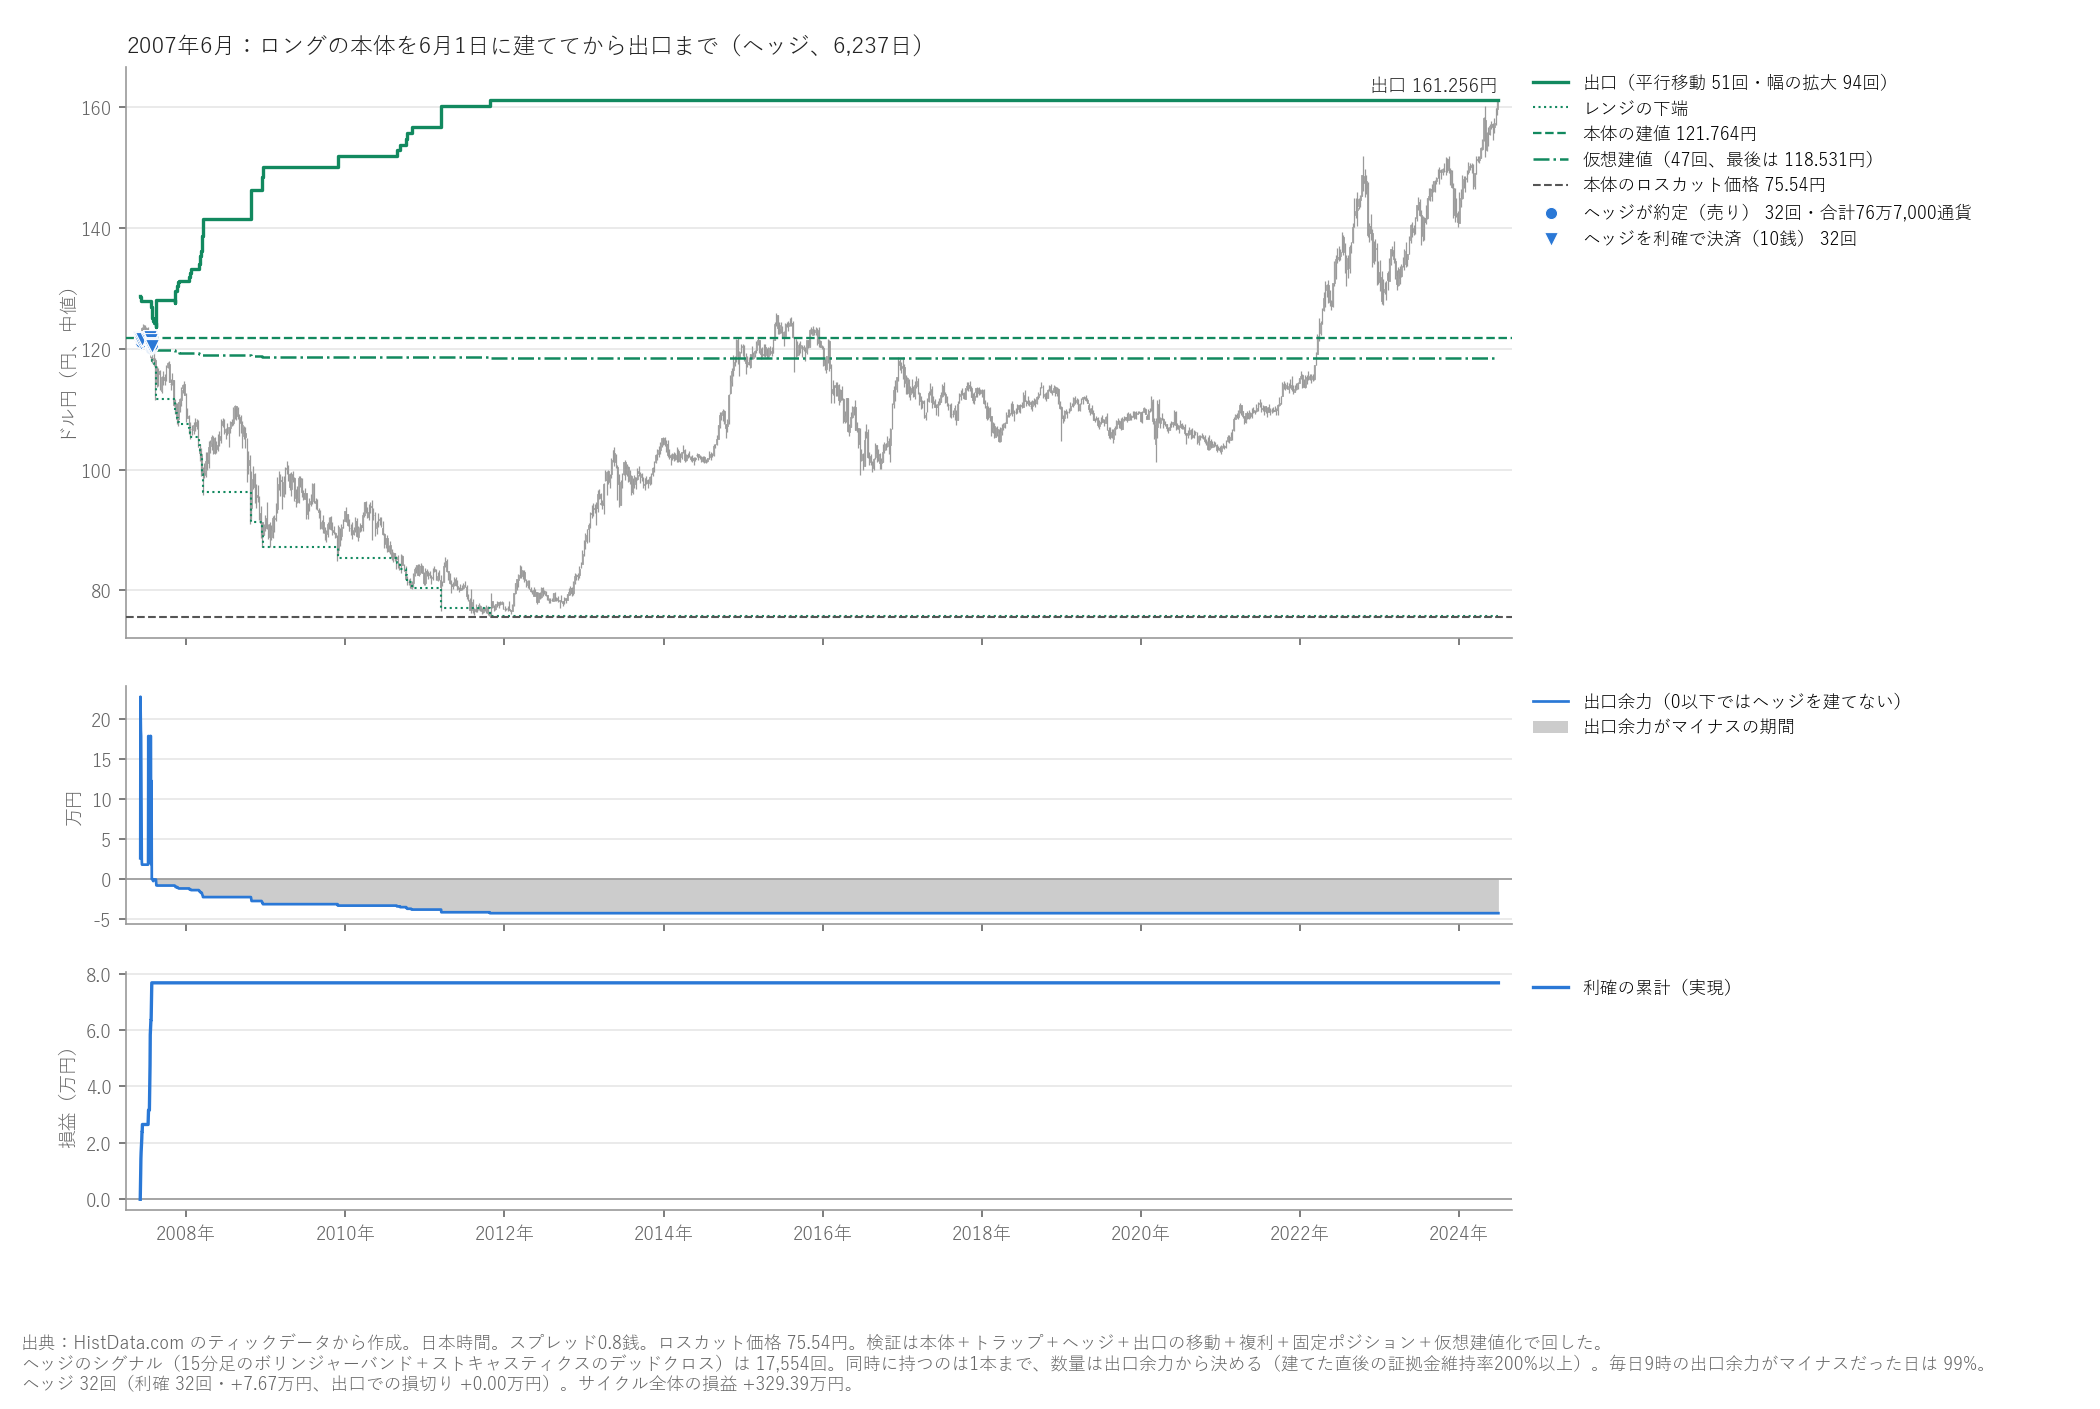
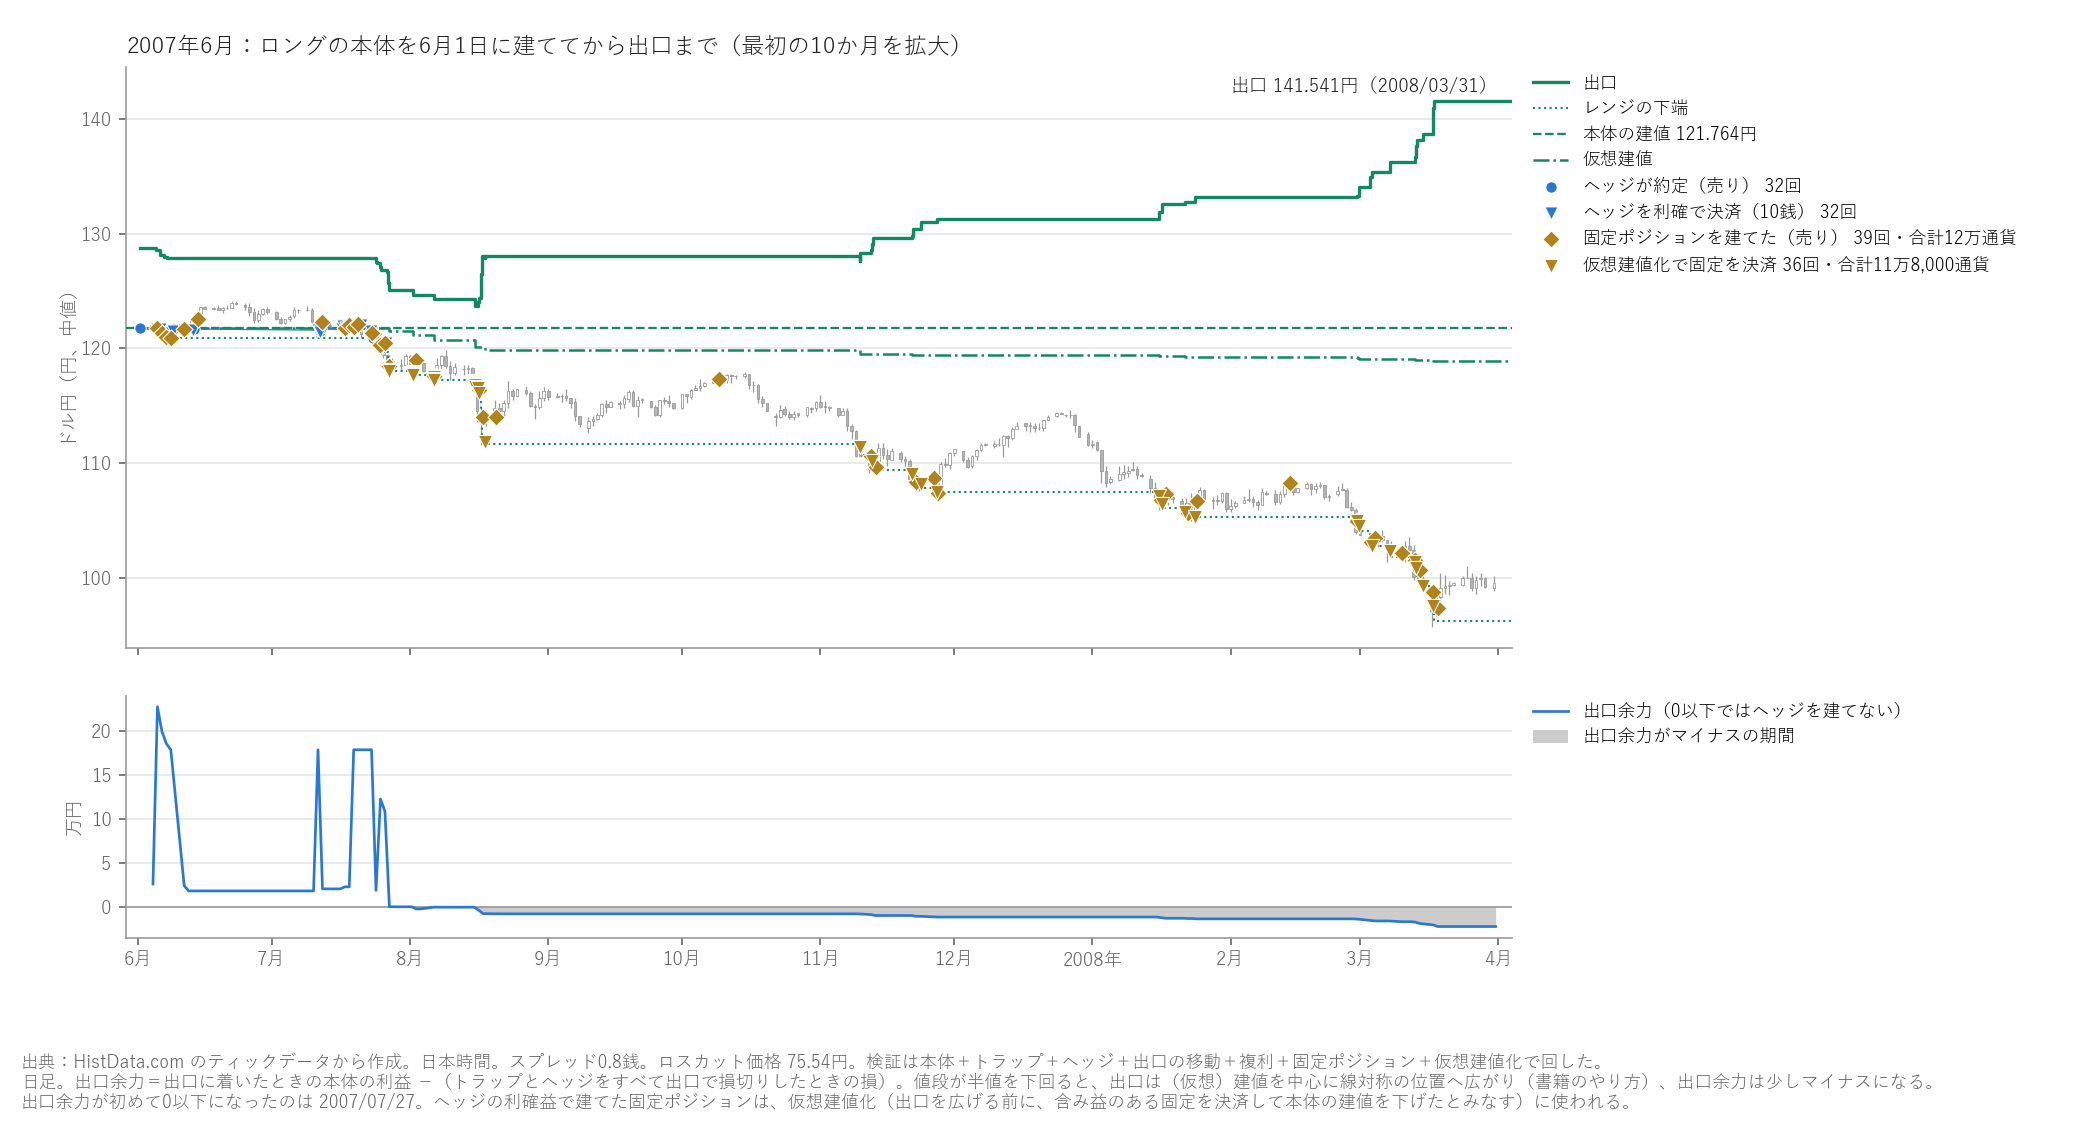
ヘッジは32回建て、32回とも10銭で利確しました(+7.67万円)。数量は1回1万4,000〜3万1,000通貨で、合計76万7,000通貨です。 ところが、建てたのは2007年6月1日から7月26日までの2か月だけで、そのあとの17年間は1回も建てていません。 ヘッジのシグナルは全期間で1万7,554回出ていました。
建てなかったのは、出口余力が残っていなかったためです。ヘッジの数量は「0.9×出口余力÷(出口−今の値段)」で決め、 出口余力がなければ建てません(3本目のルール)。出口余力は、出口に着いたときの本体の利益から、トラップとヘッジをすべて出口で損切りしたときの損を引いた残りです。
値段が半値を下回ると、出口は線対称の位置に置かれます。このとき出口余力はほぼ0になり、仮想建値化や幅の拡大を繰り返すうちに、わずかにマイナスになります。 このサイクルでは、7月27日に半値を下回ってから出口余力は0付近かマイナスで(図4の下段)、最後は−4万2,724円でした。 9時の記録がある4,435日のうち、出口余力がプラスだったのは39日だけです。
複利
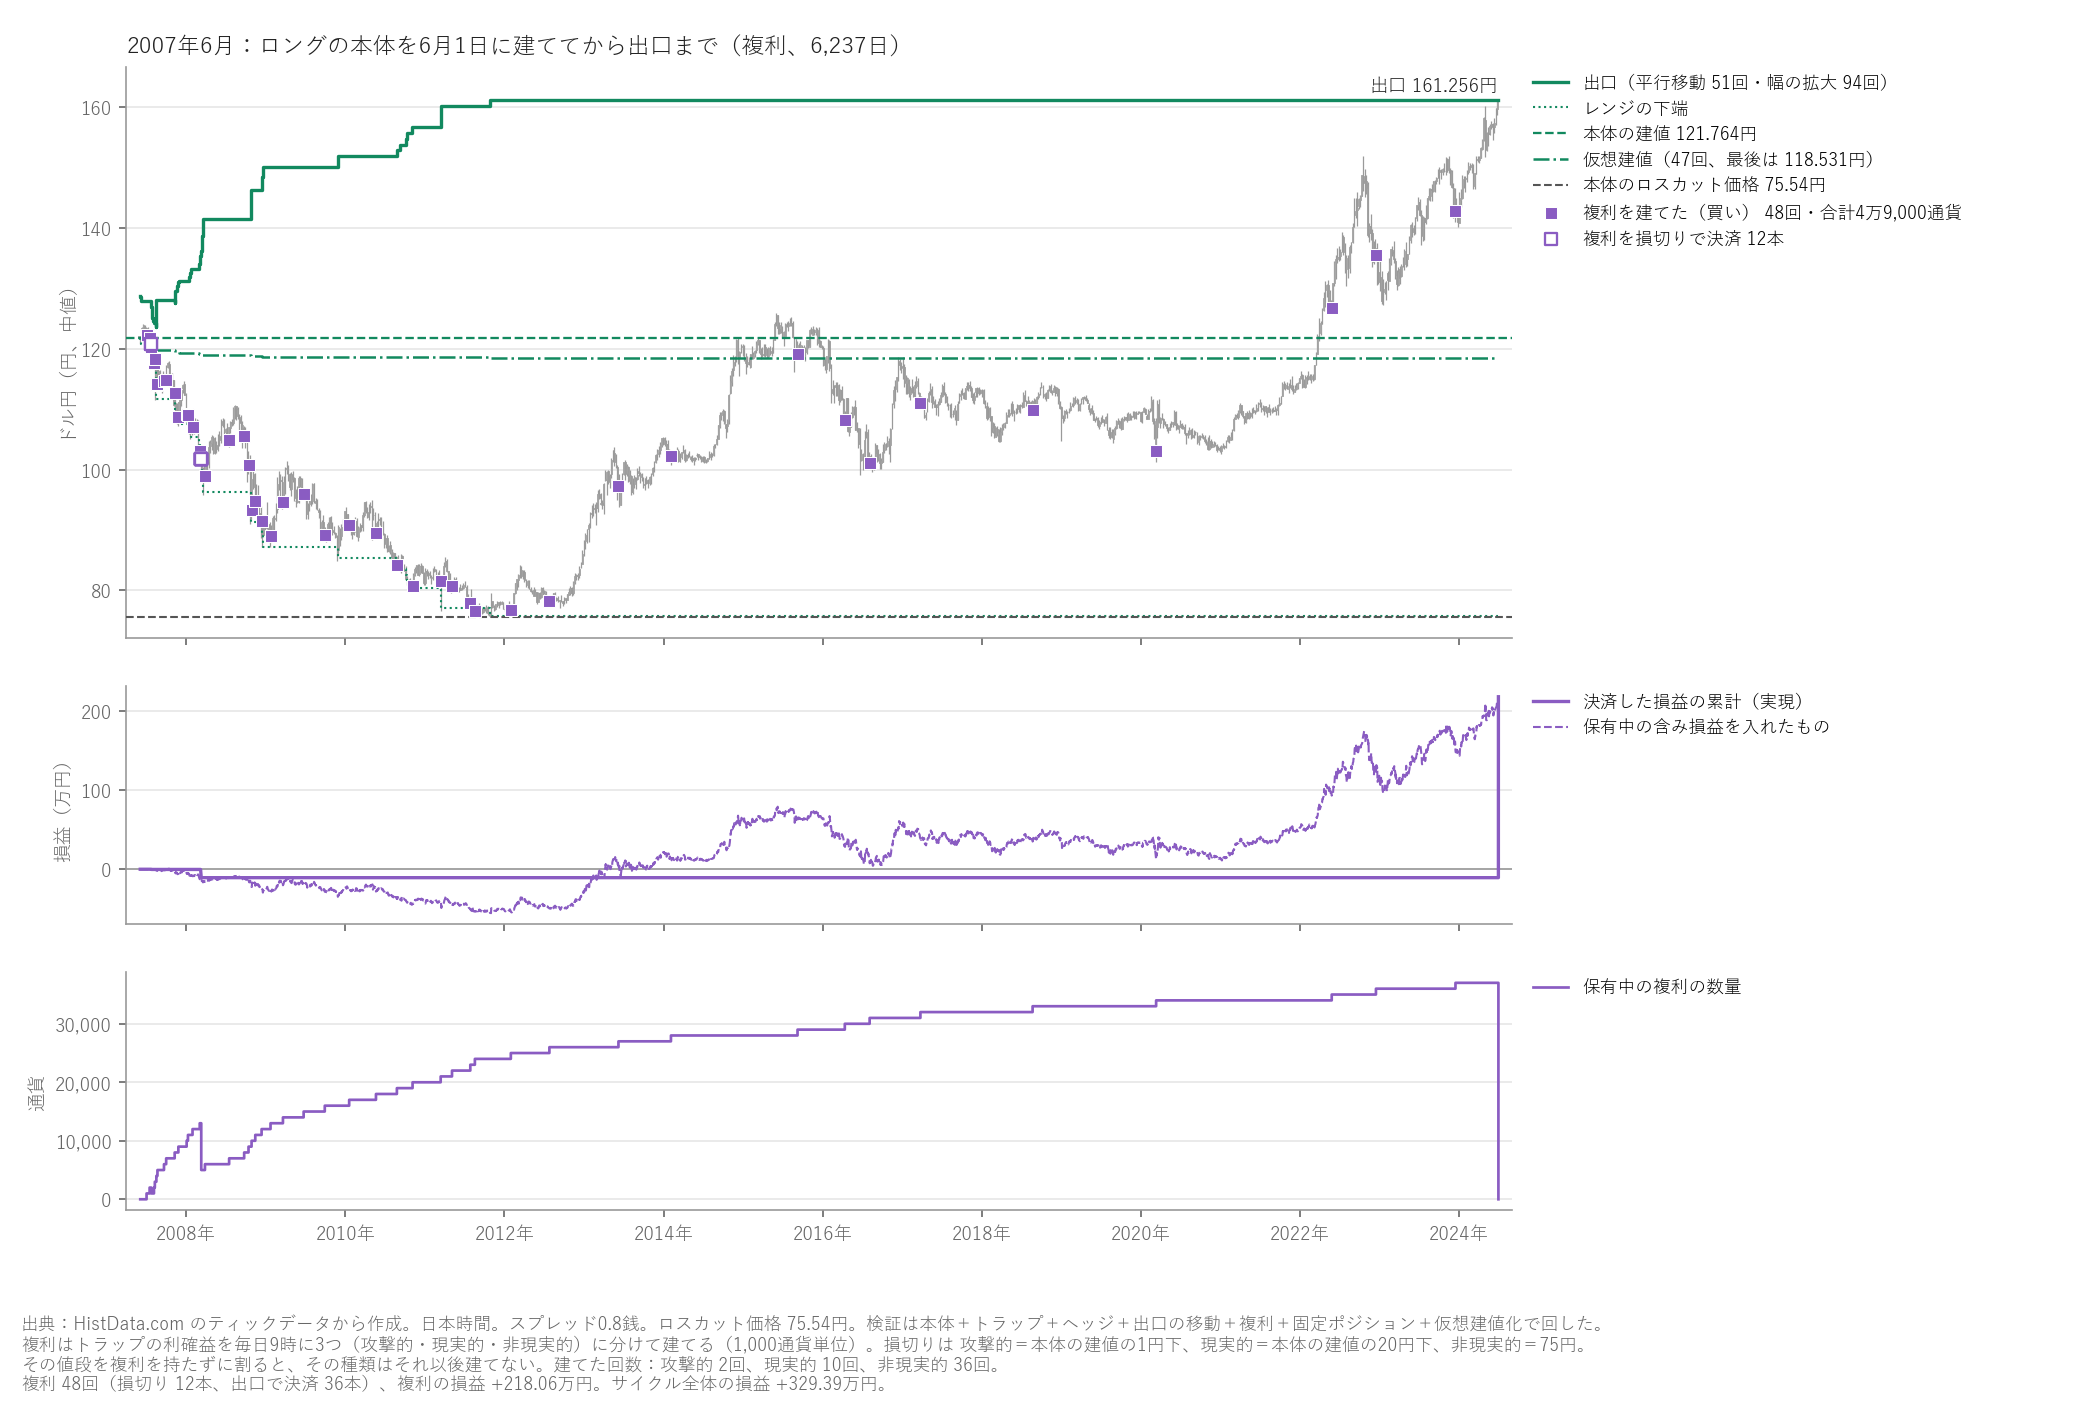
複利は48回、合計4万9,000通貨建ちました。3種類のうち、攻撃的複利(損切りは本体の建値の1円下)は2回建てて、 2007年7月24日に損切りされました。現実的複利(損切りは本体の建値の20円下=101.76円)は10回建てて、2008年3月7日に10本まとめて損切りされました。 損切りの損は合わせて10.65万円です。
残った非現実的複利(損切りは75円)は36回、3万7,000通貨建ちました。値段は最も下がっても75.57円で、75円には届かなかったので、 この36本はどれも出口まで残りました。建値は76.56〜142.80円、平均99.36円で、出口の161.26円で決済したときの利益は+228.71万円です。 複利の損益は合わせて+218.06万円で、最終的な損益(+329.39万円)の3分の2にあたります。
ただし、途中は大きな含み損を抱えていました。複利の損益(含み損益を入れたもの)が最も悪かったのは2011年10月31日の−55.55万円です。 複利の元手はトラップの利益なので、元本を減らすわけではありませんが、口座全体の含み損を大きくしていました。
固定ポジション
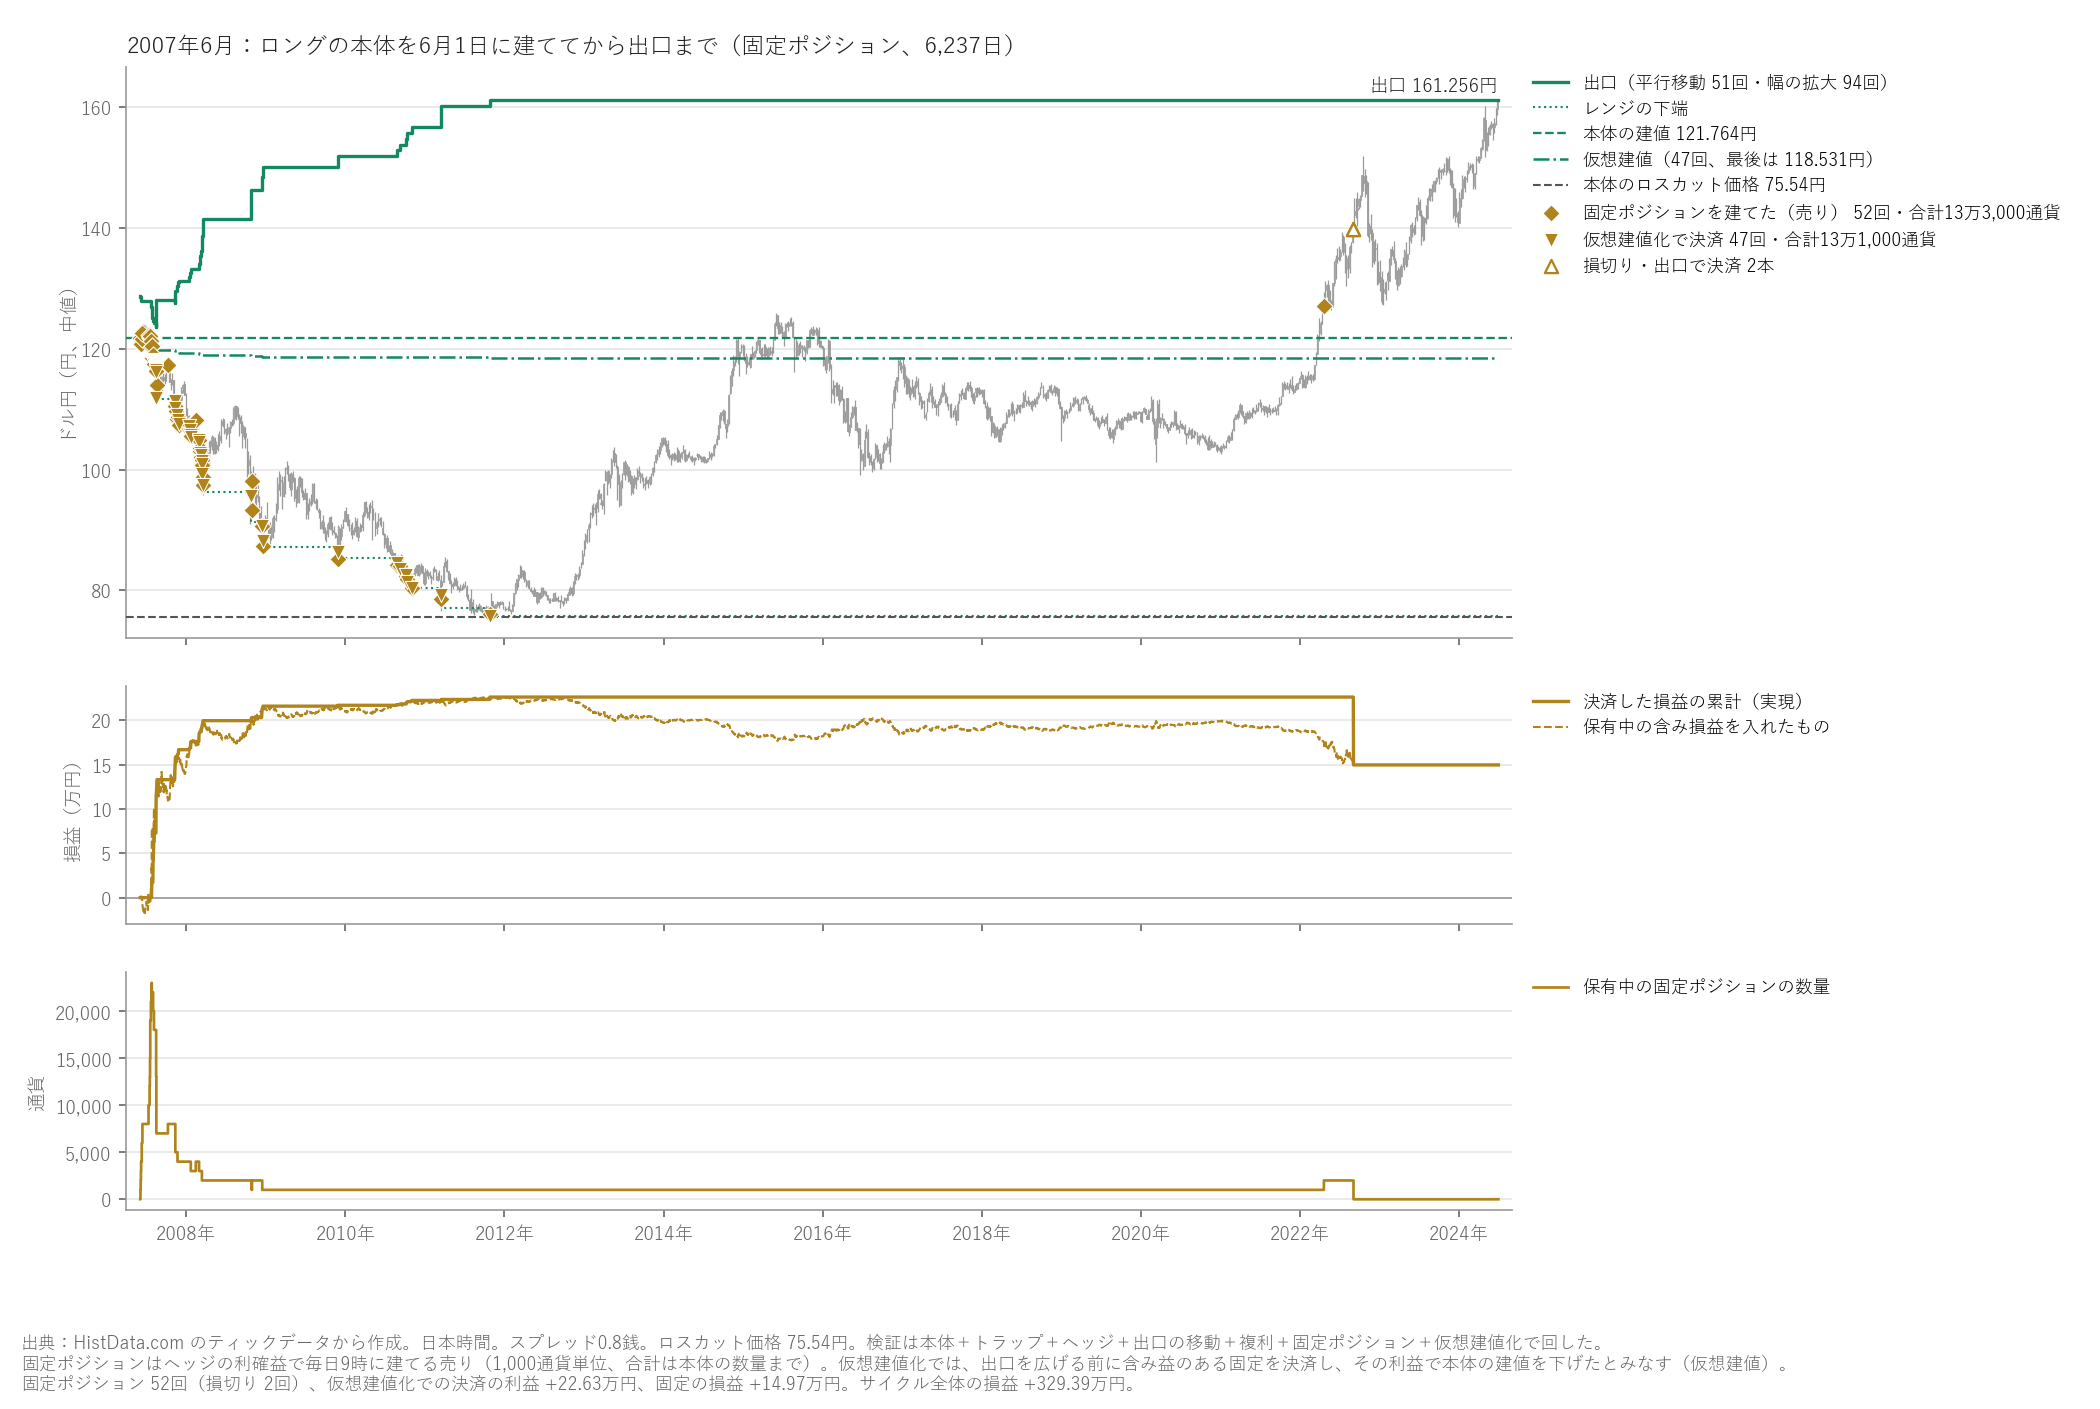
固定ポジションは52回、合計13万3,000通貨建ちました。元手はヘッジの利益なので、ヘッジを建てた最初の2か月に多く建っています(2007年に26回)。 ヘッジが止まったあとも、仮想建値化で固定ポジションを決済すると、その損切りに備えて取り置いていた元手が戻るので、2011年まで建て直しが続きました(図6)。
仮想建値化は47回で、決済した固定ポジションは合わせて13万1,000通貨、確定した利益は+22.63万円です。 仮想建値は121.76円から118.53円まで、3.23円下がりました。同じ下端(75.81円)で、建値のまま線対称の出口を計算すると167.72円なので、 仮想建値化で出口は6.47円低くなったことになります。それでも、出口の161.26円は、2015年に戻った値段(125円台)からは遠く、 仮想建値化だけではサイクルを早く終わらせるには足りませんでした。
最後まで残った固定ポジションは、2022年9月2日に2本とも損切りされました(−7.66万円)。1本は2011年10月26日に76.11円で売った1,000通貨で、 損切りの値段は仮想建値と出口の中間の139.89円です。11年近く持ち続けた末に、1通貨あたり63.78円の損(6.38万円)になりました。
2015年6月:大きく下げたあと、6年あまり出口に届かなかった
全体像
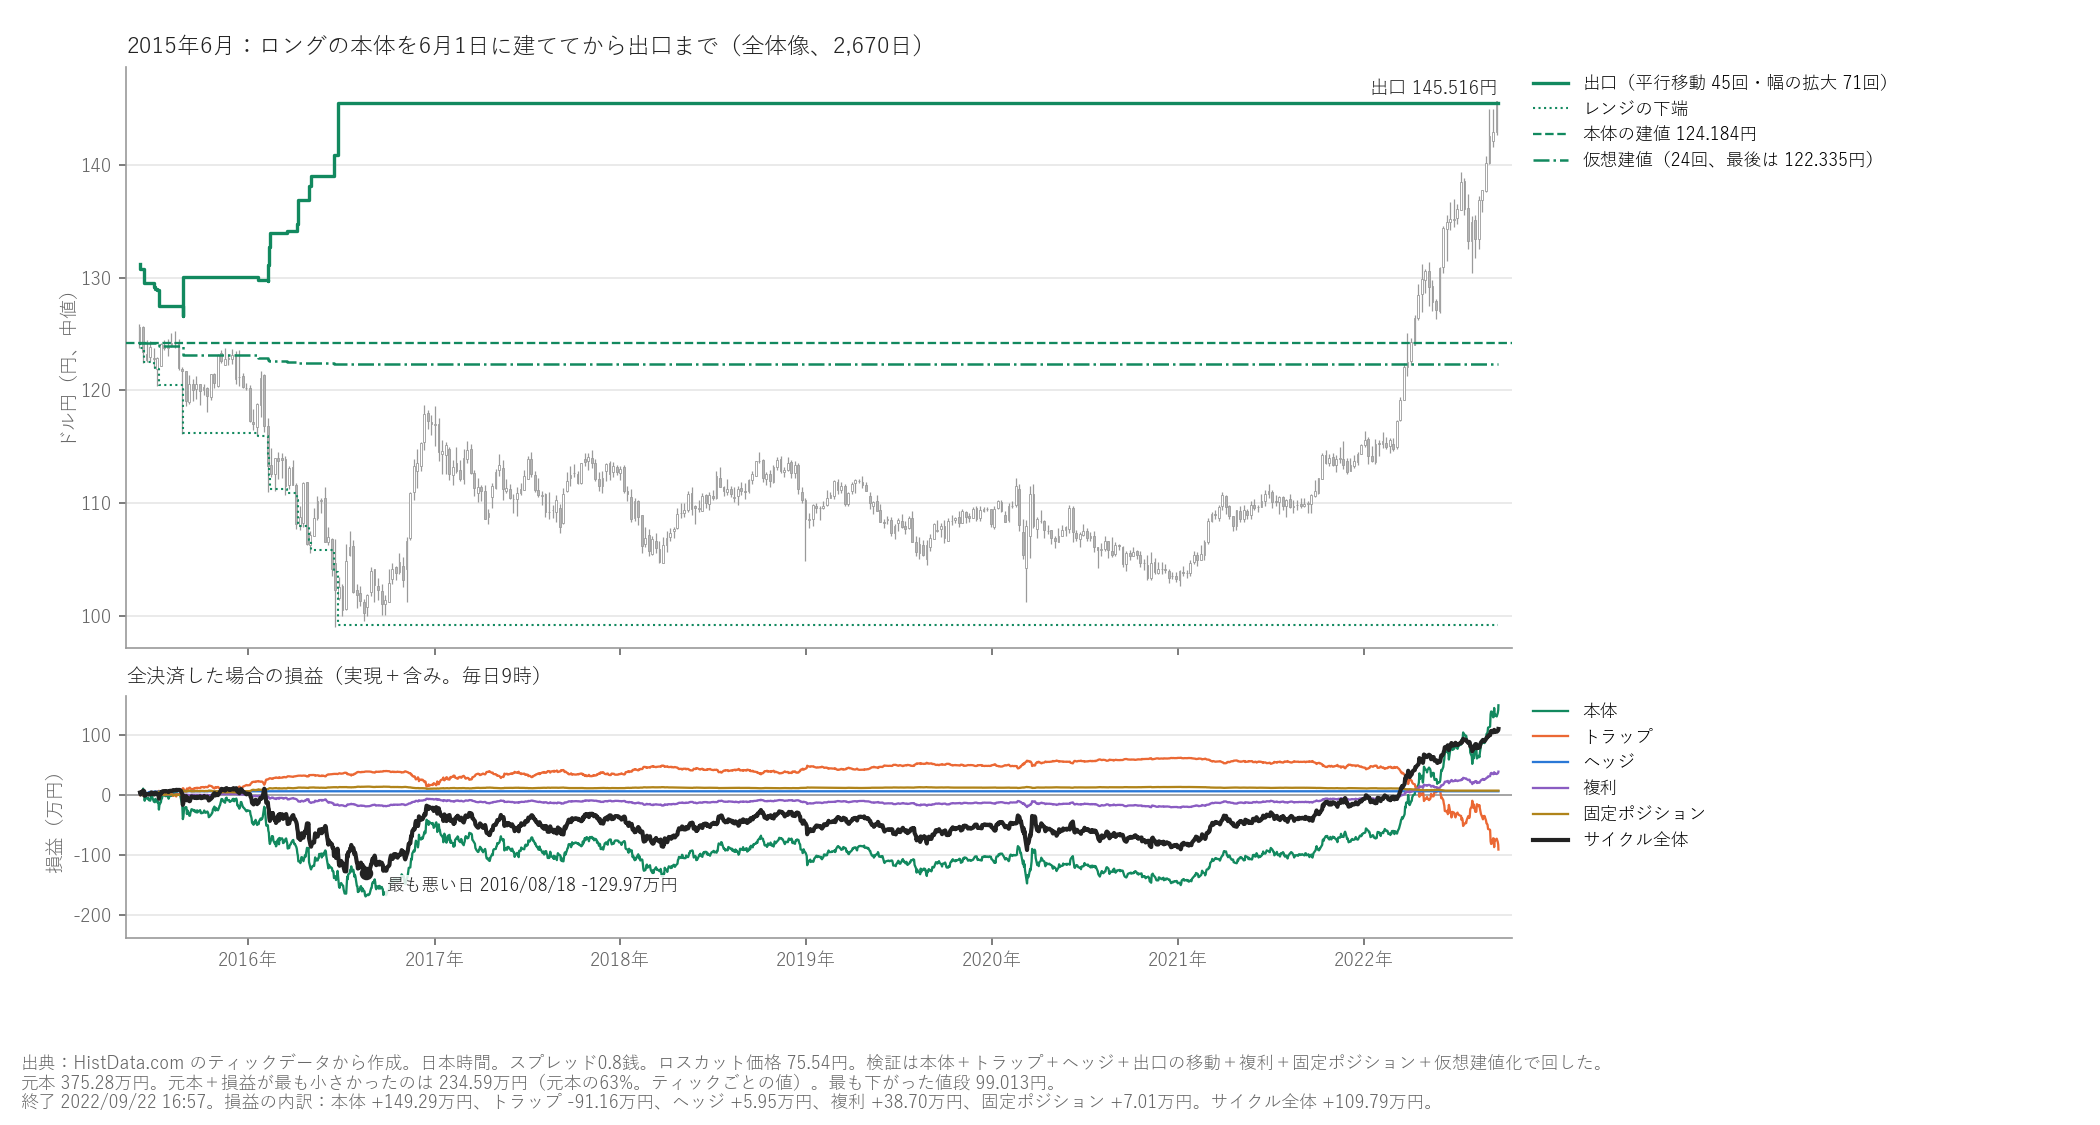
2015年6月1日に124.18円で建てたあと、7月に半値を下回り、8月の中国発の株安から本格的に下がりました。 最も下がったのは2016年6月24日、英国の国民投票でEU離脱派が勝った日で、99.01円(建値の20.3%下)です。 最後の幅の拡大もこの日で、下端は99.16円、出口は145.52円になりました。幅の拡大は全部で71回です。
その後、2017〜2021年の5年間、値段はおおむね103〜118円の間で動き、出口にはまったく近づきませんでした。 9時の記録で損益がマイナスだった日は、全体の87%でした。年末ごとの損益は、2016年−27万円、2017年−38万円、2018年−48万円、2019年−54万円、2020年−87万円と、 値段が大きく下がっていない年も悪くなっています。その間も値段は少しずつ下がり(2020年末は103円台)、本体の含み損が増えたためです。
最安値のあと、値段が建値を上回ったのは、日中の値では2022年3月28日、9時の記録では4月11日で、出口に着いたのは同じ年の9月22日です。
| 内訳 | 損益 |
|---|---|
| 本体 | +149.29万円 |
| トラップの利確 | +73.45万円 |
| 出口でのトラップの損 | −164.61万円 |
| ヘッジ | +5.95万円 |
| 複利 | +38.70万円 |
| 固定ポジション | +7.01万円 |
| 最終的な損益 | +109.79万円 |
| 1日あたりの損益 | 411円 |
最終的な損益は元本の29%で、年率に直すと約3.6%、1日あたり411円です。
トラップ
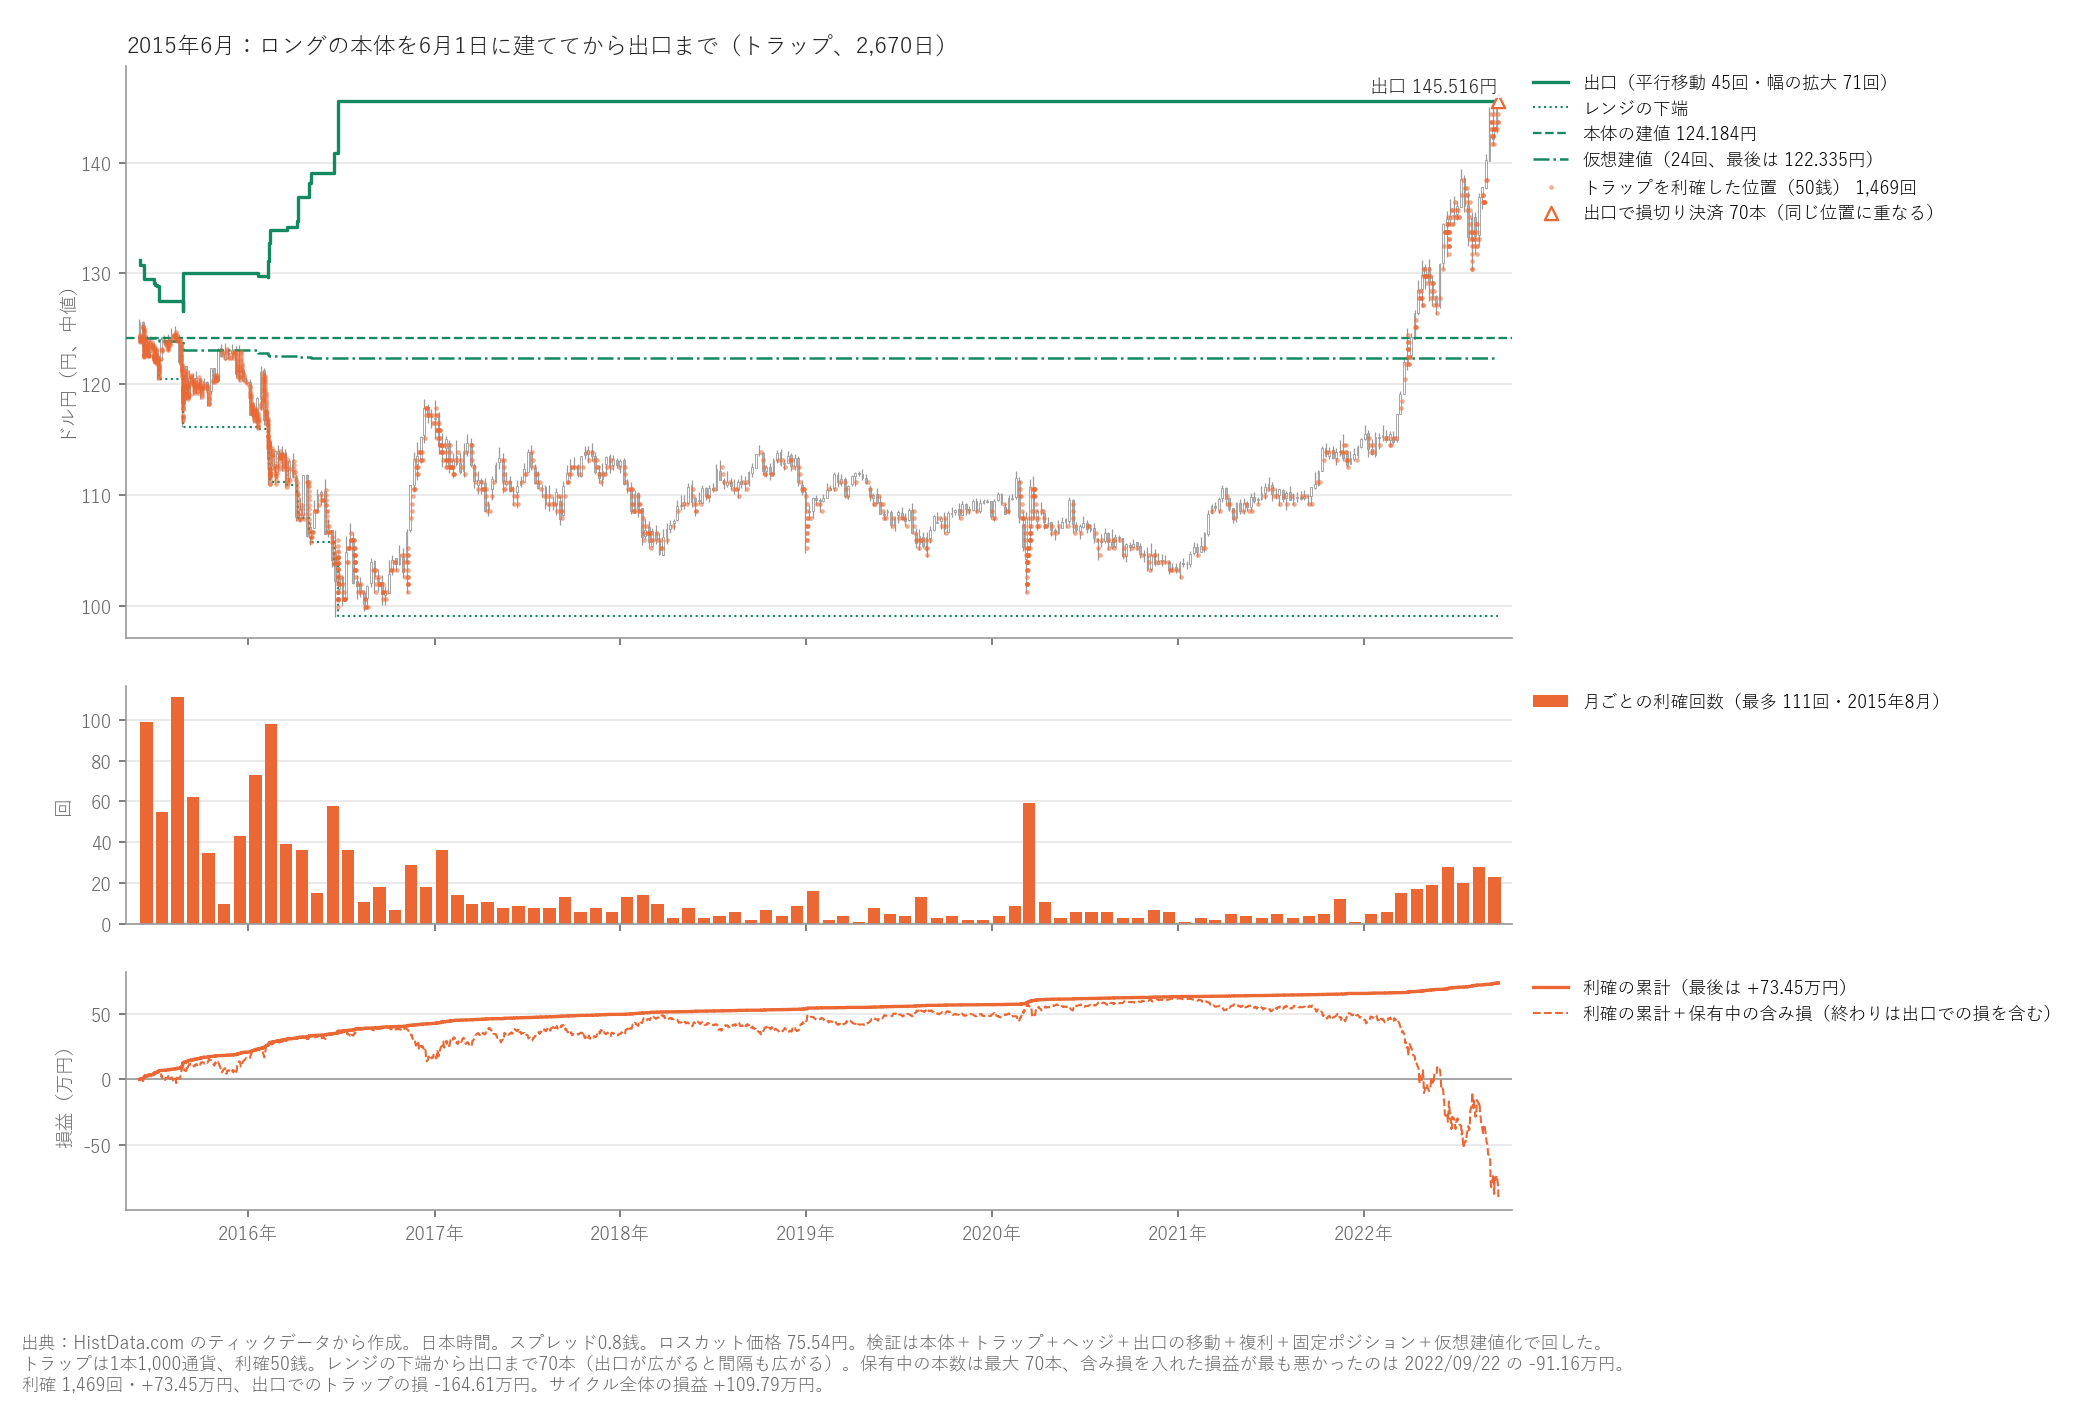
トラップの利確は1,469回、+73.45万円でした。2015年と2016年で合わせて853回と、全体の6割近くがこの2年に集中しています。 2017〜2021年は、値段が103〜118円の間を上下していたのに、利確は年に48〜137回と少なくなりました。間隔が最後は約66銭まで広がっていたためです。 出口でのトラップの損は164.61万円(1本平均2万3,515円)で、トラップの損益は差し引き−91.16万円です。
ヘッジ
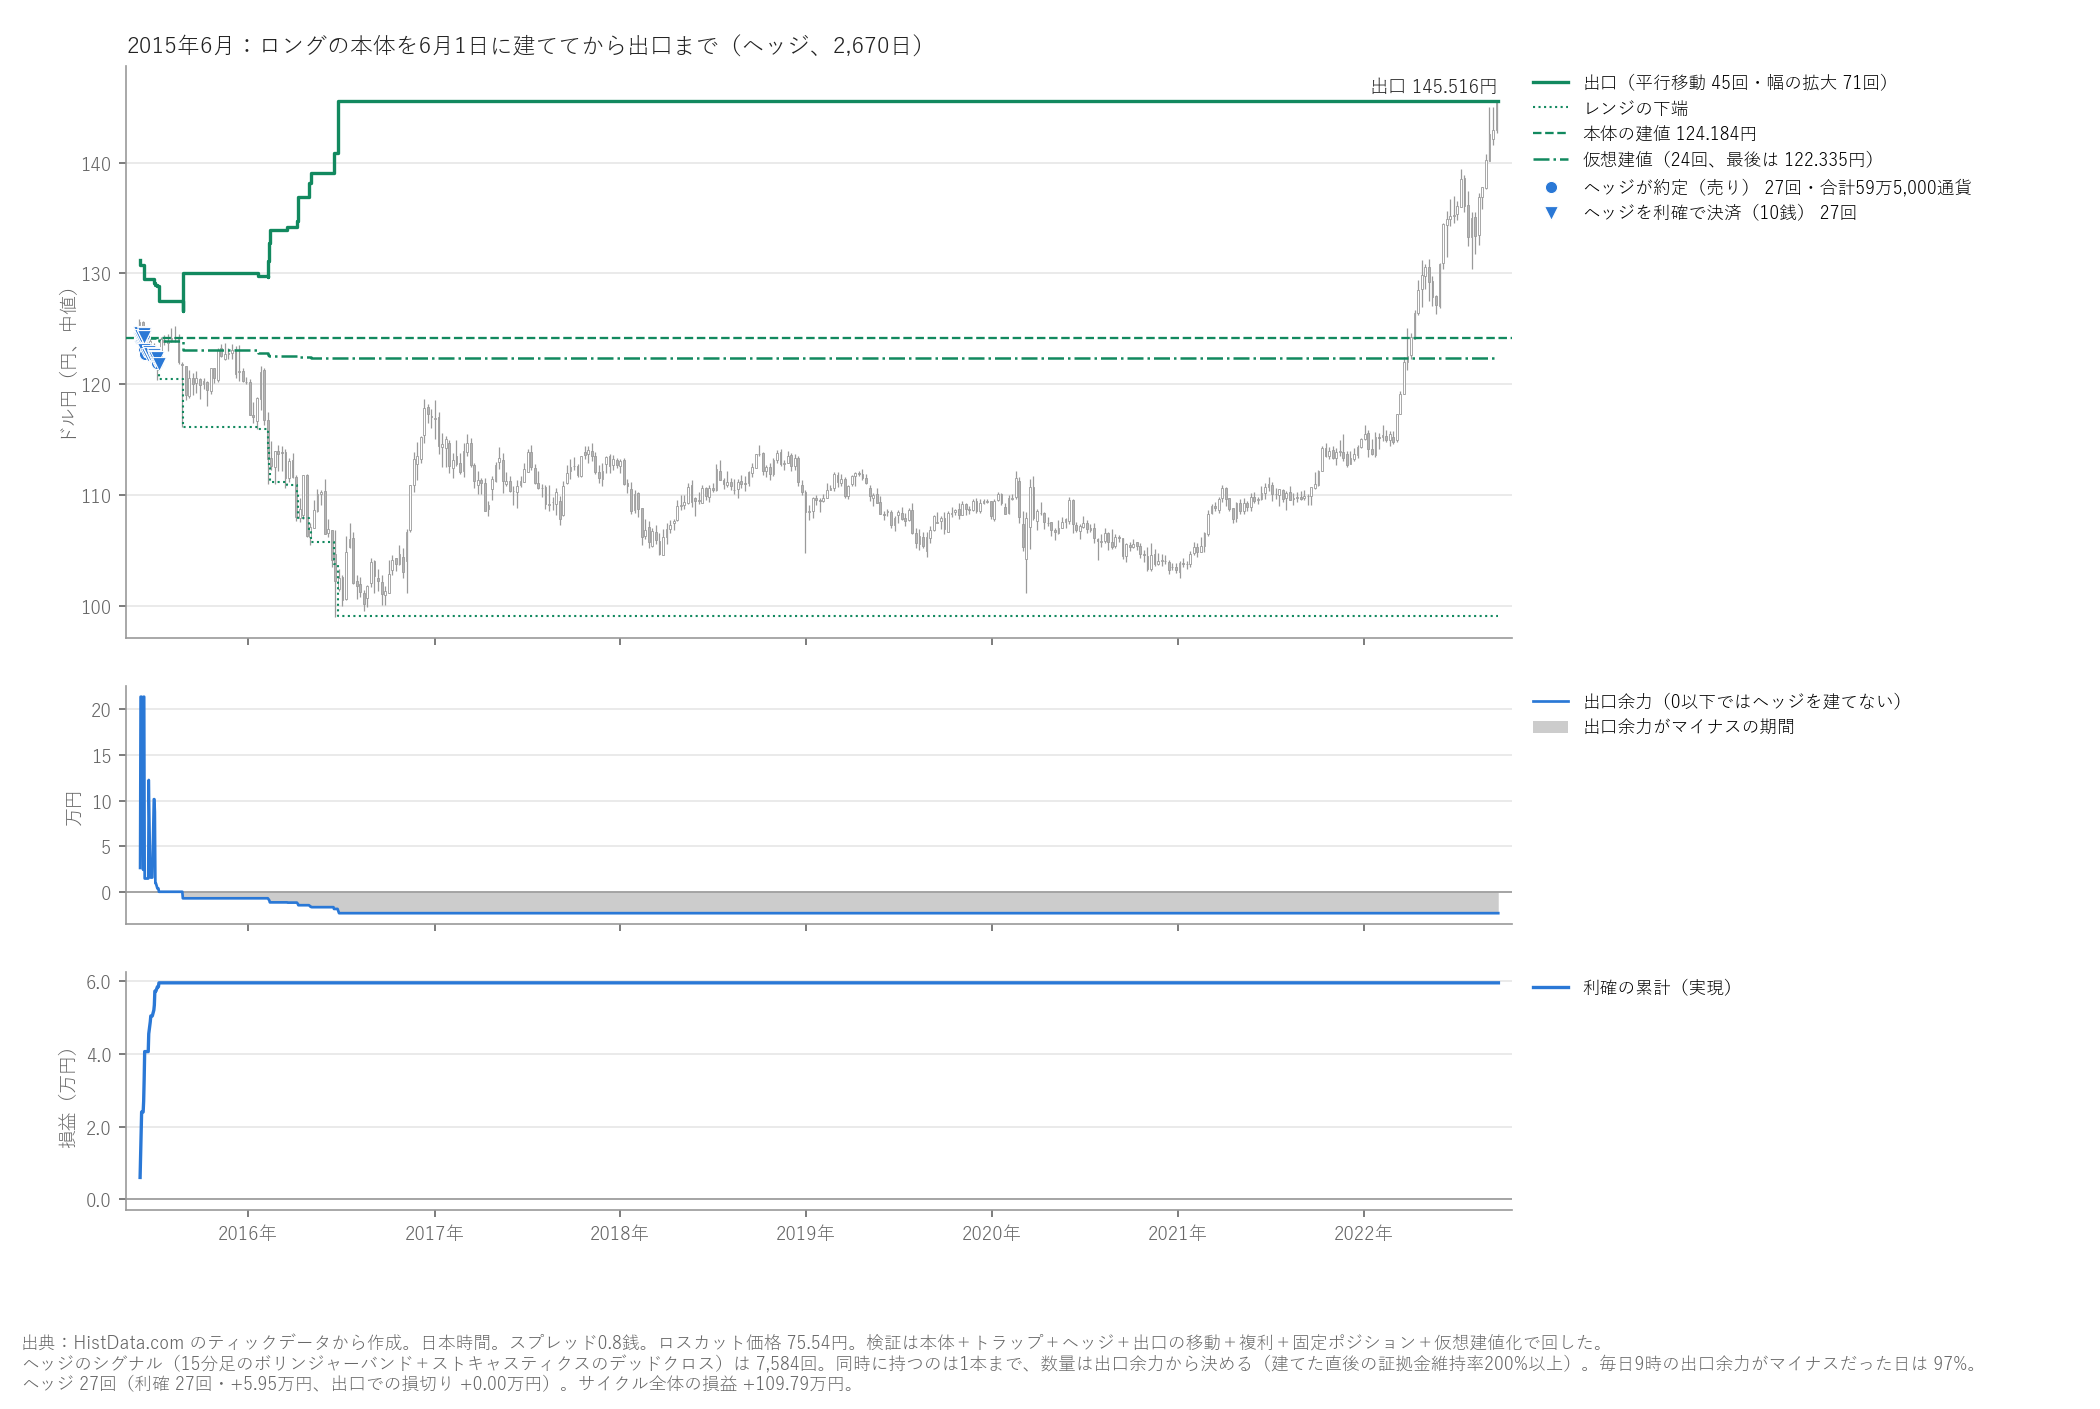
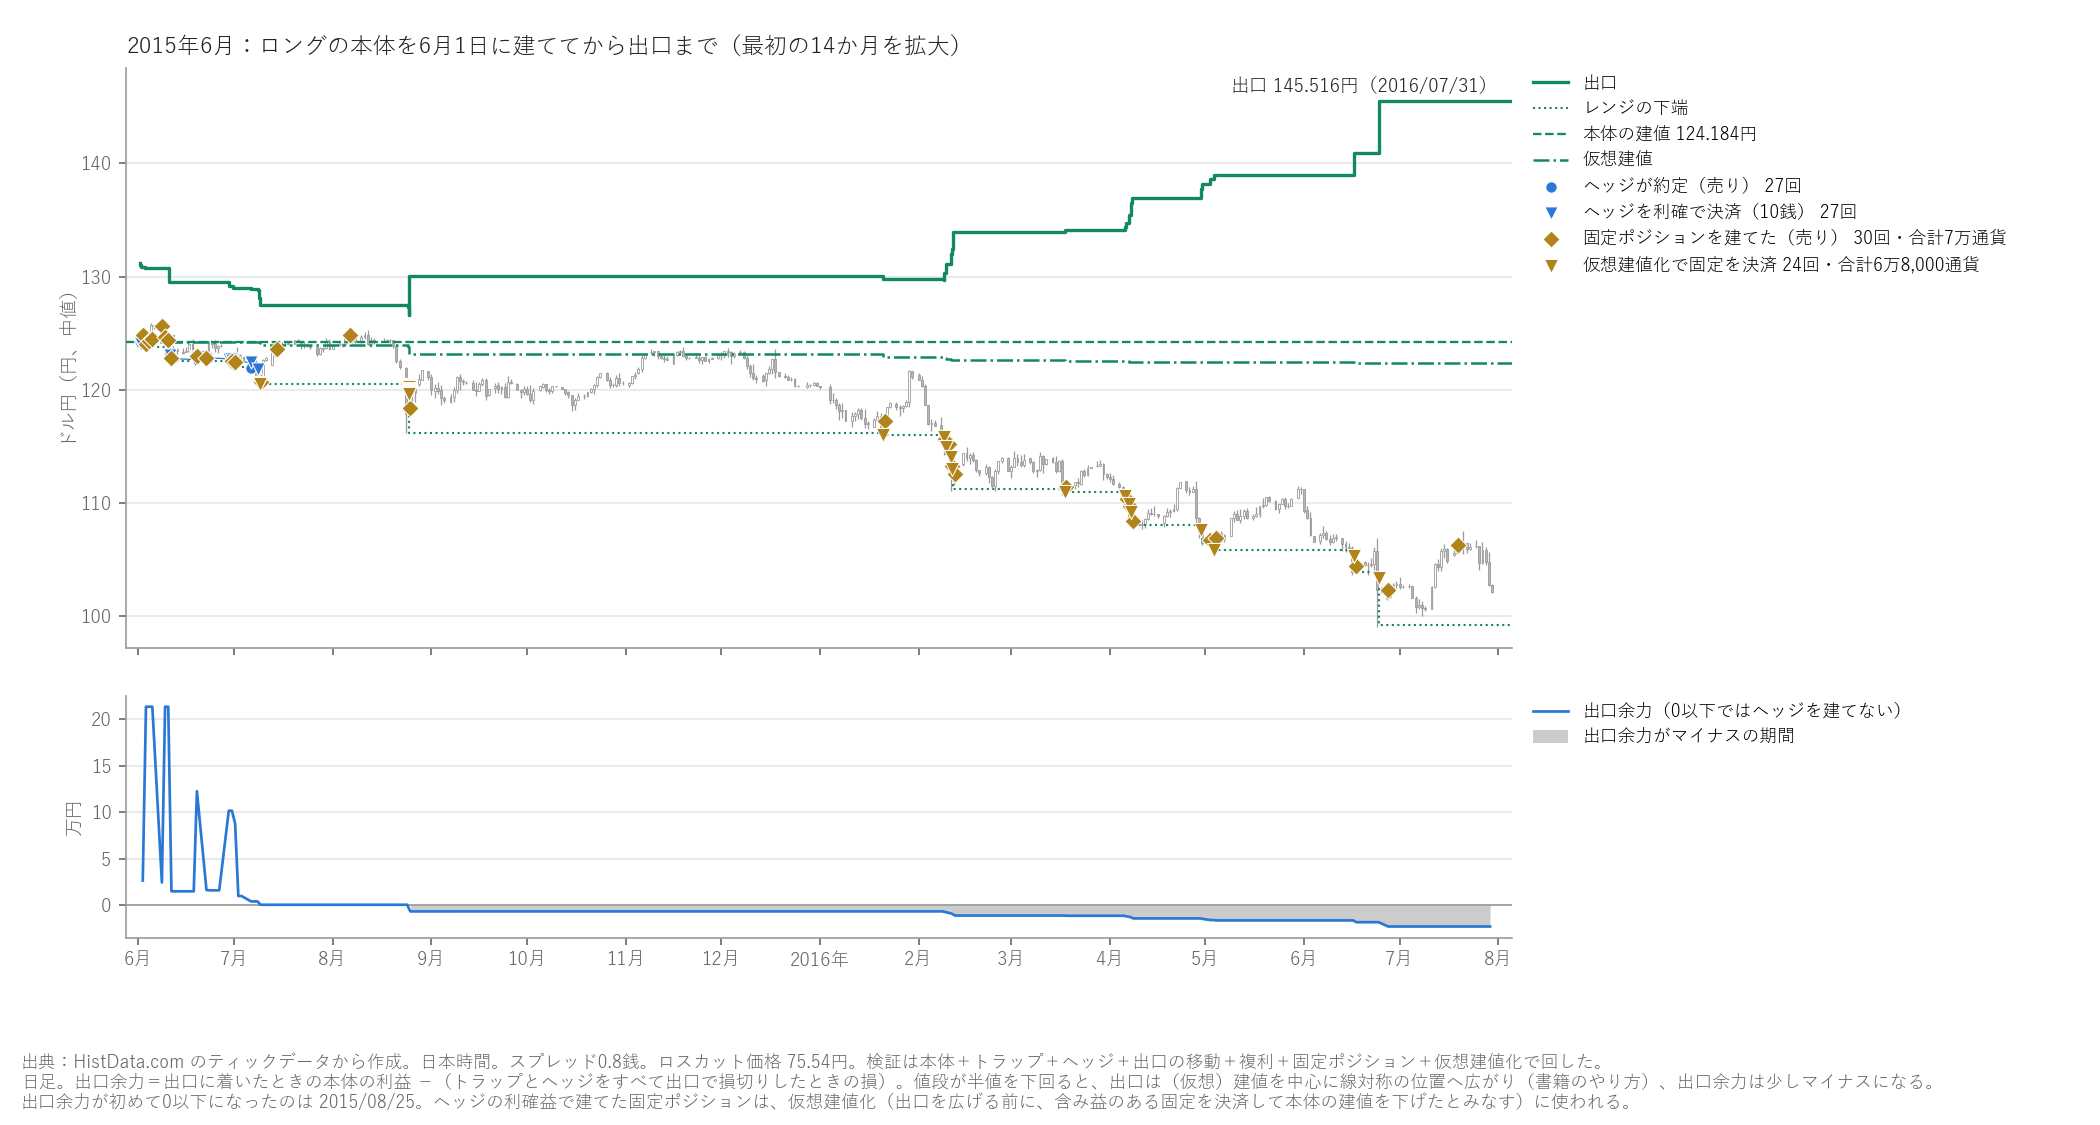
ヘッジは27回建て、すべて利確しました(+5.95万円、合計59万5,000通貨)。建てたのは6月1日から7月6日までの5週間だけです。 7月9日に値段が半値を下回って仮想建値化が起きてから、出口余力は245円しか残らず、ヘッジの数量が1,000通貨に届かなくなりました。 8月に値段が125円台まで戻っても、一度下げた出口と下端は元に戻さないので、出口余力は増えません。8月24日に幅を広げてからは、 出口余力はマイナスのままでした。シグナルは全期間で7,584回出ていました。
複利
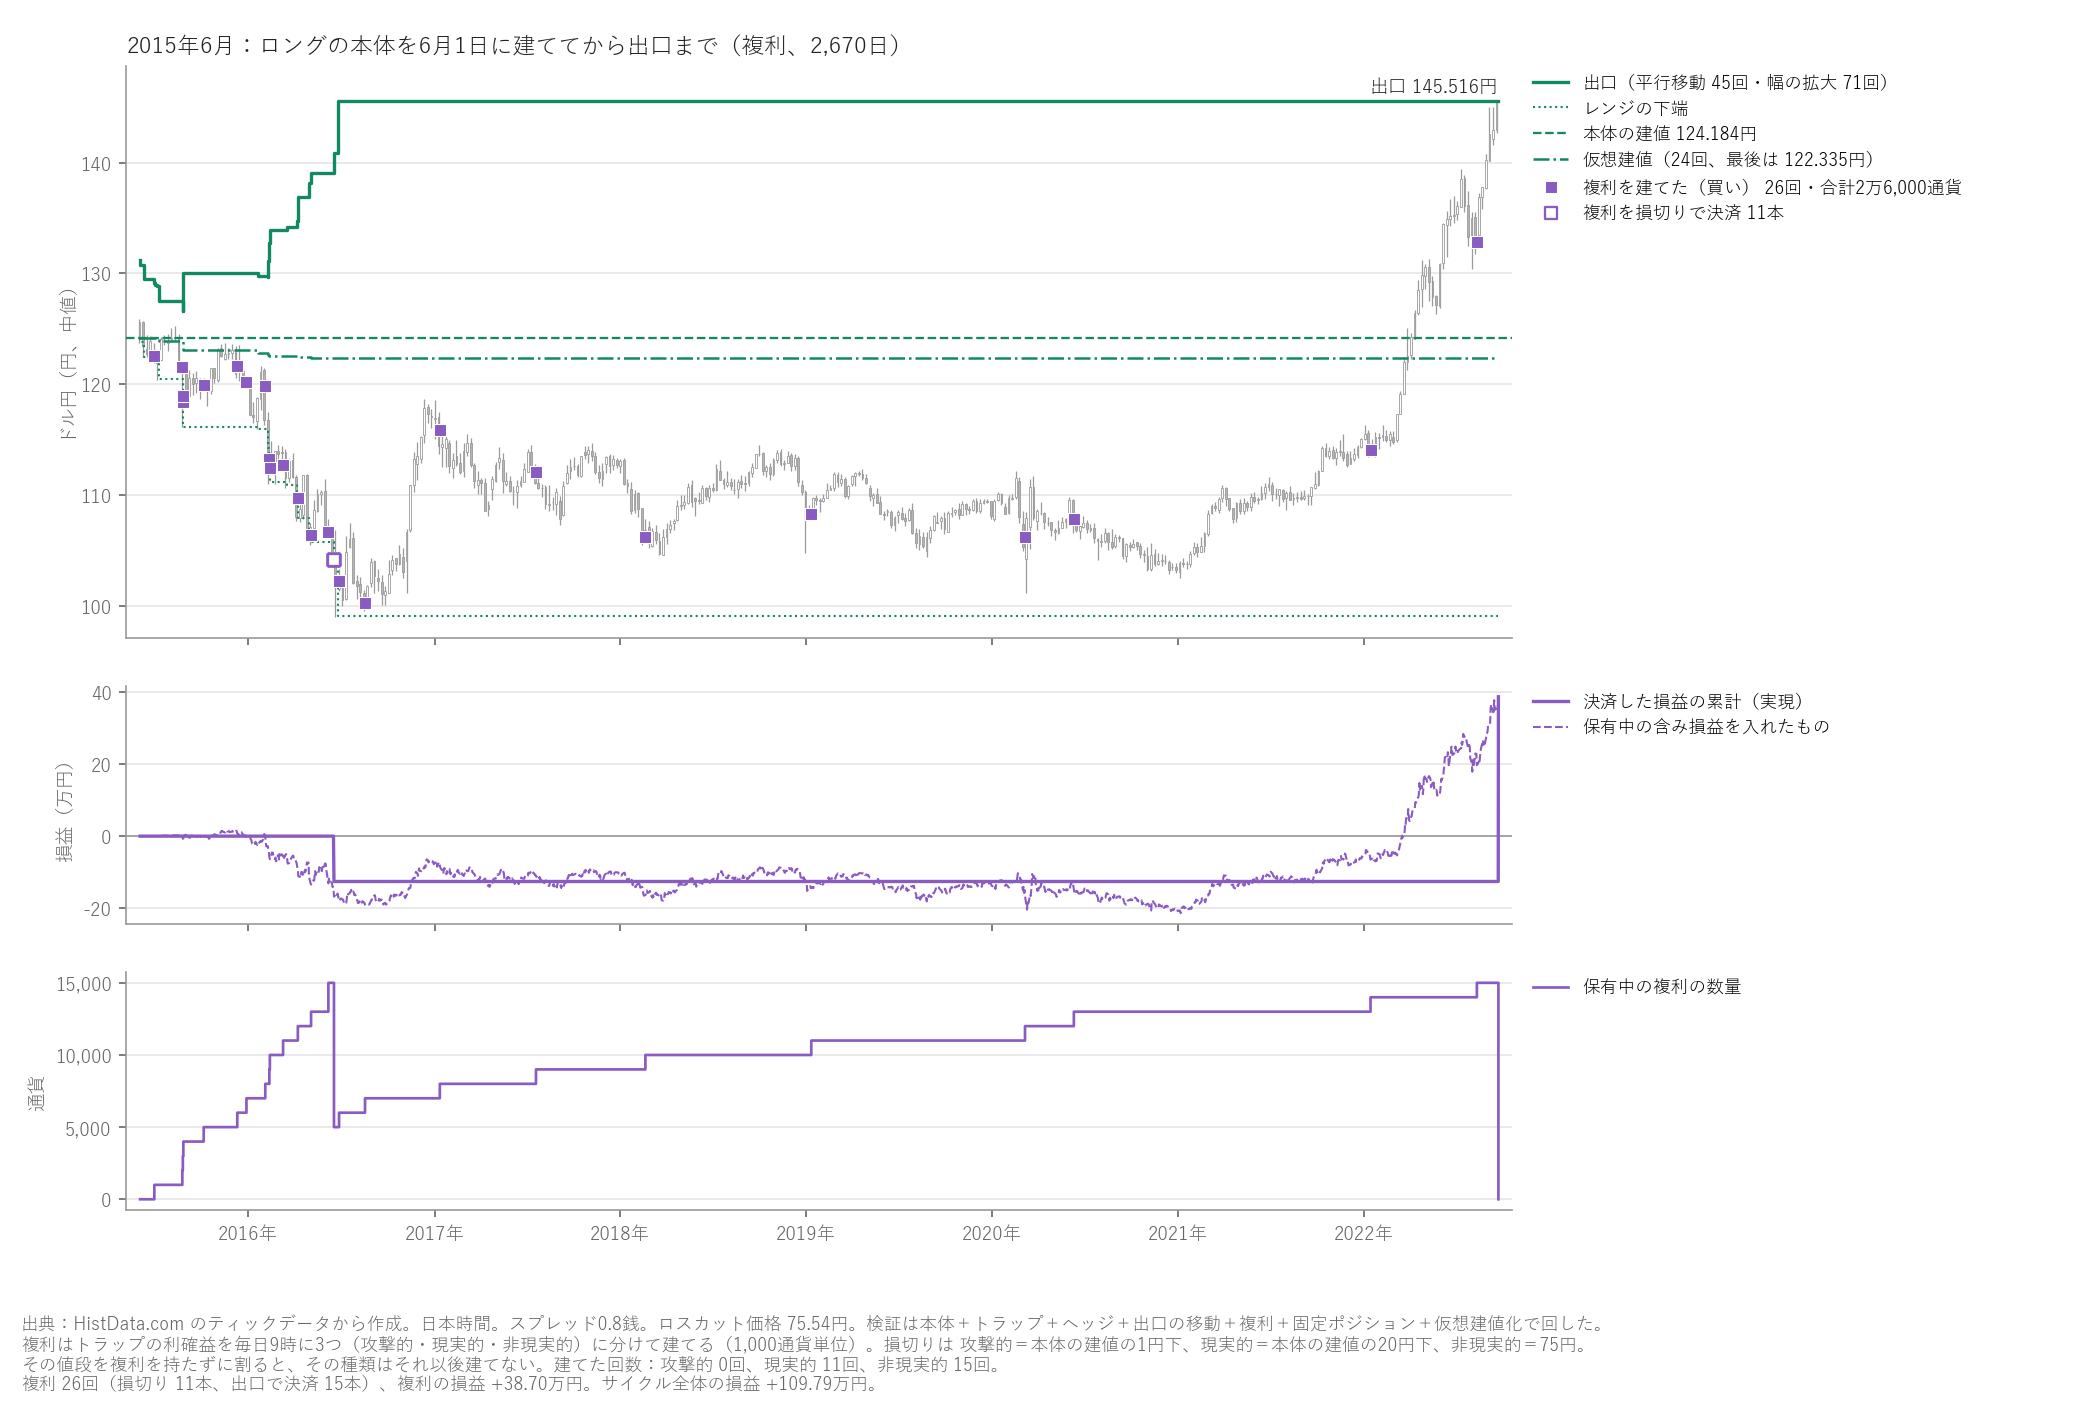
複利は26回、合計2万6,000通貨建ちました。攻撃的複利は、1本も建たないうちに値段が損切りの値段(本体の建値の1円下)を割ったので、 損切りされたときと同じ扱いで休みに入りました。 現実的複利は11回建て、2016年6月16日に損切りの値段(104.18円)で11本まとめて損切りされました(−12.59万円)。 非現実的複利は15回建ち、建値の平均は111.32円で、出口で+51.29万円になりました。複利の損益は合わせて+38.70万円です。
固定ポジション
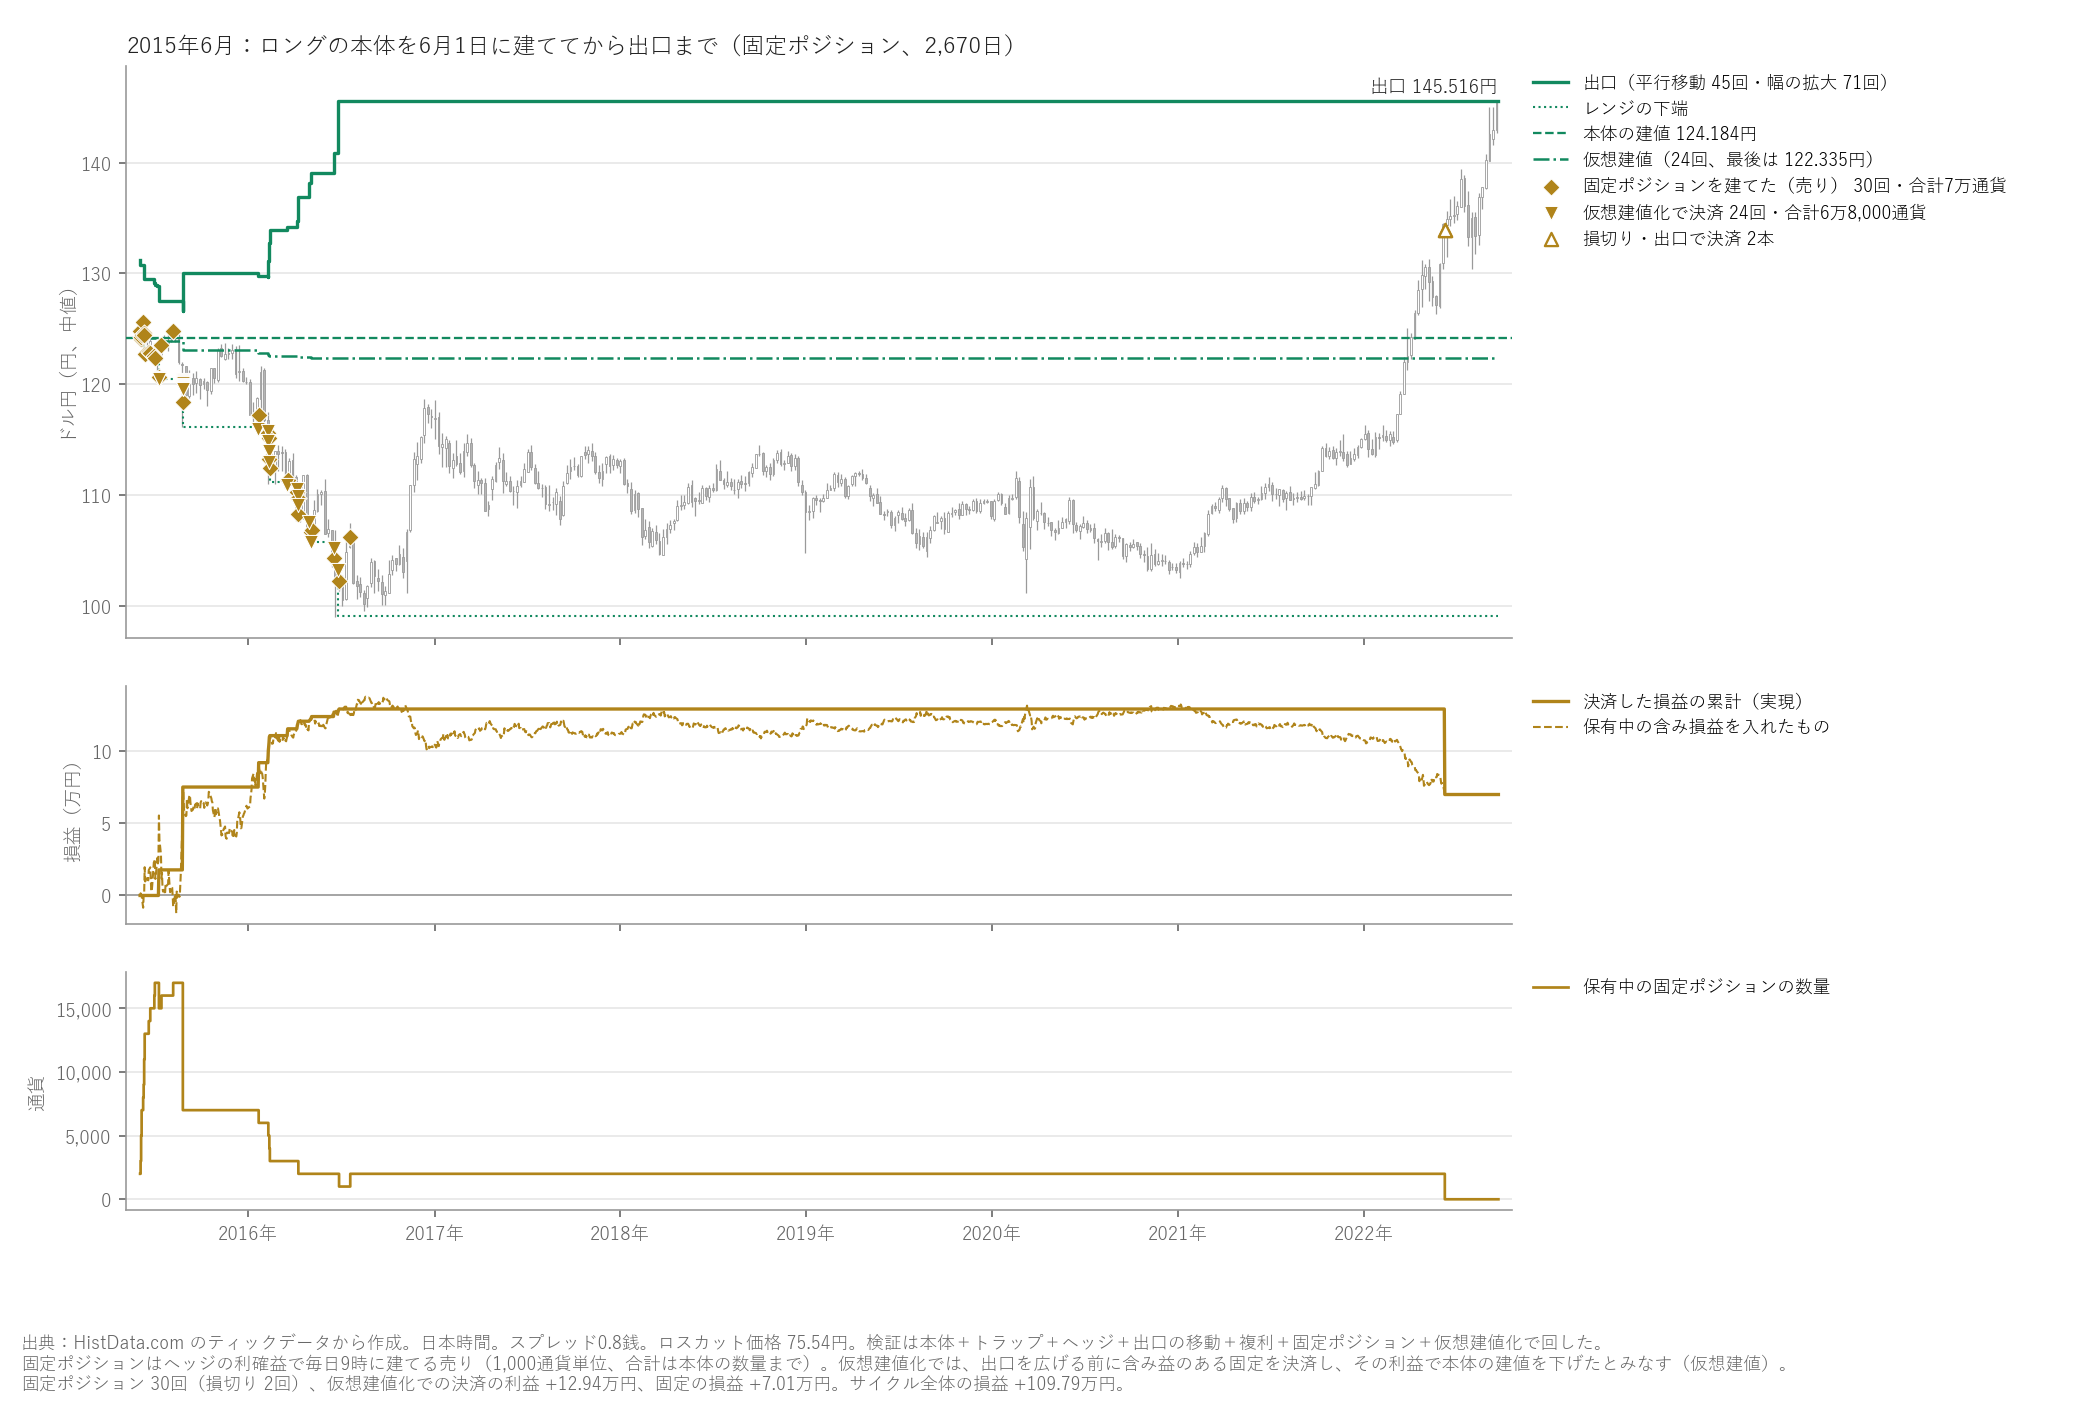
固定ポジションは30回、合計7万通貨建ちました。仮想建値化は24回で、決済した固定ポジションは合わせて6万8,000通貨、確定した利益は+12.94万円です。 仮想建値は124.18円から122.34円まで1.85円下がりました。同じ下端(99.16円)で、建値のまま計算すると出口は149.21円なので、 出口は3.70円低くなりました。 残った固定ポジション2本は、2022年6月8日に損切りの値段(133.93円)で損切りされ、−5.93万円でした。
2019年1月:下げは小さいのに、3年かかった
全体像
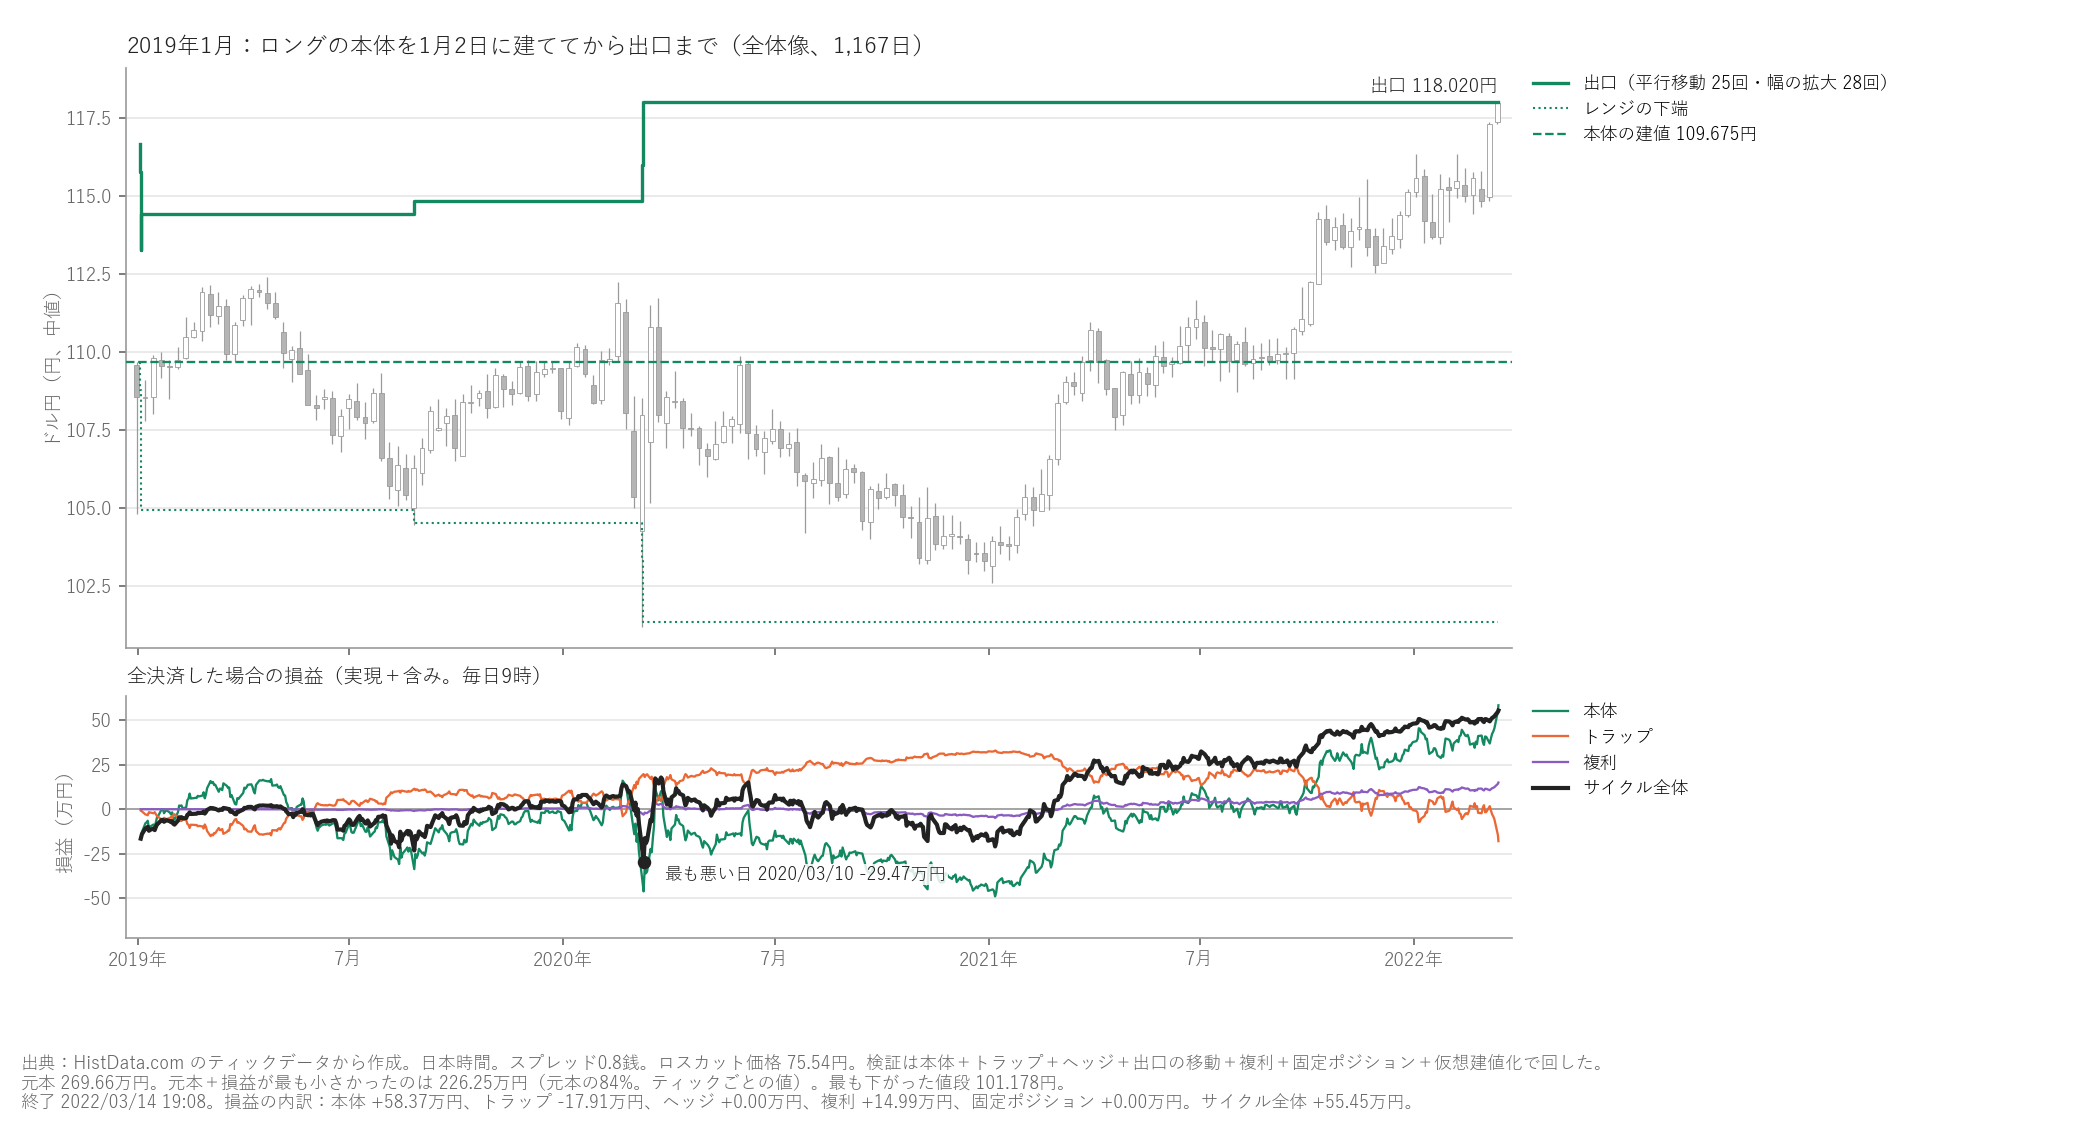
2019年1月2日に109.68円で建てた翌朝、1月3日の7時34分ごろから下げが急になり、7時39分には104.81円(中値)まで下がりました。 108円台半ばからわずか5分ほどの急落です(年始の薄い時間帯に起きた、いわゆるフラッシュ・クラッシュです)。 値段が半値(106.18円)を下回ったので、この数分の間に幅を8回広げ、出口は114.43円になりました。
そのあと値段は、2019年は104〜112円、2020年は3月の急落を除くと103〜112円の間を動きました。 2019年8月26日には、値段が104円台まで下がって幅を3回広げ、出口は114.85円になりました。 2020年3月9日、新型コロナウイルスで市場が混乱した日に101.18円まで下がり、幅をさらに広げて(2020年に17回)、出口は118.02円になりました。 最も下がった値段でも建値の7.7%下で、元本+損益は、少ないときでも元本の84%ありました。 それでも、出口は値段のずっと上にあり、2021年からの円安で、値段が出口に着いたのは2022年3月14日でした。
| 内訳 | 損益 |
|---|---|
| 本体 | +58.37万円 |
| トラップの利確 | +41.35万円 |
| 出口でのトラップの損 | −59.26万円 |
| ヘッジ | 0円 |
| 複利 | +14.99万円 |
| 固定ポジション | 0円 |
| 最終的な損益 | +55.45万円 |
| 1日あたりの損益 | 475円 |
最終的な損益は元本の21%、年率に直すと約6.0%、1日あたり475円です。
トラップ
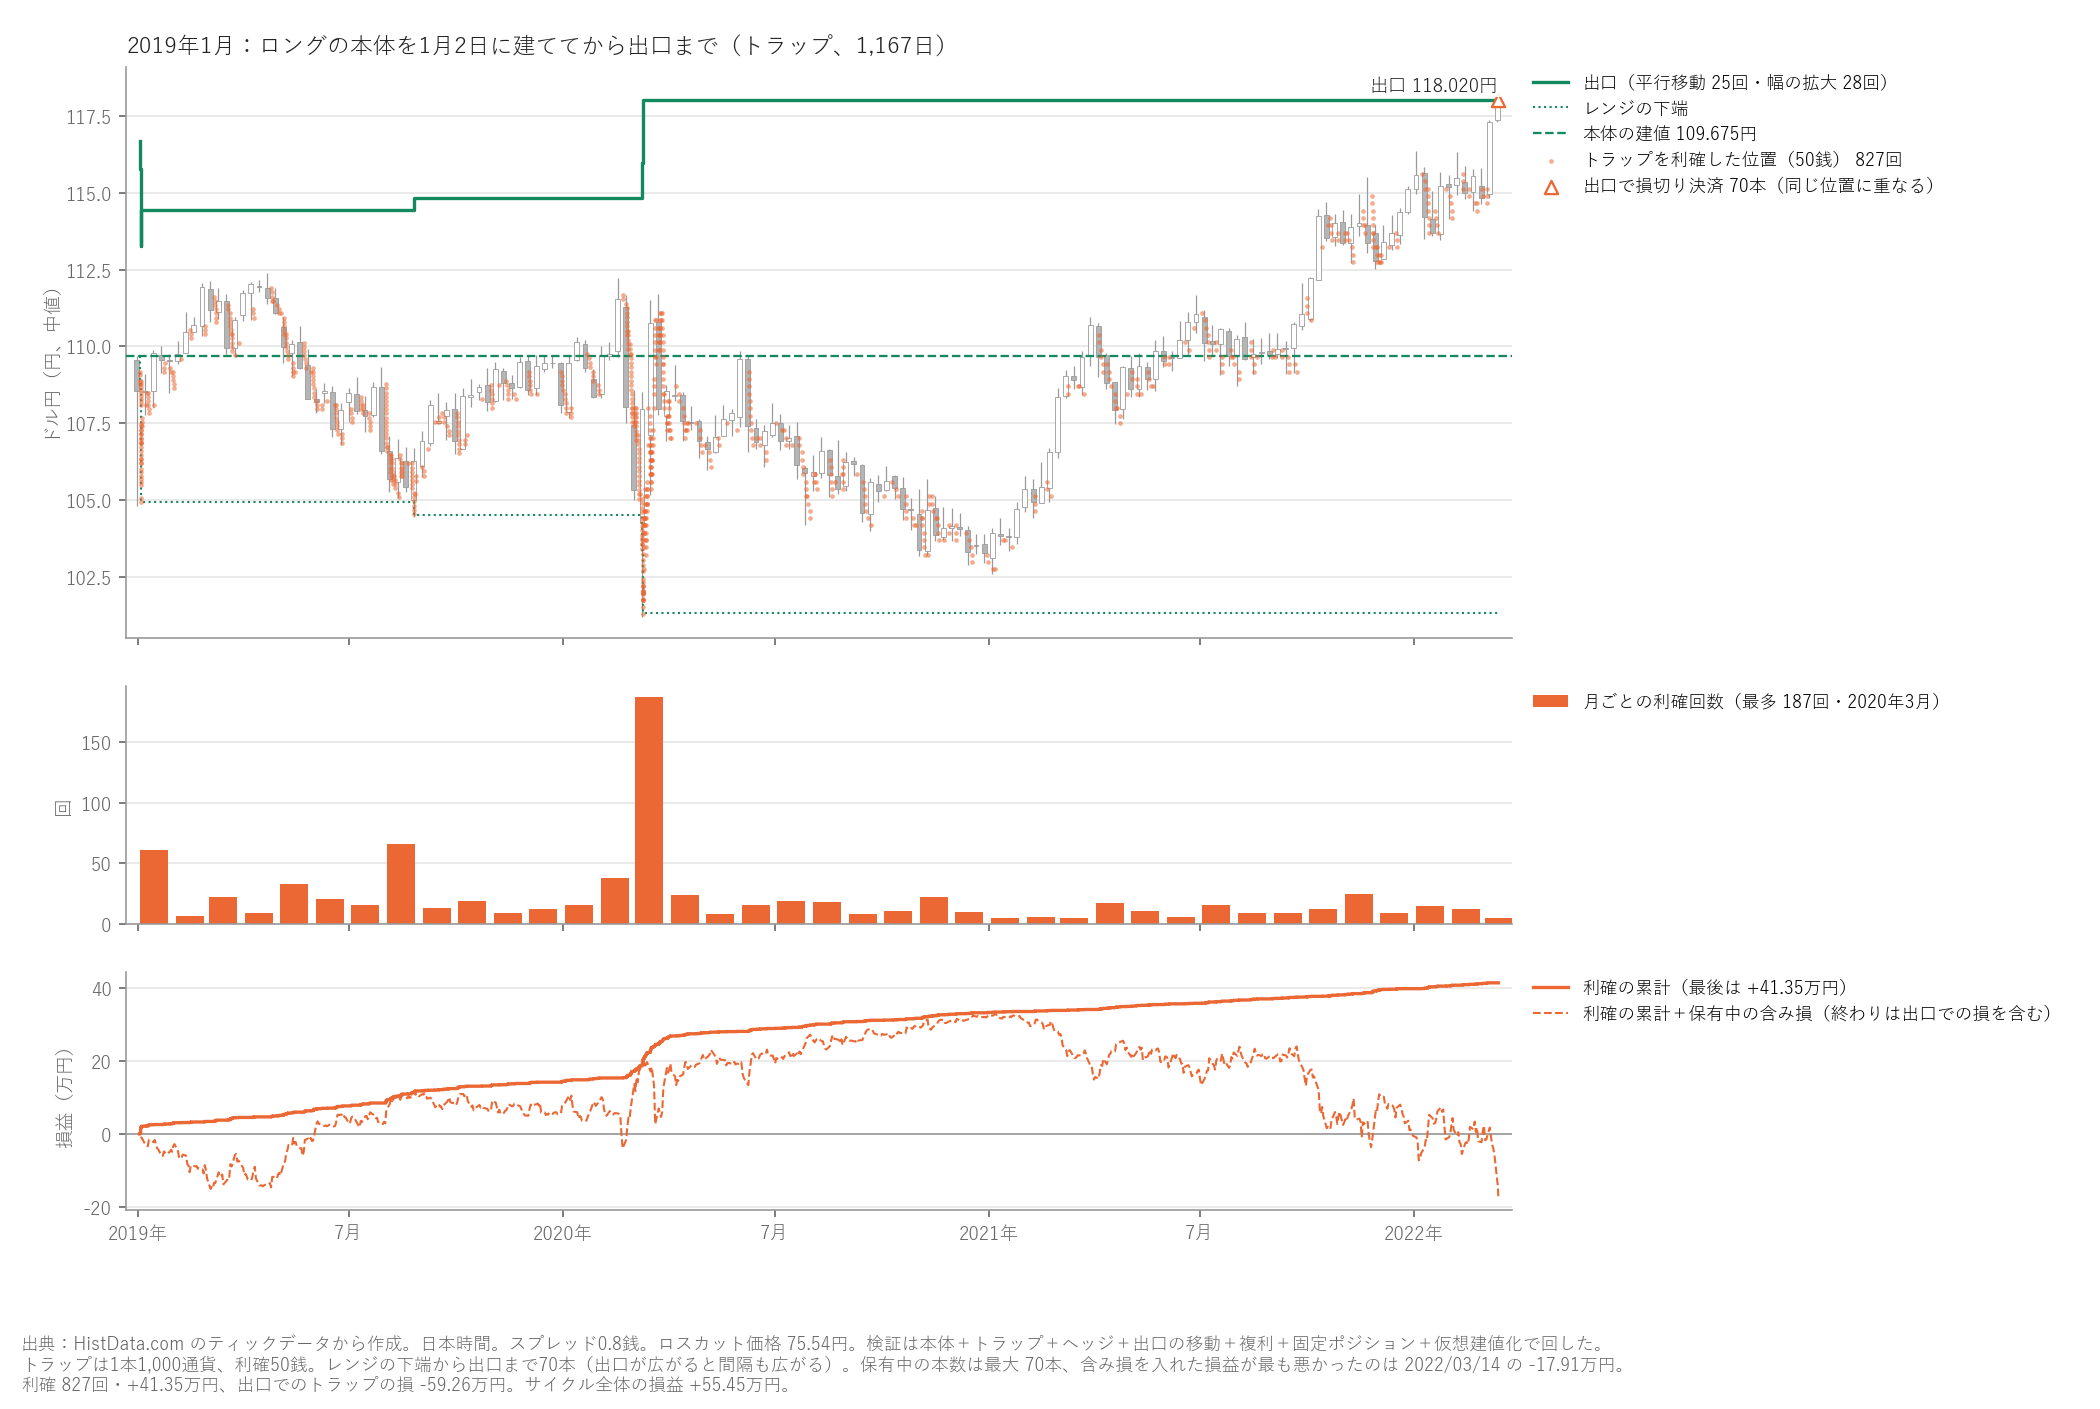
トラップの利確は827回、+41.35万円でした。いちばん多かったのは2020年3月の187回です。新型コロナウイルスの混乱で、値段が2週間ほどの間に101円台から111円台まで大きく上下し、 多くのトラップが売りと利確を繰り返しました。出口が118.02円までしか上がらなかったので、トラップの間隔は最後でも約24銭で、 出口でのトラップの損は59.26万円(1本平均8,465円)にとどまりました。差し引きは−17.91万円です。
ヘッジ
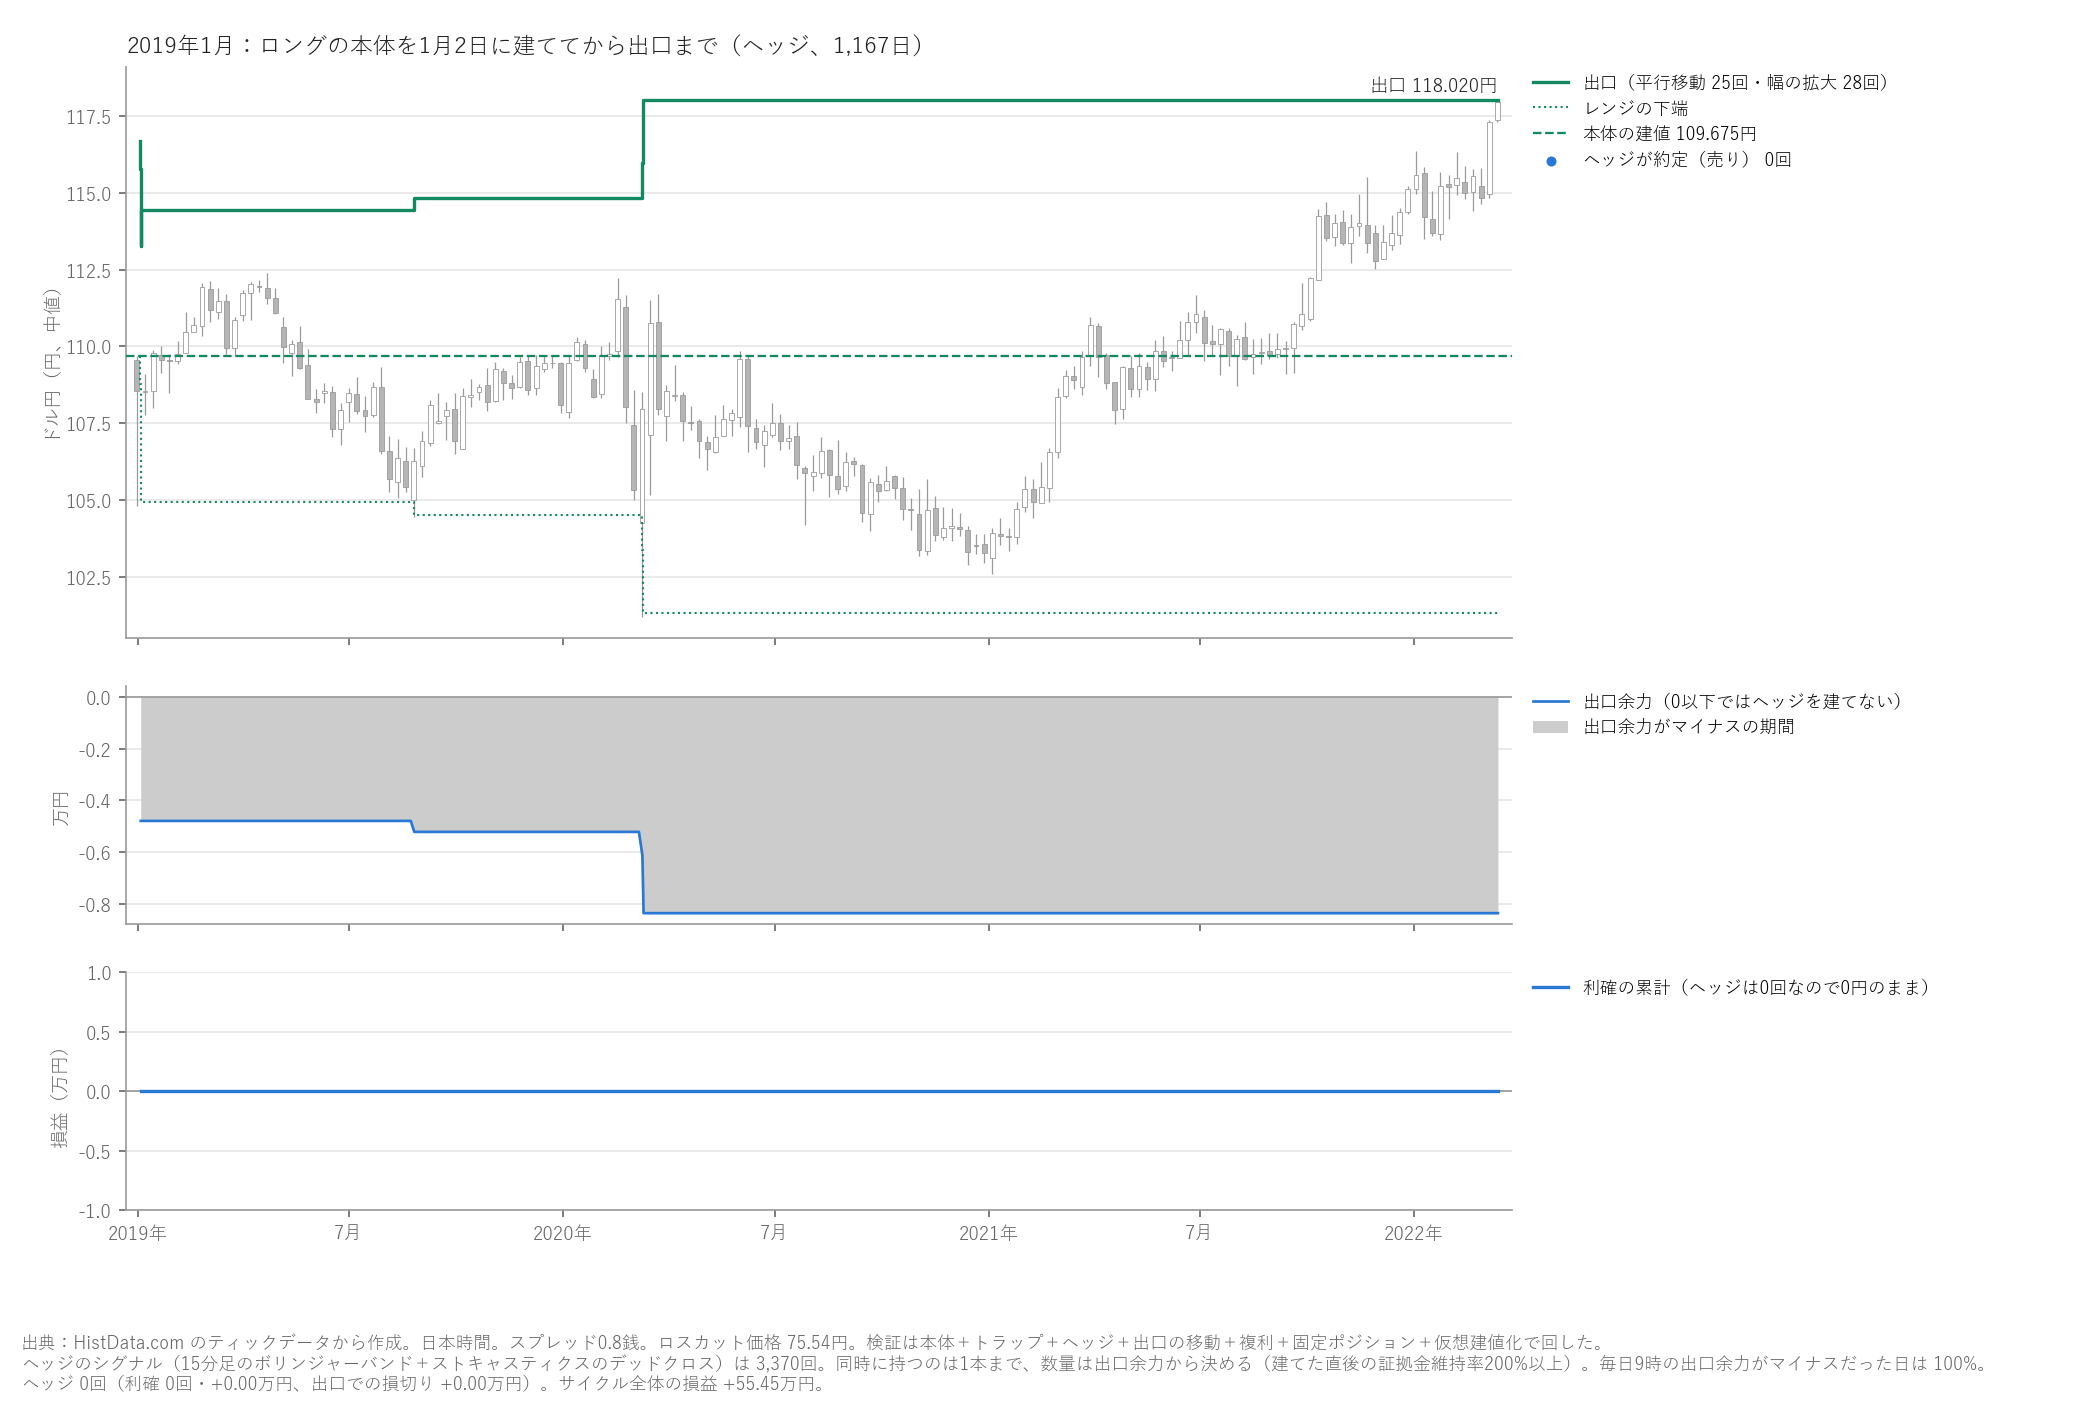
このサイクルでは、ヘッジを1回も建てていません。本体を建ててから急落までの約22時間には、ヘッジのシグナルが1回も出ませんでした。 最初のシグナルは急落のあとの1月3日17時15分で、そのときにはもう出口余力がマイナスでした。そのあとシグナルは3,370回出ましたが、 出口余力は9時の記録で最後までマイナス(−4,787円から−8,344円)で、ヘッジの数量は0のままでした。
複利
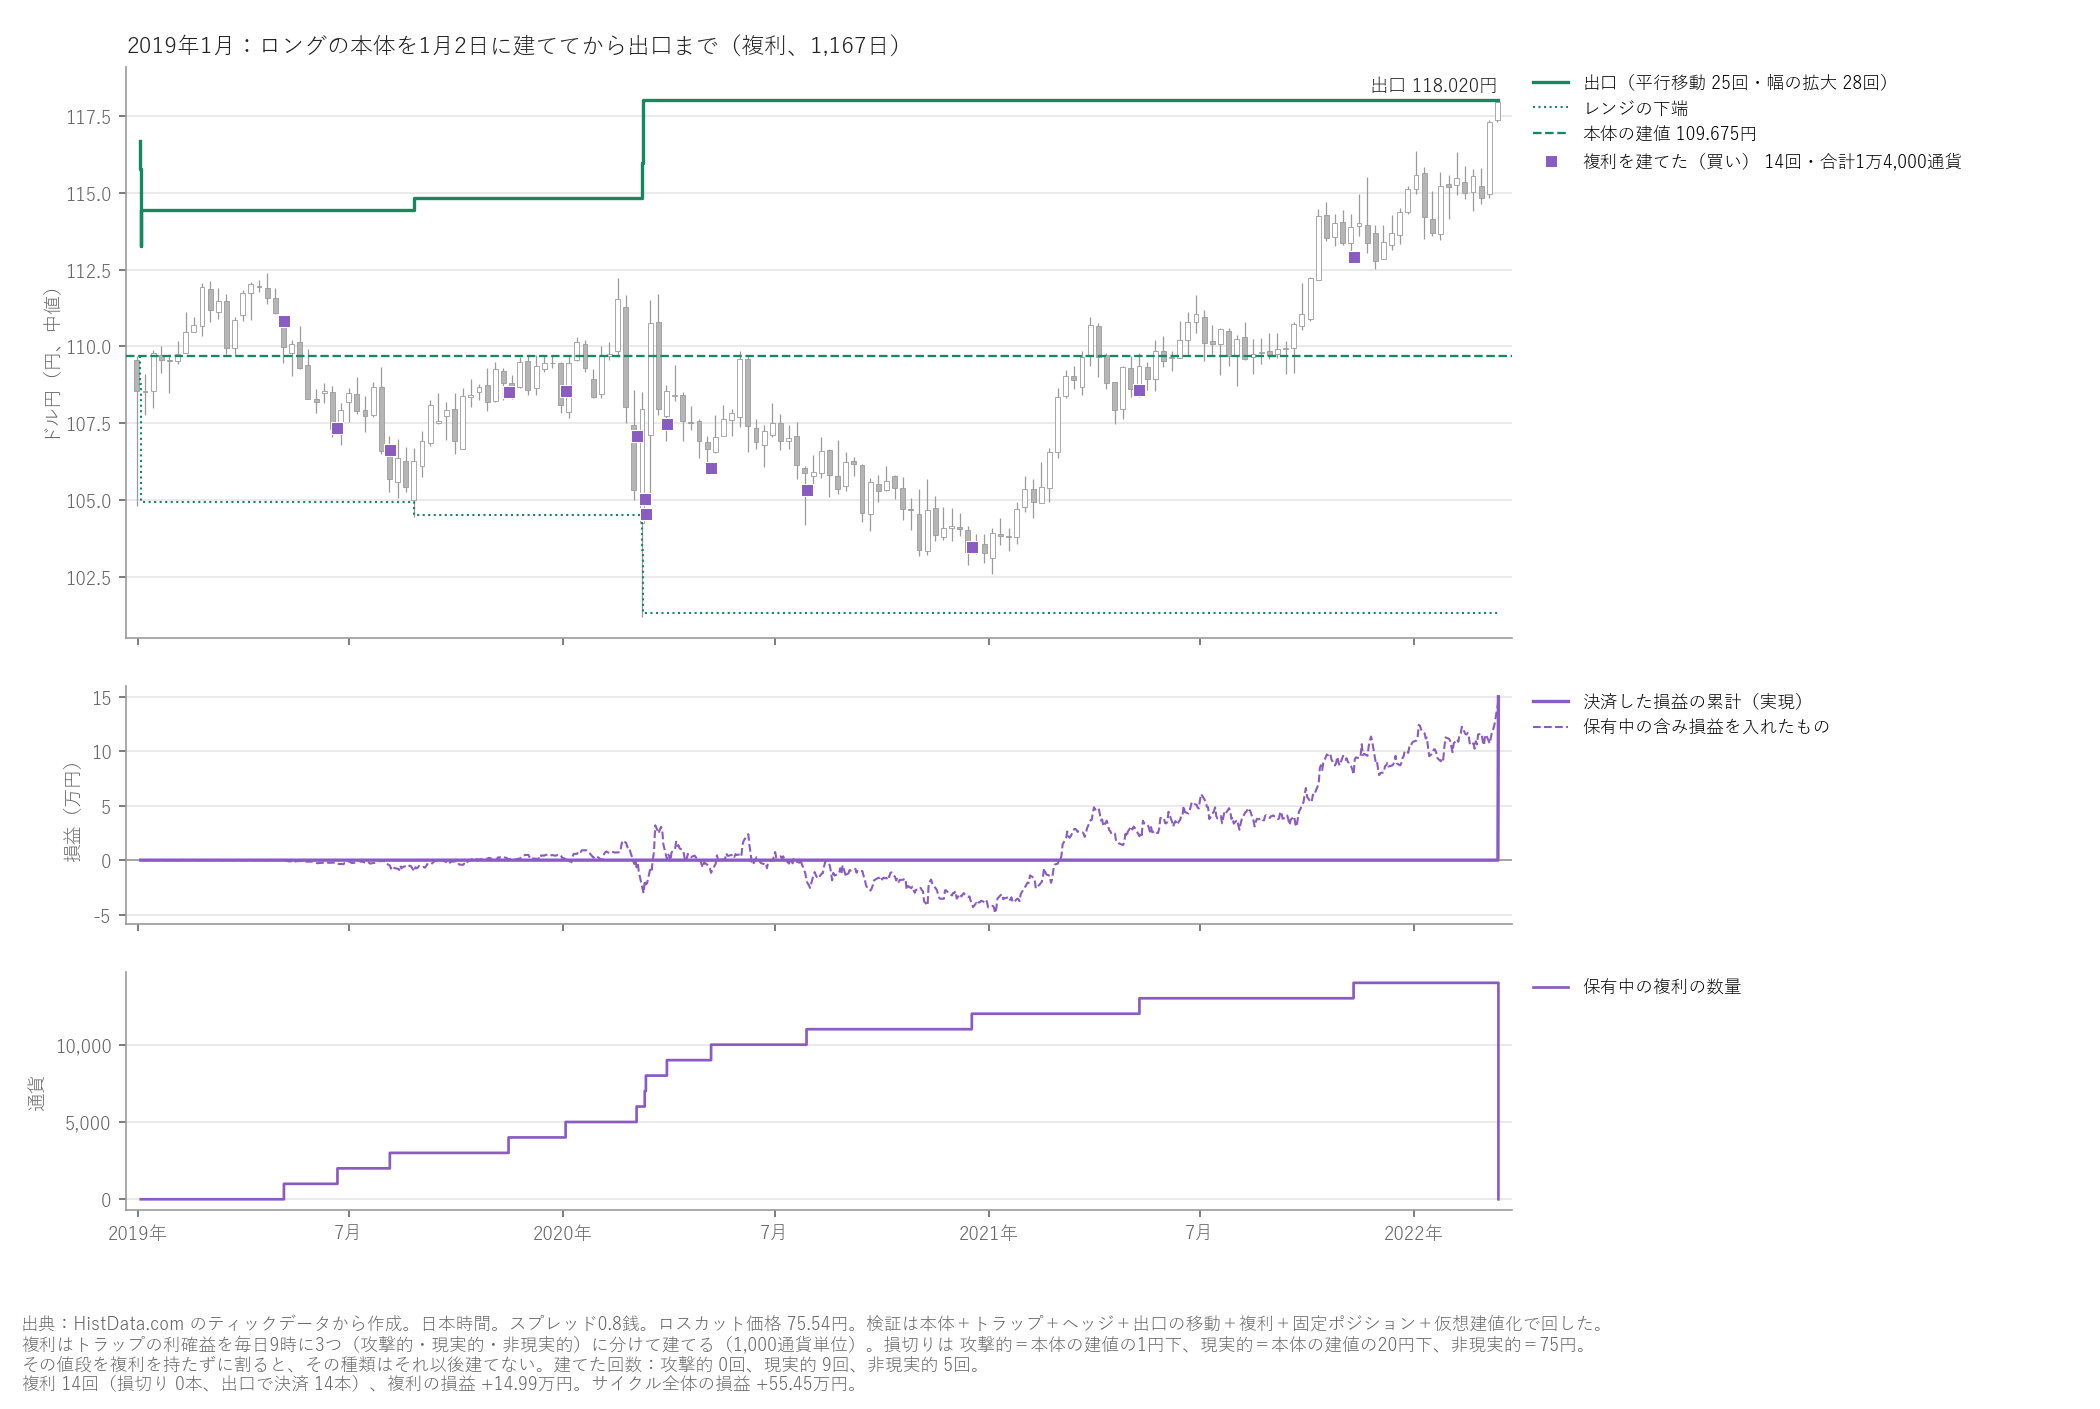
複利は14回、合計1万4,000通貨建ちました。攻撃的複利は、1本も建たないうちに翌朝の急落で損切りの値段(108.68円)を割ったので、休みに入りました。 現実的複利(9回)の損切りは本体の建値の20円下(89.68円)で、値段はそこまで下がりませんでした。 そのため、非現実的複利(5回)とあわせて14本とも出口まで持ち、+14.99万円になりました。
固定ポジション
固定ポジションの元手はヘッジの利益です。このサイクルではヘッジが1回も建たなかったので、固定ポジションも1本も建たず、 仮想建値化も起きていません(売買がないので図は省きました)。
3つのサイクルを比べる
| 2007年6月 | 2015年6月 | 2019年1月 | |
|---|---|---|---|
| かかった日数 | 6,237日 | 2,670日 | 1,167日 |
| 幅の拡大 | 94回 | 71回 | 28回 |
| 最後のトラップの間隔 | 約1.22円 | 約66銭 | 約24銭 |
| トラップ(利確 − 出口での損) | −187.71万円 | −91.16万円 | −17.91万円 |
| ヘッジを建てた期間 | 最初の2か月 | 最初の5週間 | なし |
| 複利 | +218.06万円 | +38.70万円 | +14.99万円 |
| 仮想建値の下げ幅 | 3.23円 | 1.85円 | なし |
| 最終的な損益 | +329.39万円 | +109.79万円 | +55.45万円 |
| 損益÷元本(年率) | 92%(約3.9%) | 29%(約3.6%) | 21%(約6.0%) |
| 1日あたりの損益 | 528円 | 411円 | 475円 |
3回とも、最終的にはプラスで終わりました。ただ、1日あたりの損益は411〜528円で、3週間〜2か月あまりで出口に着いた3本目・4本目の期間(損益÷日数で約1,900〜3,300円)の数分の1です。 しかも、長い期間、含み損を抱えていました(9時の記録で損益がマイナスの日は、2007年6月で50%、2015年6月で87%、2019年1月で40%)。
長くかかった理由は、3回とも同じです。半値を下回ると出口は線対称の位置まで上がるので、値段が下がった分だけ出口が上がり、 値段が戻っても出口は元に戻りません。2007年6月は、建値を上回るところまで値段が戻っても、出口はそこからさらに35円以上も上にありました。
損益の中身にも共通点があります。
- トラップは、差し引きでどれもマイナスでした。 幅を広げるとトラップの間隔が広がって利確が減り、出口では広い範囲に並んだ70本をまとめて損切りします。
- ヘッジは、最初のうちしか働きません。 半値を下回ると出口余力が0付近かマイナスになり、そのあとはシグナルが何千回出ても建てません。 ヘッジの利益を元手にする固定ポジションと仮想建値化も、ヘッジが止まると先細りになります。
- 複利は、下がった値段で建てたものが出口まで残ると大きな利益になります。 2007年6月は、安値で建てたものを含む非現実的複利36本が161円の出口まで残り、 複利全体で最終的な損益の3分の2(+218.06万円)になりました。ただし、逆行している間は複利も含み損でした。
わかったこと
- 本体を建てたあと値段が大きく逆行すると、出口は下端から線対称の位置へ上がり続け、値段が戻っても下がりません。 そのため、2007年6月は値段が建値を上回っても終わらず、出口に着くまで17年かかりました。下げが7.7%しかなかった2019年1月でも、 建てた翌朝の急落で出口が上がり、3年かかりました。
- 3回とも最終的な損益はプラスでしたが、1日あたりでは411〜528円と、早く終わった回の数分の1でした。途中は長い期間、含み損を抱えていました。 2007年6月は、元本+損益が元本の21%まで減り、ロスカット価格まであと3銭でした。
- 半値を下回ると出口余力がなくなるので、ヘッジはそこで止まり、ヘッジの利益を元手にする固定ポジションや仮想建値化も細っていきます。 逆行が続く間に損益を支えたのはトラップの利確で、最終的な損益を押し上げたのは、安値で建てて出口まで残った複利でした。
- トラップは、幅を広げるほど間隔が広がり、出口での損が大きくなりました。3回とも、トラップの損益は差し引きでマイナスです。
この検証の限界
- 取り上げたのは、ロングで出口に着いた3つのサイクルだけです。同じ時期に建てた回でも、建てた日が違えば結果は変わります。 また、出口に着かずにデータの終わりを迎えた回は含んでいません。
- 本体のロスカット価格は75.54円で固定しています。2007年6月は、最安値がロスカット価格の3銭上だったので最後まで続きましたが、 ロスカット価格があと3銭あまり高ければ、2011年10月にロスカットになっていました。
- 1回の検証は1サイクルだけです。出口に着いたあと、次のサイクルを始めることは考えていません。
- 3本目と同じく、スプレッドは0.8銭で一定、スワップポイントは入れていません。何年も本体を持ち続ける場合、実際にはスワップポイントの影響が大きくなります。 本体(買い)は日米の金利差の分を受け取り、トラップ・ヘッジ・固定ポジション(売り)は支払うので、差し引きでどちらに効くかは時期によります。
- 複利と固定ポジションの数量は1,000通貨単位で、指値は値段が飛んだときも注文した値段で約定させています。実際には注文した値段か、それより有利な値段で約定するので、 この点では結果は控えめです。一方、2019年1月3日の急落のような場面では、実際にはスプレッドが大きく広がるので、損切りなどの約定はもっと不利になりえます。
- データには、2012年12月25〜26日(日本時間)の約38時間、2014年6月2日の約22時間、2023年2〜7月の1時間おきの欠けなどがあります。 2023年の欠けは2本目で、ほかは検証用のデータを点検したときに見つけたものです。どれも2007年6月のサイクルの期間に入っています。
出典:為替データは HistData.com のドル円ティックデータ。 計算はPythonで実装し、値段は0.0005円単位の整数で扱っています。くるくるワイドは、魚屋『FXくるくるワイド投資術』(日本実業出版社、2016年)で紹介された手法です。
ご注意: この記事のシミュレーション結果は、過去の値動きのデータをもとに算出したものであり、将来の結果を確実に予測するものではありません。FXはレバレッジにより、預けた証拠金を上回る損失が生じる可能性があります。本ブログは投資を推奨するものではありません。投資は皆様ご自身の判断でお願いします。投資によって発生したいかなる損失に対しても、本ブログは一切の責任を負いません。
コメント